소기업·소상공인 신용보증 지원은 중소기업기본법상 개인사업자·법인이 운전·시설자금 모두 8억 원 이내 보증을 상시신청으로 받을 수 있는 제도입니다(정부24, 2026-08-14 기준).
마감이 없어서 언제든 신청할 수 있는데, 대신 연체 중이면 지원에서 빠지므로 신청 순서를 아는 것이 중요합니다.
이 글에서는 대상 조건, 제도별 한도와 보증료, 신청 방법, 신청 전에 확인할 것까지 답합니다.
목차
- 소기업·소상공인 신용보증 지원, 나는 대상인가 — 지원 대상과 제외 조건
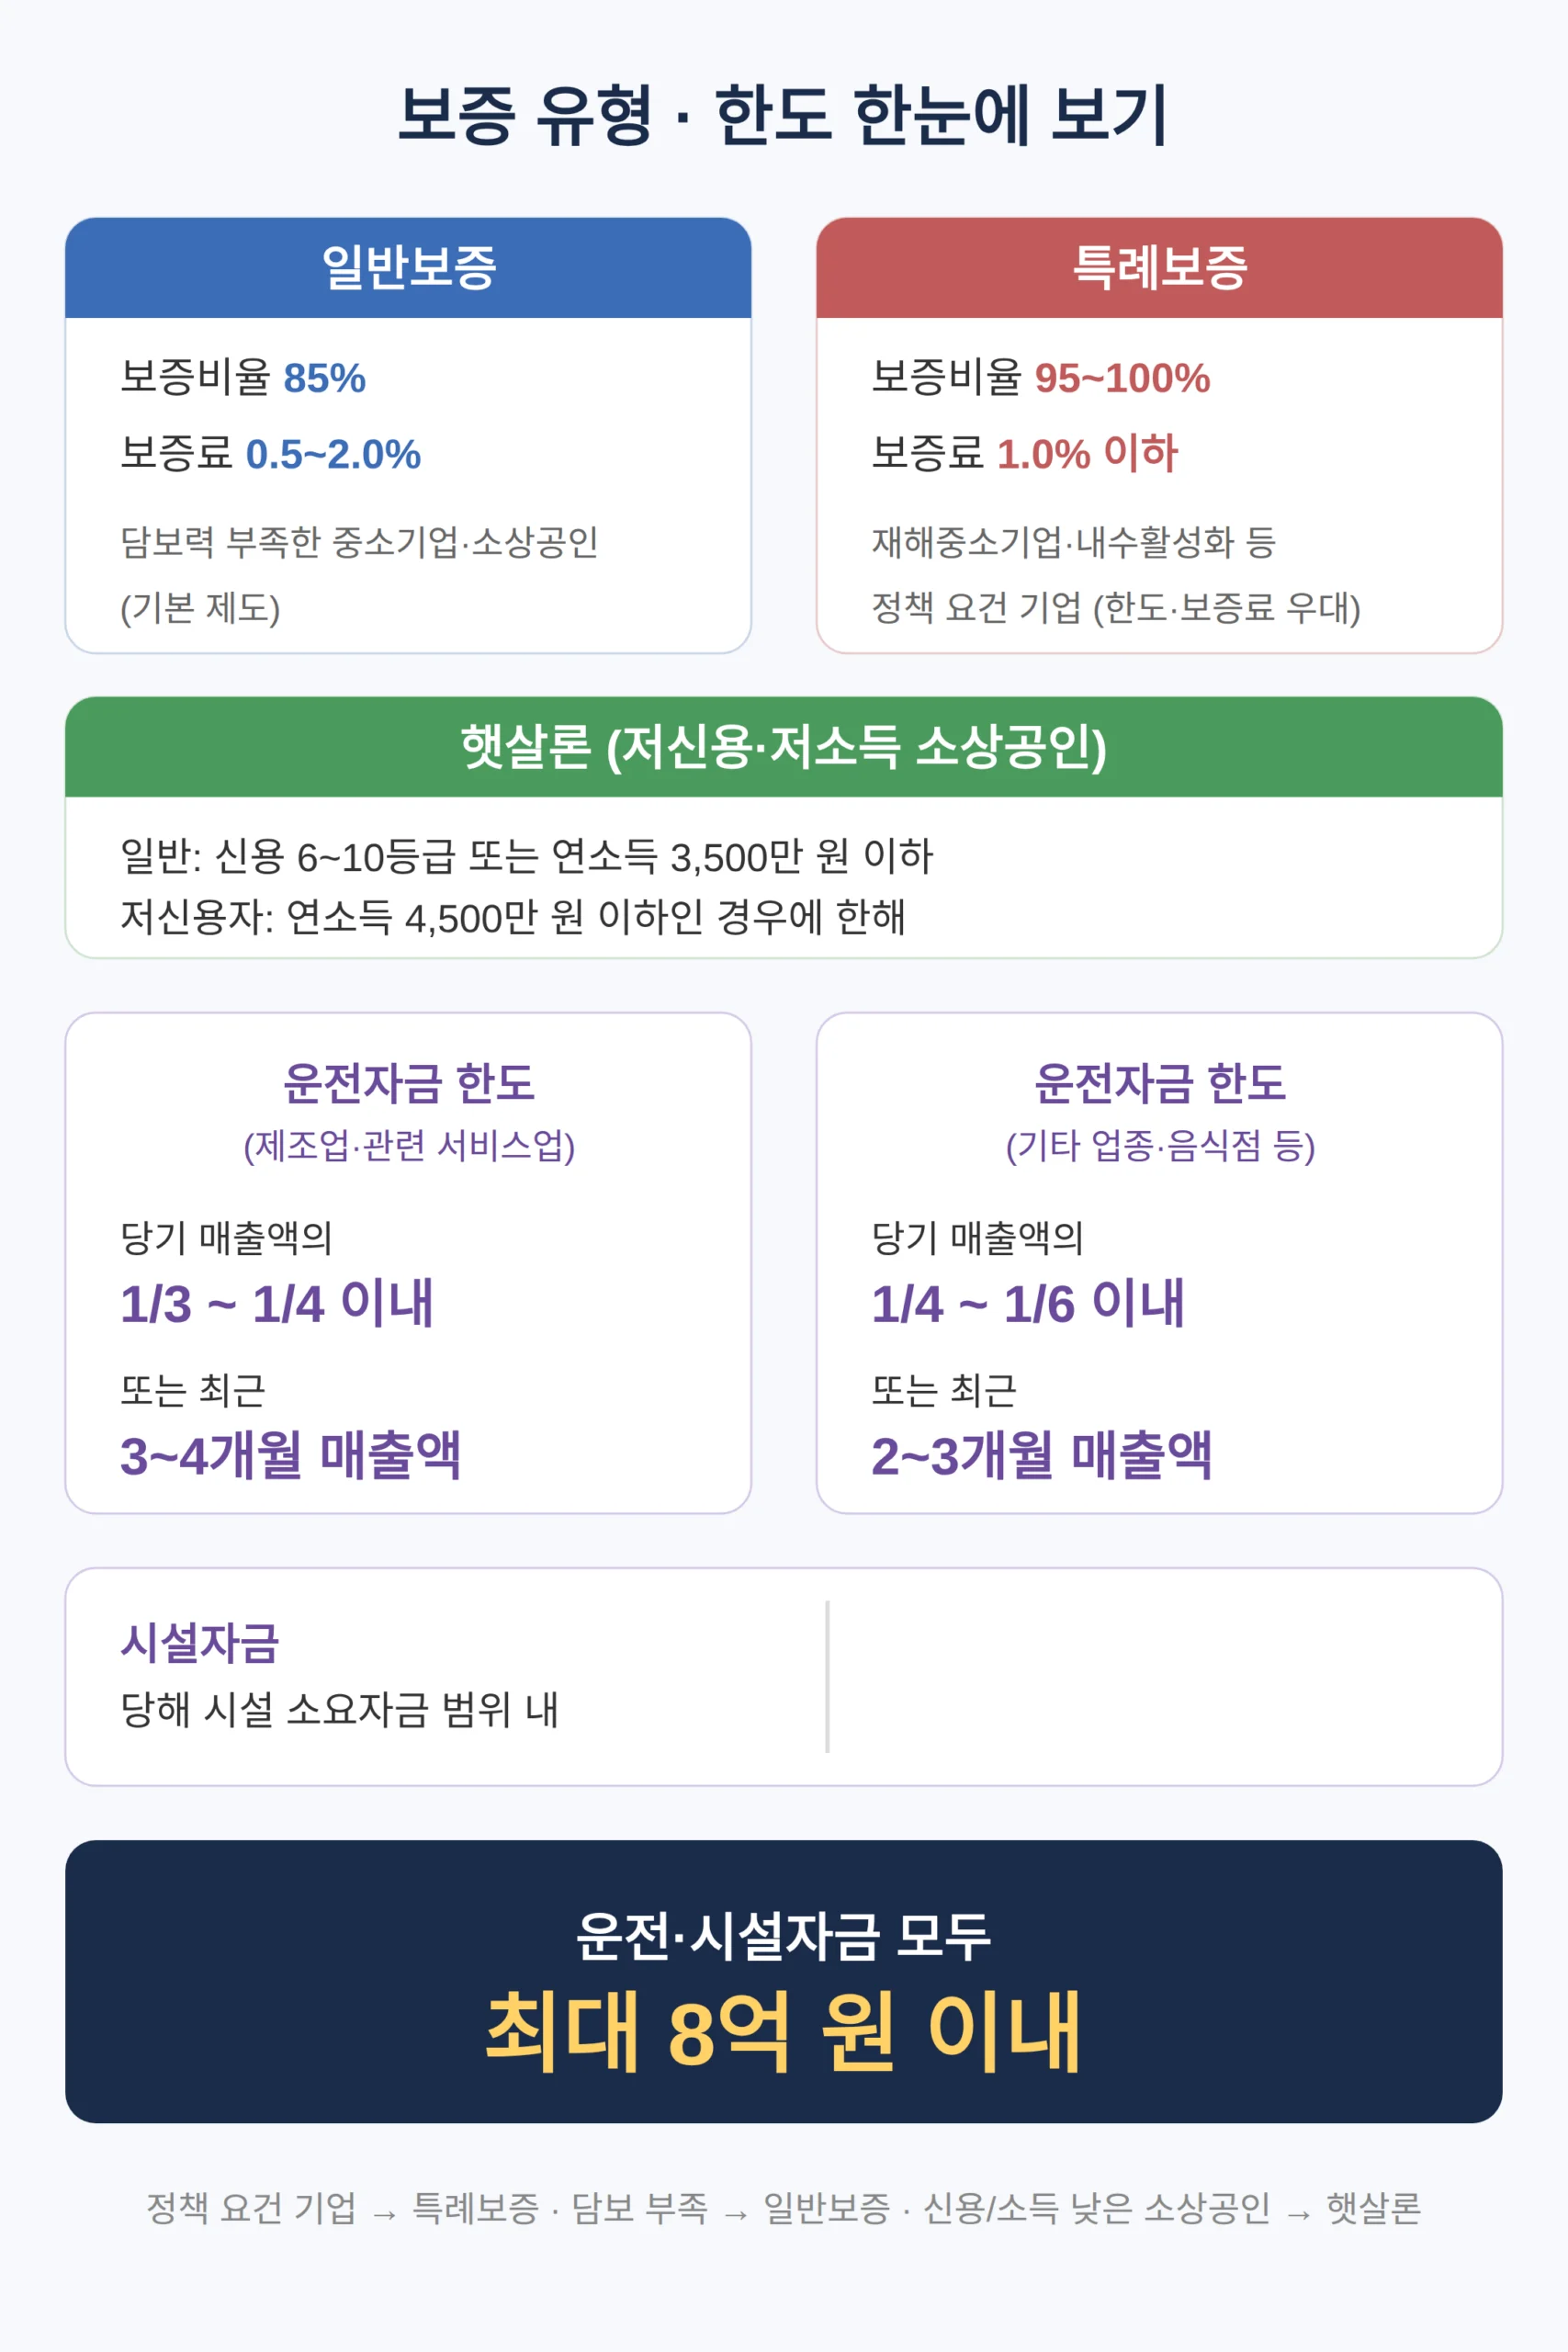
- 일반보증·특례보증·햇살론 차이와 한도
- 매출에 따라 얼마까지 받나
- 신청 방법과 절차 — 어디서 어떻게 하나
- 신청 전 놓치기 쉬운 조건 — 연체·지역 재단 확인
- 신용보증 외 다른 정책자금도 찾는다면
소기업·소상공인 신용보증 지원, 나는 대상인가 — 지원 대상과 제외 조건
| 일반보증 | 보증비율 85% / 담보 부족 중소기업·소상공인 / 보증료 0.5~2.0% |
|---|---|
| 특례보증 | 보증비율 95~100% / 재해·내수활성화 등 정책 요건 / 보증료 1.0% 이하 |
| 햇살론(사업자) | 신용 6~10등급 또는 연소득 3,500만 원 이하 / 무등록·무점포 포함 |
| 운전자금 한도 | 제조업 매출의 1/3~1/4 또는 최근 3~4개월 매출 / 기타 업종 1/4~1/6 또는 최근 2~3개월 매출 / 전체 8억 원 이내 |
| 시설자금 한도 | 당해 시설 소요자금 범위 내 / 8억 원 이내 |
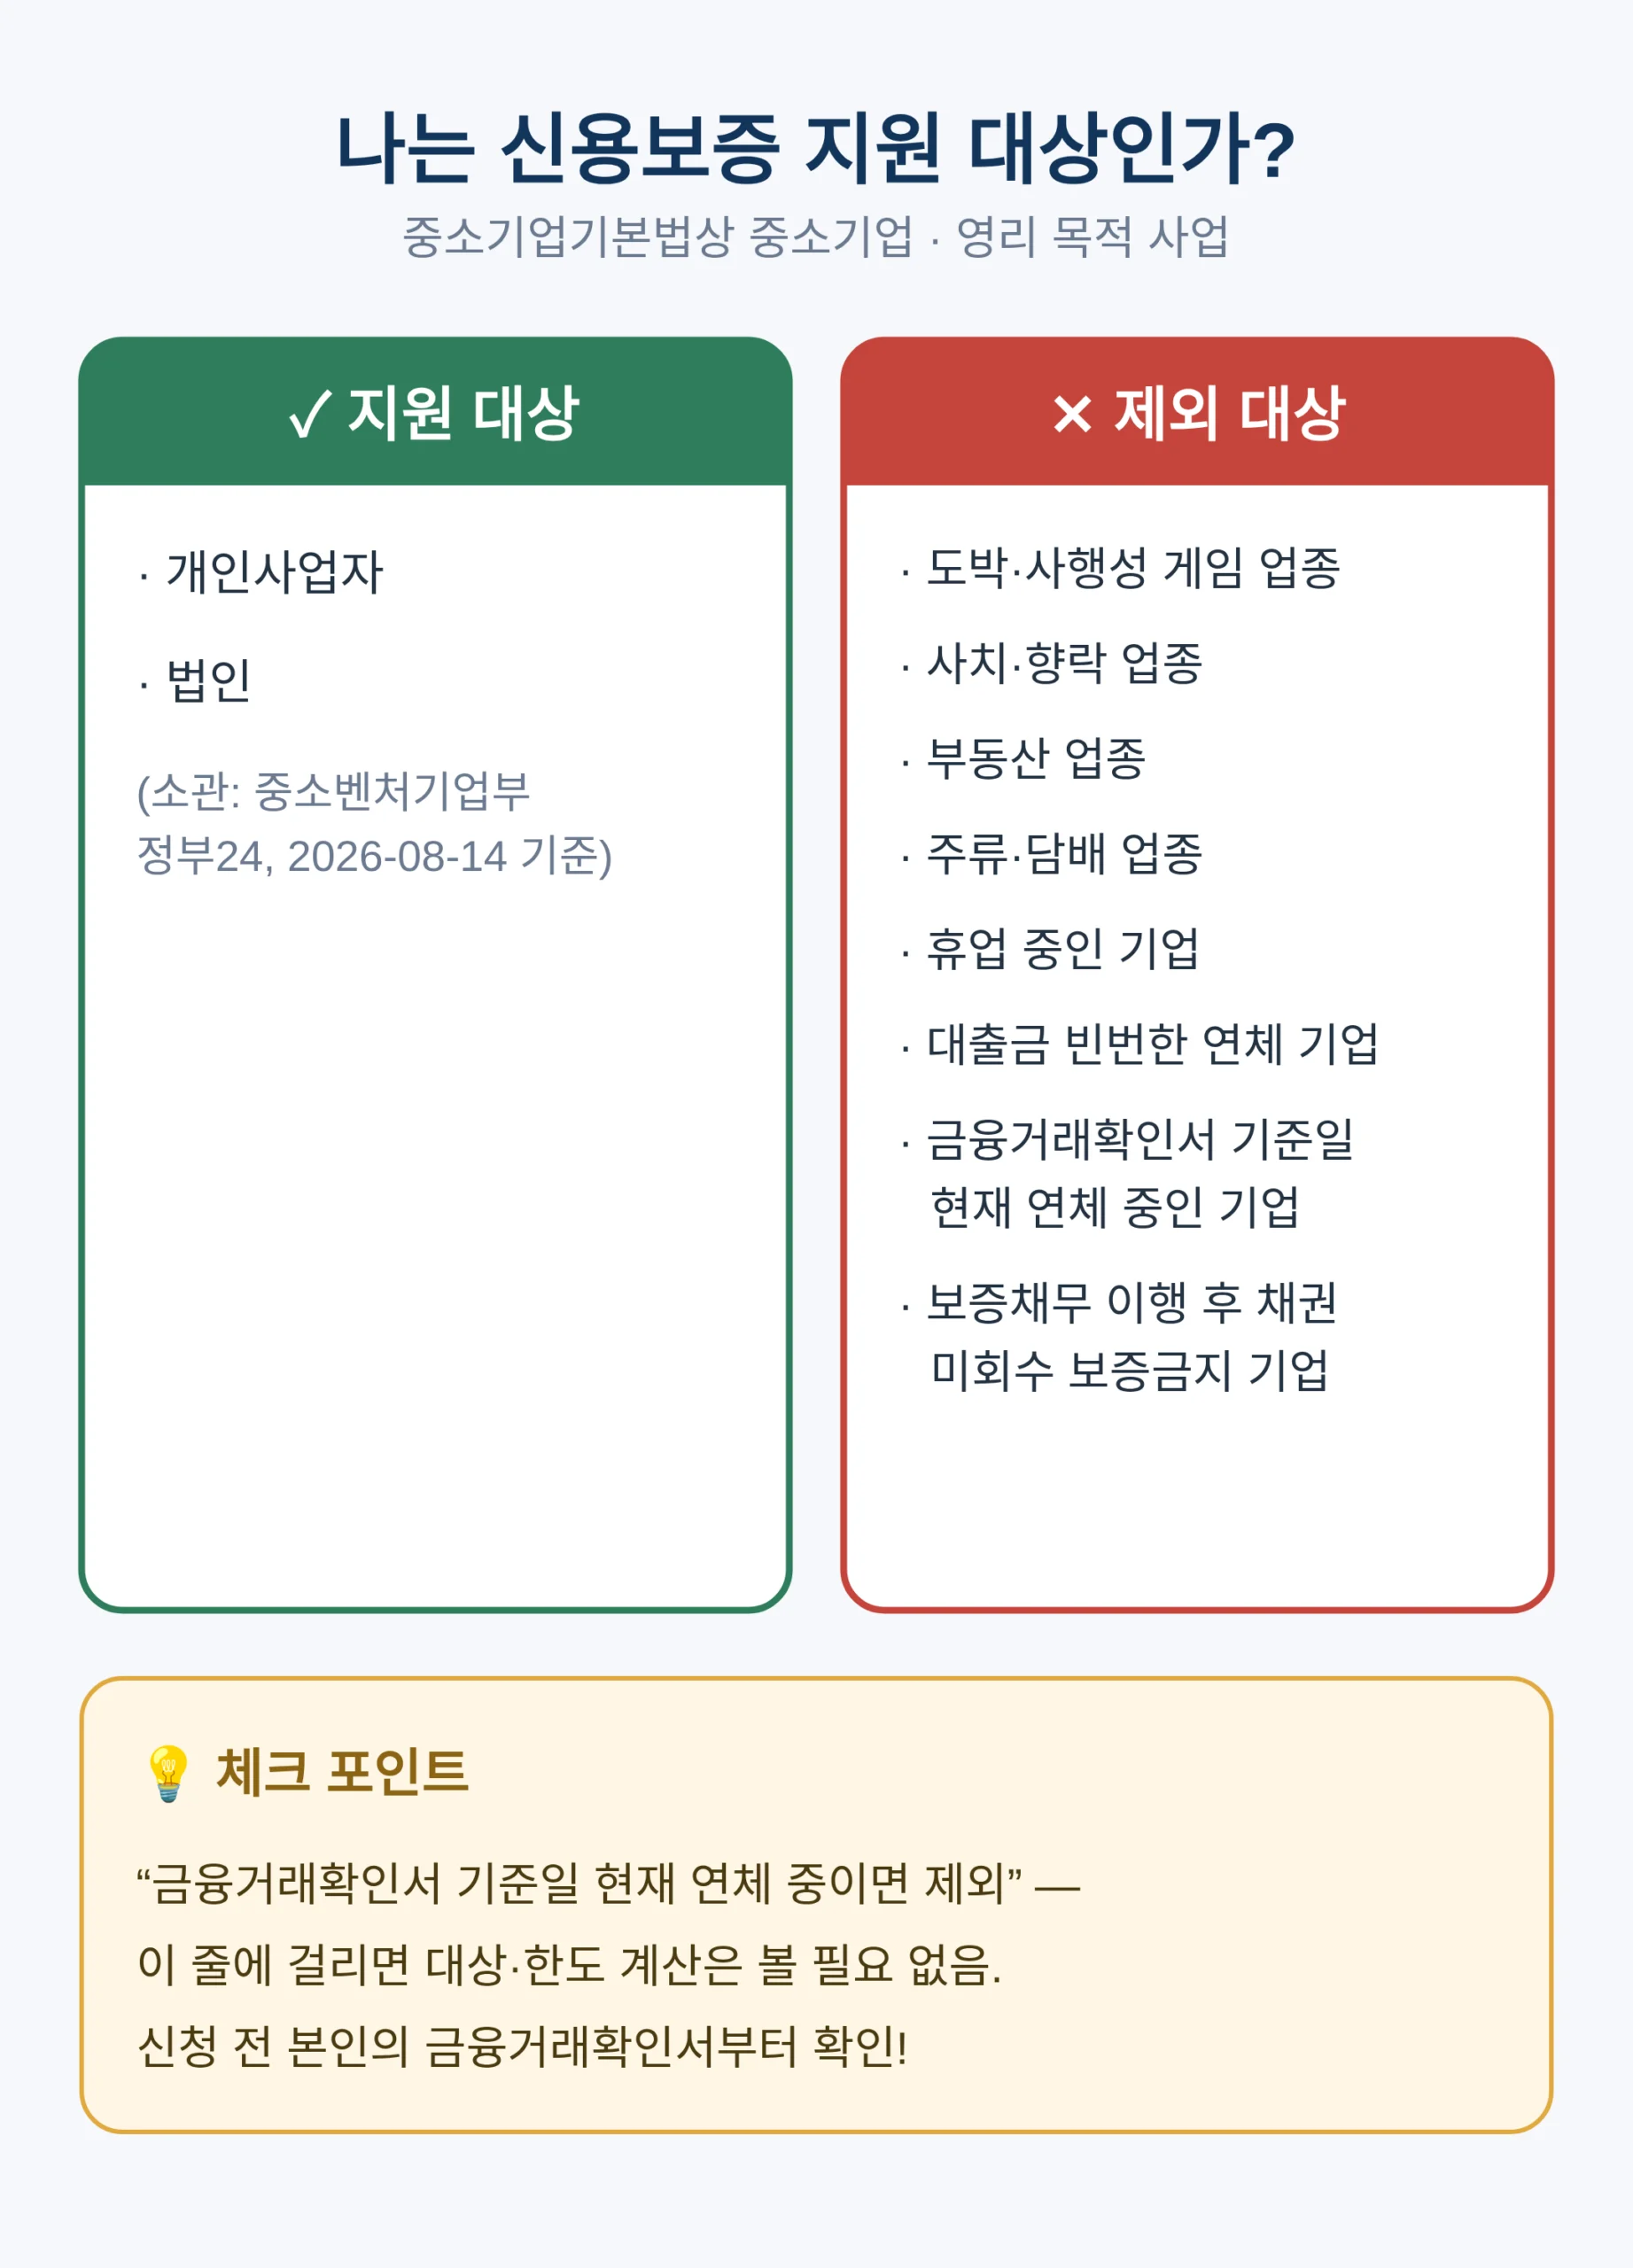
중소기업기본법상 중소기업으로 영리 목적 사업을 영위하는 개인사업자와 법인이면 지원 대상입니다.
공고 원문은 개인사업자와 법인을 모두 대상으로 적고 있고, 소관은 중소벤처기업부입니다(정부24, 2026-08-14 기준).
도박·사행성 게임, 사치·향락, 부동산, 주류·담배 업종은 보증지원이 제한됩니다.
휴업 중인 기업, 대출금을 빈번히 연체하는 기업, 금융거래확인서 기준일 현재 연체 중인 기업도 제외 대상입니다.
보증기관이 보증채무를 이행한 후 채권을 회수하지 못한 보증금지 기업은 지원에서 빠집니다.
이런 공고를 볼 때 저는 먼저 ‘금융거래확인서 기준일 현재 연체 중이면 제외’라는 줄을 봅니다 — 대상이든 한도든 이 조건에 걸리면 그다음 계산이 필요 없어지기 때문입니다.
업종은 대상인데 연체가 걱정되는 사업자라면, 신청 전에 본인의 금융거래확인서부터 확인하면 됩니다.
일반보증·특례보증·햇살론 차이와 한도
| 구분 | 보증비율 | 보증료 | 대상 |
|---|---|---|---|
| 일반보증 | 85% | 0.5~2.0% | 담보력 부족한 중소기업·소상공인 |
| 특례보증 | 95~100% | 1.0% 이하 | 재해중소기업·내수활성화 등 정책 요건 기업 |
| 햇살론 | – | – | 신용 6~10등급 또는 연소득 3,500만 원 이하 소상공인(무등록·무점포 포함) |
| 운전자금 한도(제조업) | 당기 매출액의 1/3~1/4 이내 또는 최근 3~4개월 매출액 | — | — |
| 운전자금 한도(기타 업종) | 당기 매출액의 1/4~1/6 이내 또는 최근 2~3개월 매출액 | — | — |
| 시설자금 | 당해 시설 소요자금 범위 내 | — | — |
| 지원 한도 | 운전·시설자금 모두 8억 원 이내 | — | — |
일반보증은 담보력이 부족한 중소기업·소상공인을 위한 기본 제도입니다.
특례보증은 재해중소기업·내수활성화 등 정책적 요건이 있는 기업에 보증료와 한도사정을 우대하는 제도입니다.
정책 요건이 있는 기업은 특례보증, 그 외 담보 부족 사업자는 일반보증, 신용등급이나 소득이 낮은 소상공인은 햇살론으로 갑니다.
매출에 따라 얼마까지 받나
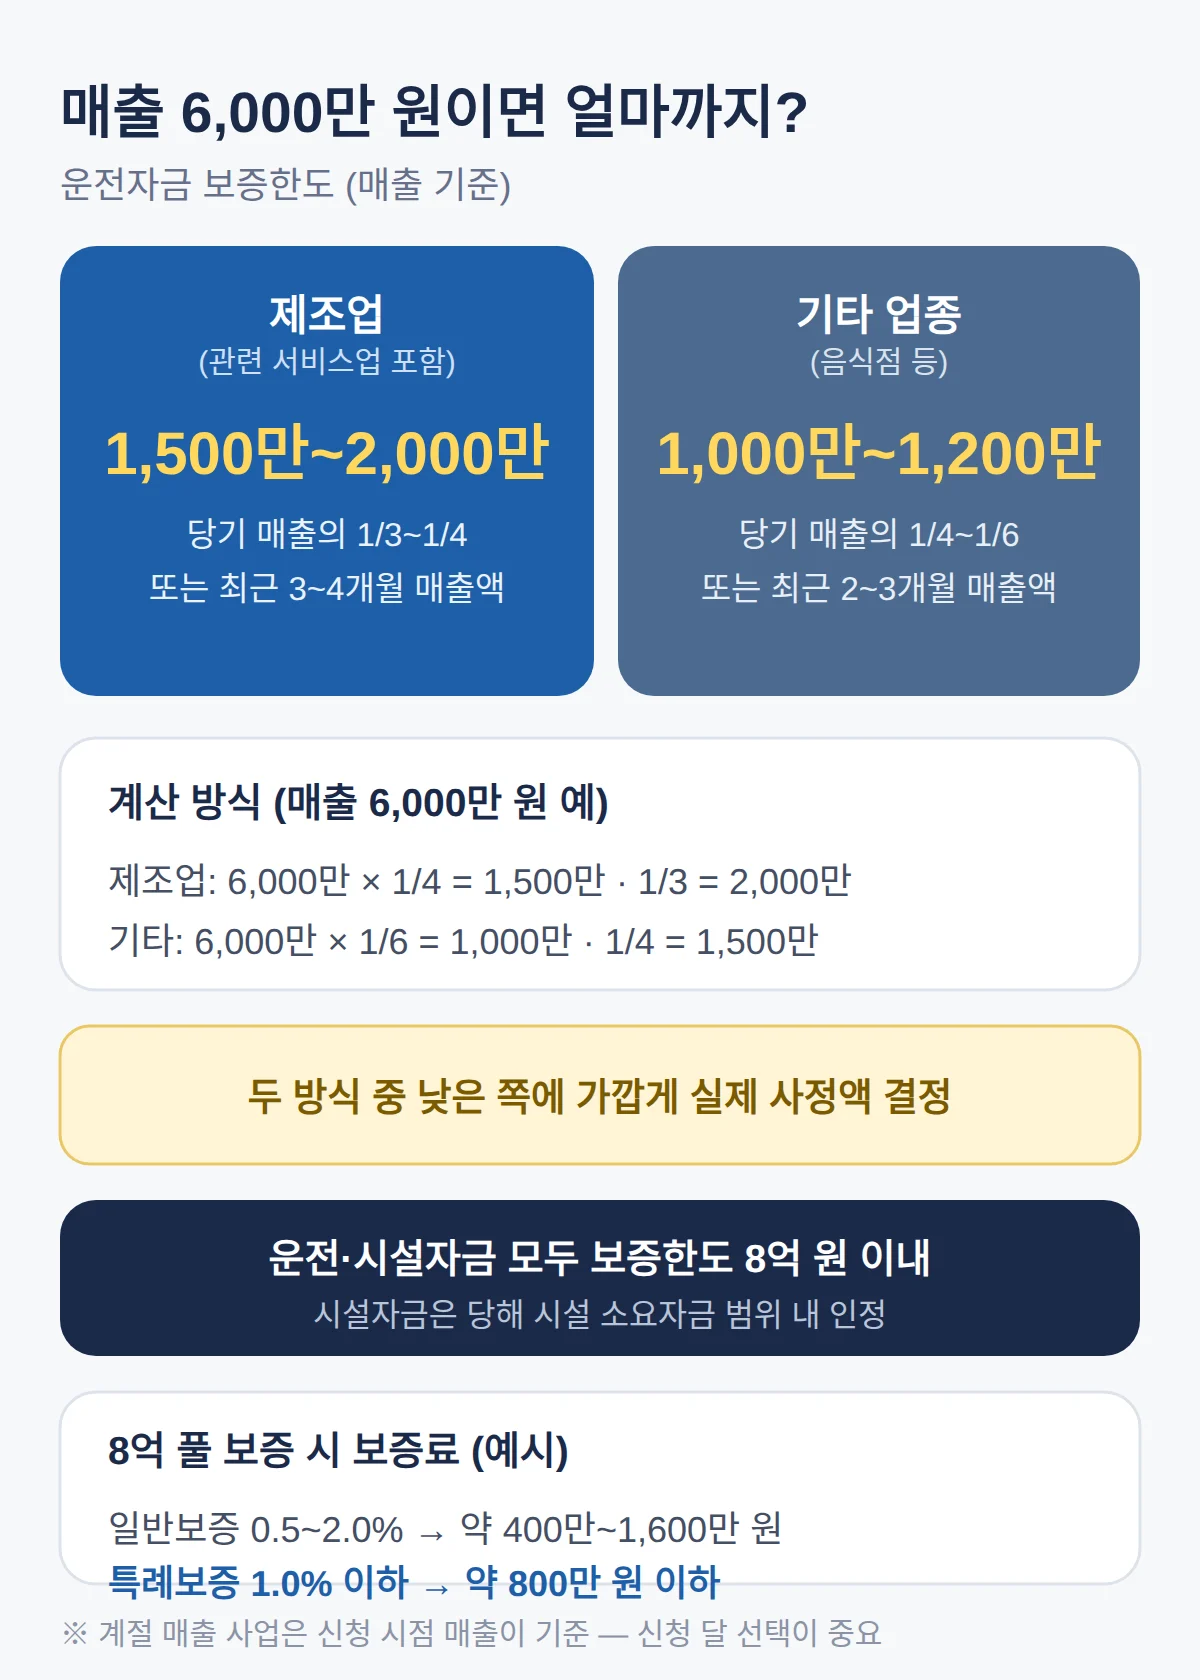
운전자금은 매출액 한도가 적용되고, 제조업은 매출 6,000만 원 기준 약 1,500만~2,000만 원 규모 보증이 가능합니다.
기타 업종(음식점 등)은 같은 매출 6,000만 원 기준 약 1,000만~1,200만 원입니다.
계산 근거는 공고의 산정 방식입니다 — 제조업·제조 관련 서비스업은 당기 매출액의 1/3~1/4 이내 또는 최근 3~4개월 매출액, 기타 업종은 1/4~1/6 이내 또는 최근 2~3개월 매출액입니다(정부24 기준).
시설자금은 당해 시설의 소요자금 범위 내에서 인정됩니다.
운전·시설자금 모두 한도는 8억 원 이내입니다.
보증료를 미리 계산해 보면, 8억 원 풀로 일반보증을 받으면 보증료 0.5~2.0% 기준 약 400만~1,600만 원이고, 특례보증이면 1.0% 이하 기준 약 800만 원 이하로 일반보증 상한의 절반 수준입니다.
매출이 계절에 따라 크게 오르내리는 사업이라면 신청 시점의 매출액이 산정 기준이 되니 어느 달 기준으로 신청할지가 받는 금액을 가릅니다.
신청 방법과 절차 — 어디서 어떻게 하나
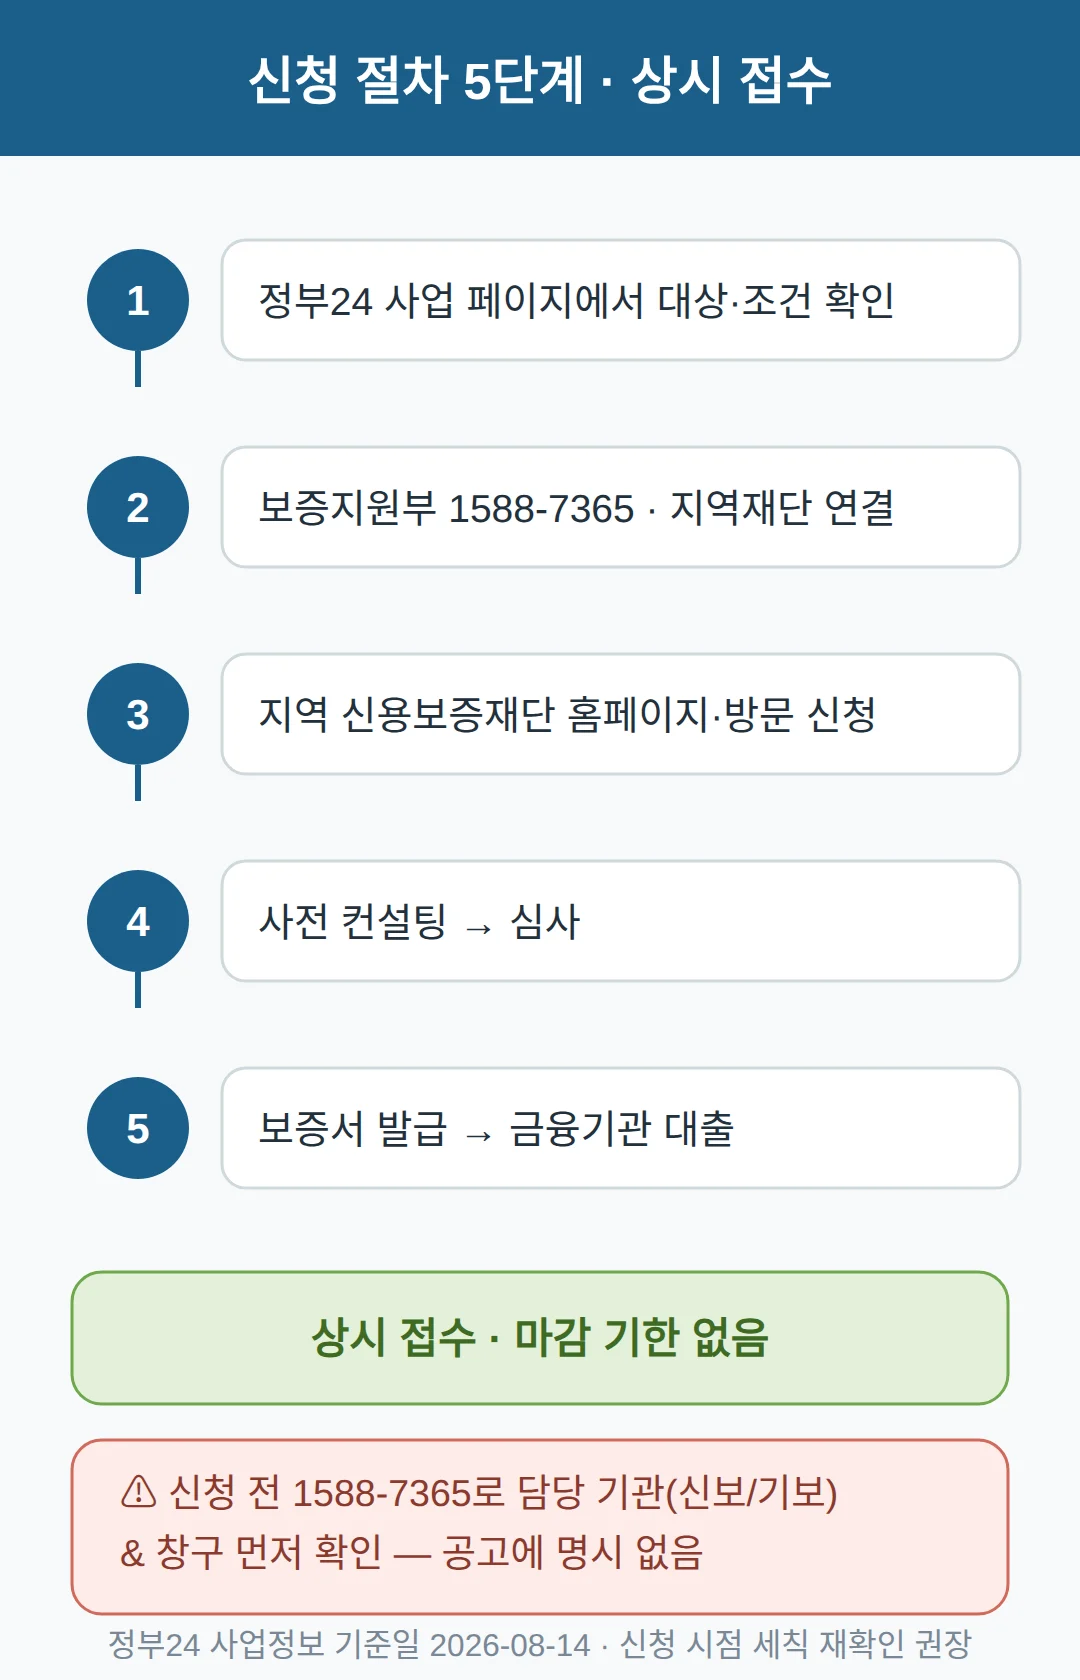
정부24에서 사업을 확인한 뒤 지역 신용보증재단 홈페이지 또는 방문으로 보증 신청을 하고, 사전 컨설팅 후 심사를 거쳐 보증서를 발급받아 금융기관에서 대출을 받는 절차입니다.
신청 방법은 온라인신청 또는 방문신청이고 기한은 상시신청입니다(정부24, 2026-08-14 기준).
- 정부24 사업 페이지에서 대상·조건을 확인한다
- 신용보증재단중앙회 보증지원부(1588-7365)로 담당 지역 재단 연결을 문의한다
- 소재지 지역 신용보증재단 홈페이지 또는 방문으로 보증 신청한다
- 사전 컨설팅 → 심사를 거친다
- 보증서를 발급받아 금융기관에서 대출받는다
상시 접수라 마감 기한은 없습니다.
다만 공고에 담당 기관이 신보인지 기보인지 명시가 없으므로, 신청 전 1588-7365로 어느 기관·어느 창구로 가야 하는지 먼저 확인하는 게 안전합니다.
저라면 상시신청이라 마감 걱정은 두지 않고, 지역 재단 사전 컨설팅에서 필요 서류 목록을 먼저 받아 두겠습니다 — 공고에는 서류 항목이 항목별로 나오지 않아 재단 안내가 실제 목록이 되기 때문입니다.
신청 전 놓치기 쉬운 조건 — 연체·지역 재단 확인
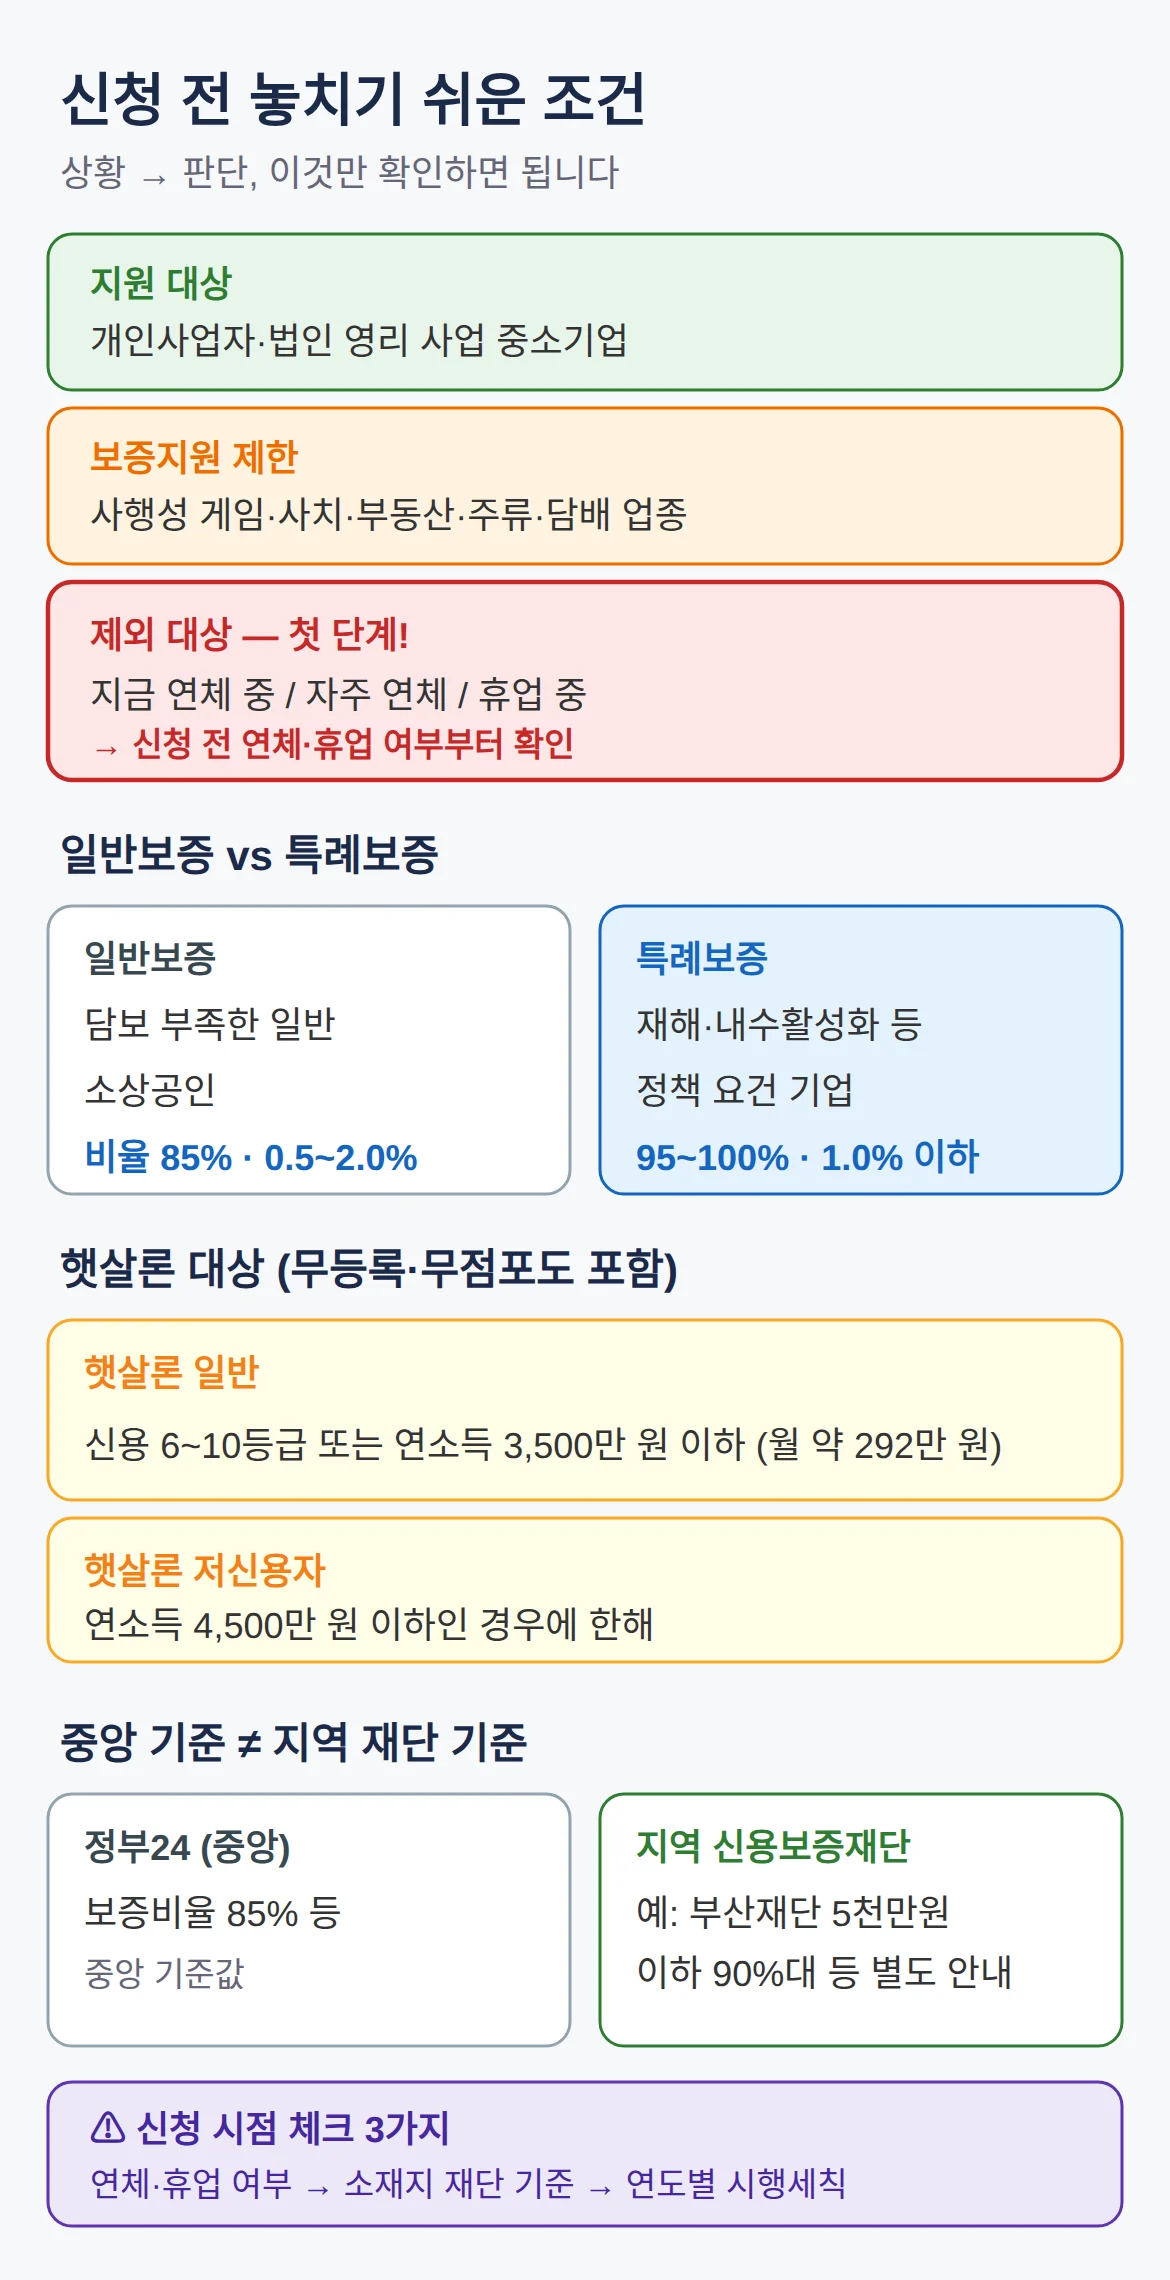
신청 전 연체 확인이 사실상 첫 단계입니다 — 금융거래확인서 기준일 현재 연체 중이면 지원에서 제외됩니다.
대출을 빈번히 연체한 이력과 휴업 중인 경우도 제외 대상이라, 신청서를 쓰기 전에 연체·휴업 여부를 먼저 확인해야 합니다.
같은 제도라도 지역 재단별로 보증비율·보증료율이 다를 수 있습니다.
정부24의 보증비율 85% 등은 중앙 기준이고, 실제 신청은 소재지 지역 신용보증재단으로 연결되며 협약보증·보증료율은 재단 차원에서 별도 안내됩니다.
향후 한도·보증료율도 연도별 시행세칙에 따라 조정될 수 있어, 신청 시점에 소재지 재단 기준을 다시 확인해야 합니다.
무등록·무점포 사업자도 햇살론 대상에 포함되므로, 점포 없이 하는 사업이라면 햇살론 줄부터 확인하면 됩니다.
연소득 3,500만 원 기준은 월 약 292만 원 이하에 해당합니다.
신용보증 외 다른 정책자금도 찾는다면
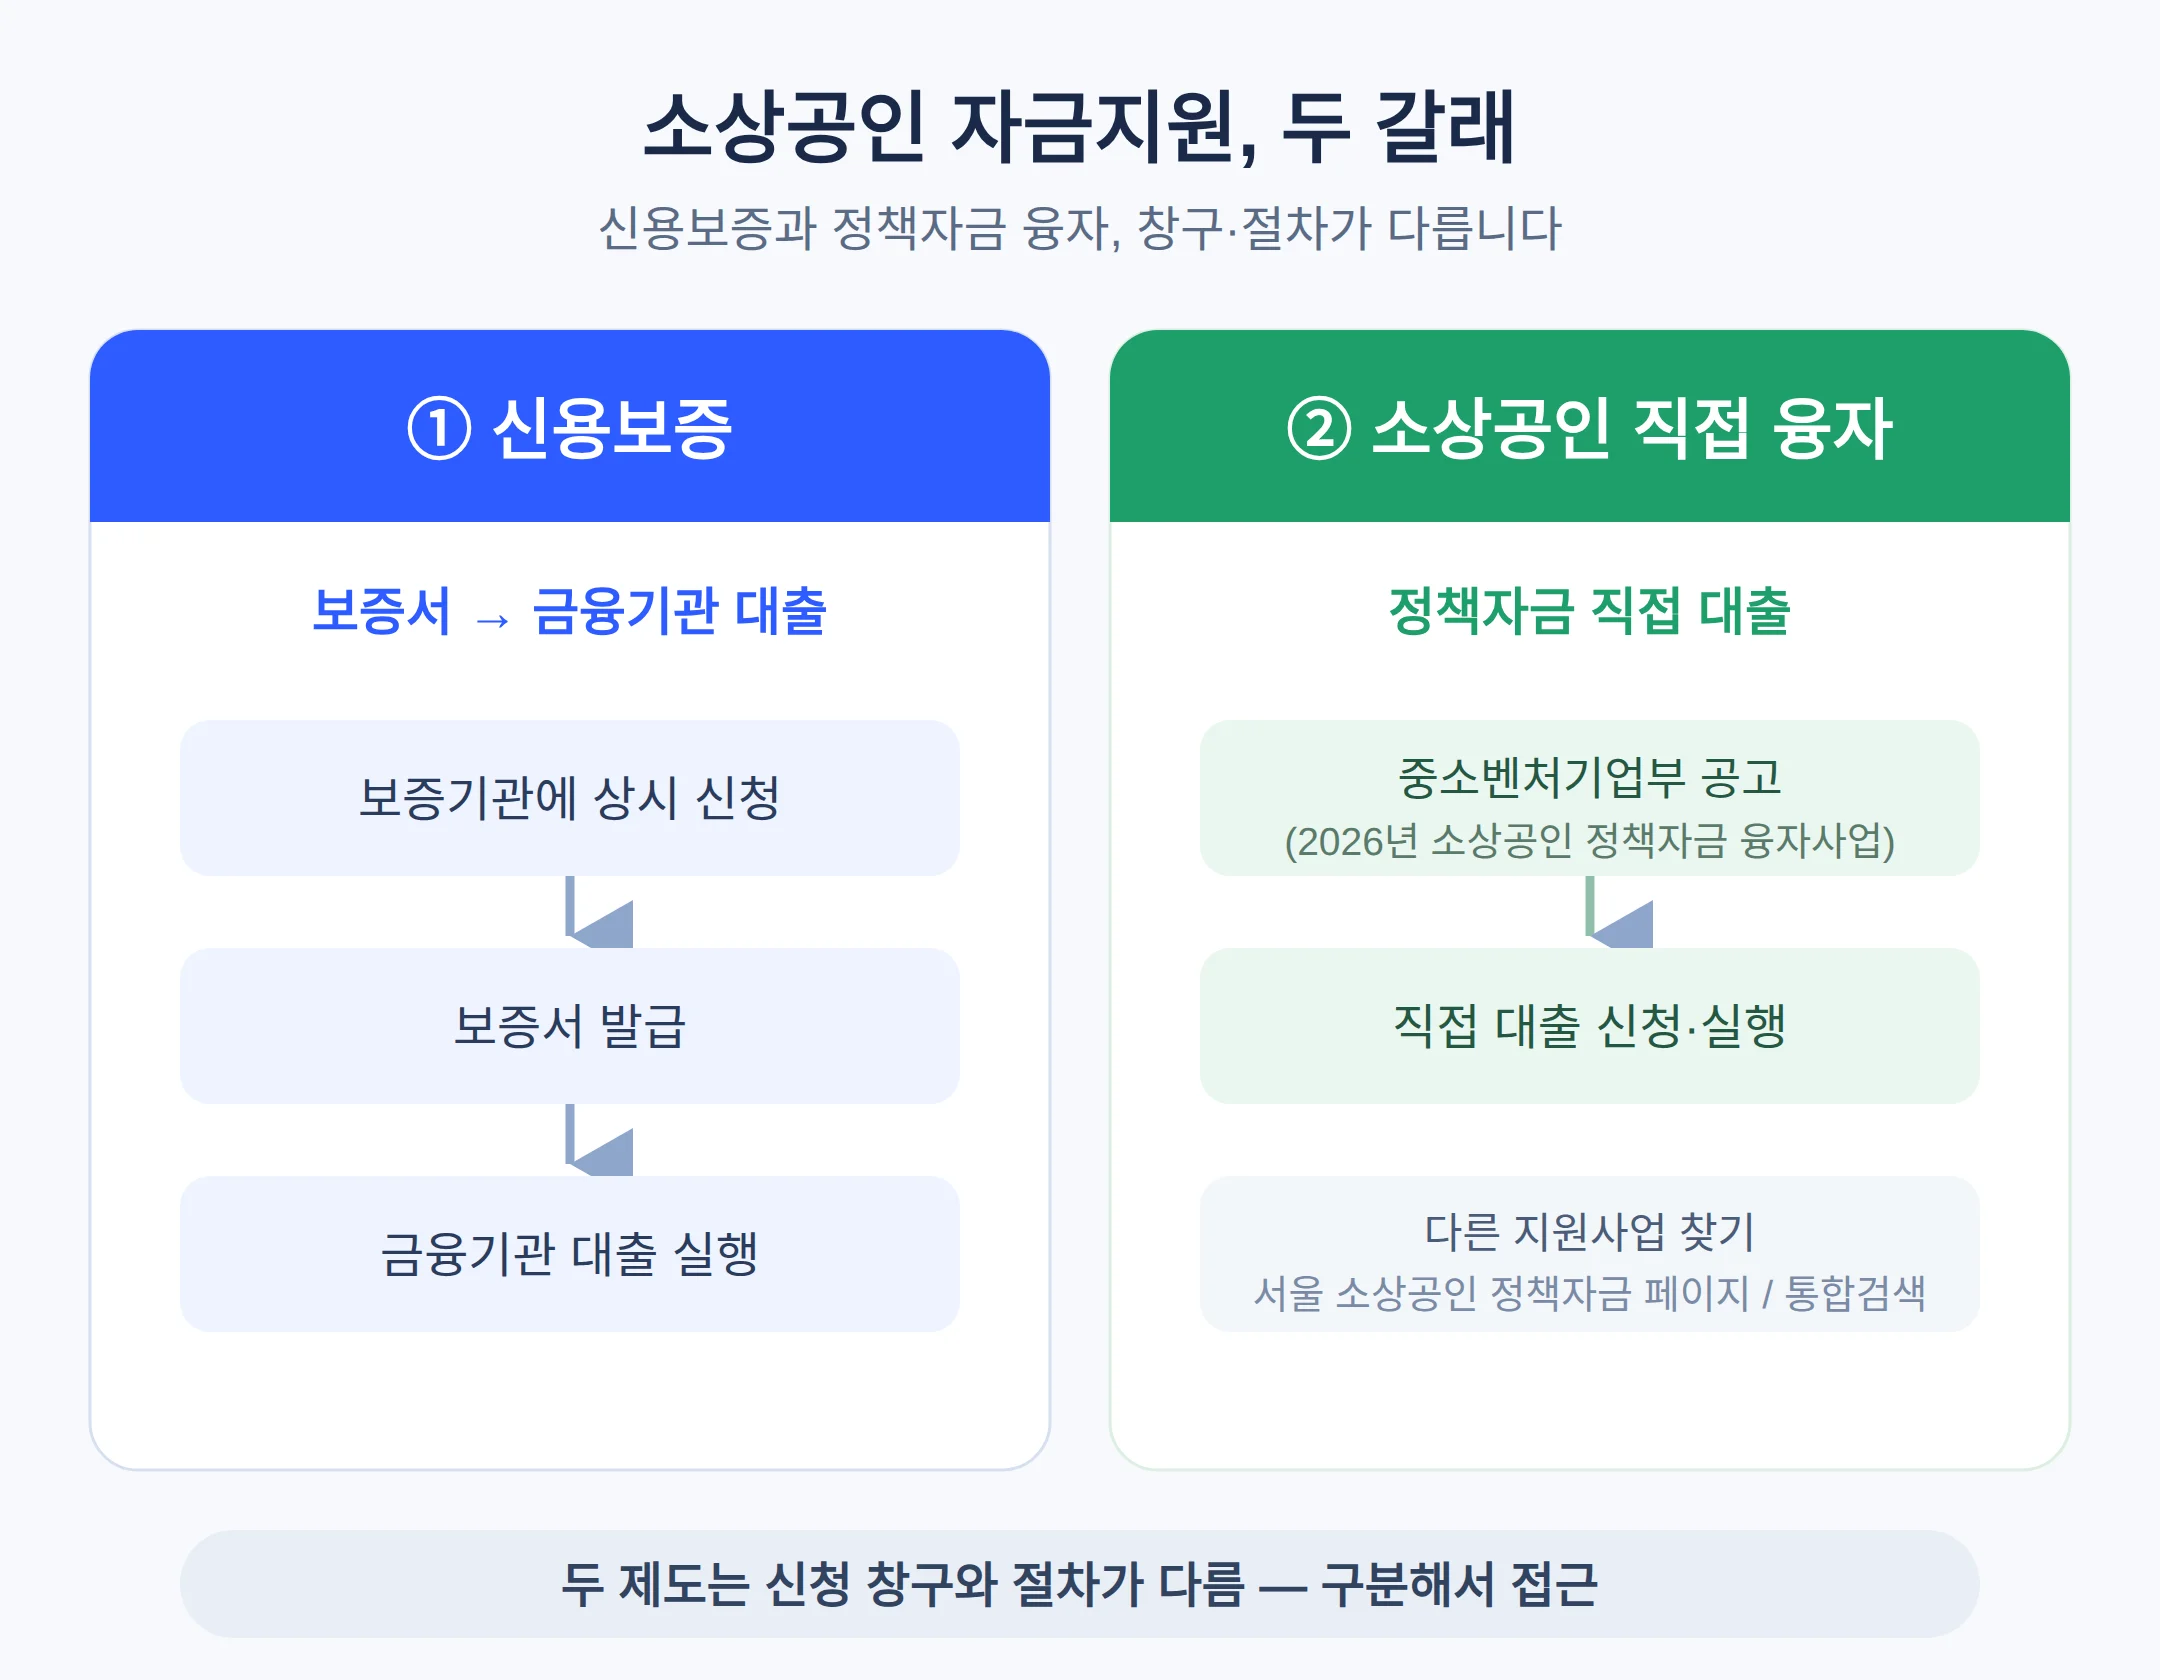
신용보증 외에 소상공인 직접 융자 라인도 별도로 있습니다.
중소벤처기업부가 2026년 소상공인 정책자금 융자사업을 별도 공고해, 신용보증 지원과 함께 소상공인 자금지원 라인이 2026년에도 유지됩니다.
비슷한 사업을 더 찾는다면 서울 소상공인 정책자금·지원사업을 단계별로 모은 페이지에서 대상·금액을 한 번에 비교할 수 있습니다.
지원사업 통합 검색 서비스(기업마당·K-Startup·중소벤처24 공개 자료를 묶은 것)로 조건에 맞는 다른 보증·정책자금을 걸러 보는 방법도 있습니다.
신용보증은 보증서를 받아 금융기관 대출로 이어지는 구조이고 정책자금 융자는 직접 대출이므로, 두 제도의 신청 창구와 절차가 다르다는 점을 구분해서 접근하면 됩니다.
👉 소기업·소상공인 신용보증 지원 원문 — 조건·한도·신청 방법 (정부24)
👉 보증지원부 1588-7365 연락처와 지역 재단 안내 (정부24)
참고 자료
- 도박·사행성·사치·향락·부동산·주류·담배 등 제한 (gov.kr)
- 지역 재단별 보증비율·보증료율 별도 안내 확인 (busansinbo.or.kr)
- ghblog.net/changup-jageum 연계 페이지 확인 (ghblog.net)
정리 — 오늘 할 일 순서
- 1. 금융거래확인서 기준일 현재 연체 중인지, 휴업 중인지부터 확인한다
- 2. 중소기업기본법상 개인사업자·법인인지, 제외 업종(도박·사행성 게임, 사치·향락, 부동산, 주류·담배)에 해당하지 않는지 확인한다
- 3. 일반보증(85%·0.5~2.0%) / 특례보증(95~100%·1.0% 이하) / 햇살론(신용 6~10등급 또는 연소득 3,500만 원 이하) 중 자기 조건에 맞는 줄을 고른다
- 4. 1588-7365(신용보증재단중앙회 보증지원부)로 담당 기관·지역 재단 연결을 문의한다
- 5. 소재지 지역 재단에서 사전 컨설팅 → 심사 → 보증서 발급 → 금융기관 대출로 진행한다
자주 묻는 질문
Q. 소상공인 신용보증 지원, 누가 받을 수 있나요?
중소기업기본법상 중소기업으로 영리 목적 사업을 영위하는 개인사업자와 법인입니다. 도박·사행성 게임, 사치·향락, 부동산, 주류·담배 업종은 보증지원이 제한되고, 연체 중·휴업 중·보증금지 기업은 제외됩니다.
Q. 소상공인 신용보증 한도는 얼마인가요?
운전자금과 시설자금 모두 8억 원 이내입니다. 운전자금은 매출액 한도가 적용되어 제조업은 당기 매출액의 1/3~1/4, 기타 업종은 1/4~1/6 이내입니다.
Q. 신용보증은 언제 어떻게 신청하나요?
상시신청이라 마감 기한이 없고, 온라인신청 또는 방문신청으로 접수합니다. 정부24에서 사업을 확인한 뒤 지역 신용보증재단을 통해 신청하고, 사전 컨설팅·심사 후 보증서를 발급받아 금융기관에서 대출받습니다.
Q. 카드 연체 한 번 있었는데 신청 가능한가요?
지원 제외는 ‘금융거래확인서 기준일 현재 연체 중’인 경우와 ‘대출금을 빈번히 연체하는’ 경우입니다. 과거 연체 한 번과 현재 연체 중은 다른 조건이라, 신청 전 본인의 금융거래확인서에서 연체 상태를 먼저 확인해야 합니다.
Q. 무점포 배달 전문으로 하는데 햇살론 신청해도 되나요?
햇살론은 사업자등록이 없거나 점포가 없는 소상공인도 지원 대상에 포함됩니다. 신용 6~10등급 또는 연소득 3,500만 원 이하(월 약 292만 원 이하)에 해당하면 신청 대상입니다.
신용보증 외에 조건에 맞는 사업을 더 찾을 때는 서울 소상공인 정책자금 모음에서 대상·금액을 한 번에 비교할 수 있습니다.
표지 사진: Kumamoto credit guarantee yatsushiro yatsushiro office 1 by MK Products — CC BY-SA 3.0
#소기업·소상공인신용보증지원 #소상공인신용보증 #햇살론 #일반보증 #특례보증 #정책자금
📅다가오는 일정전체 보기 →