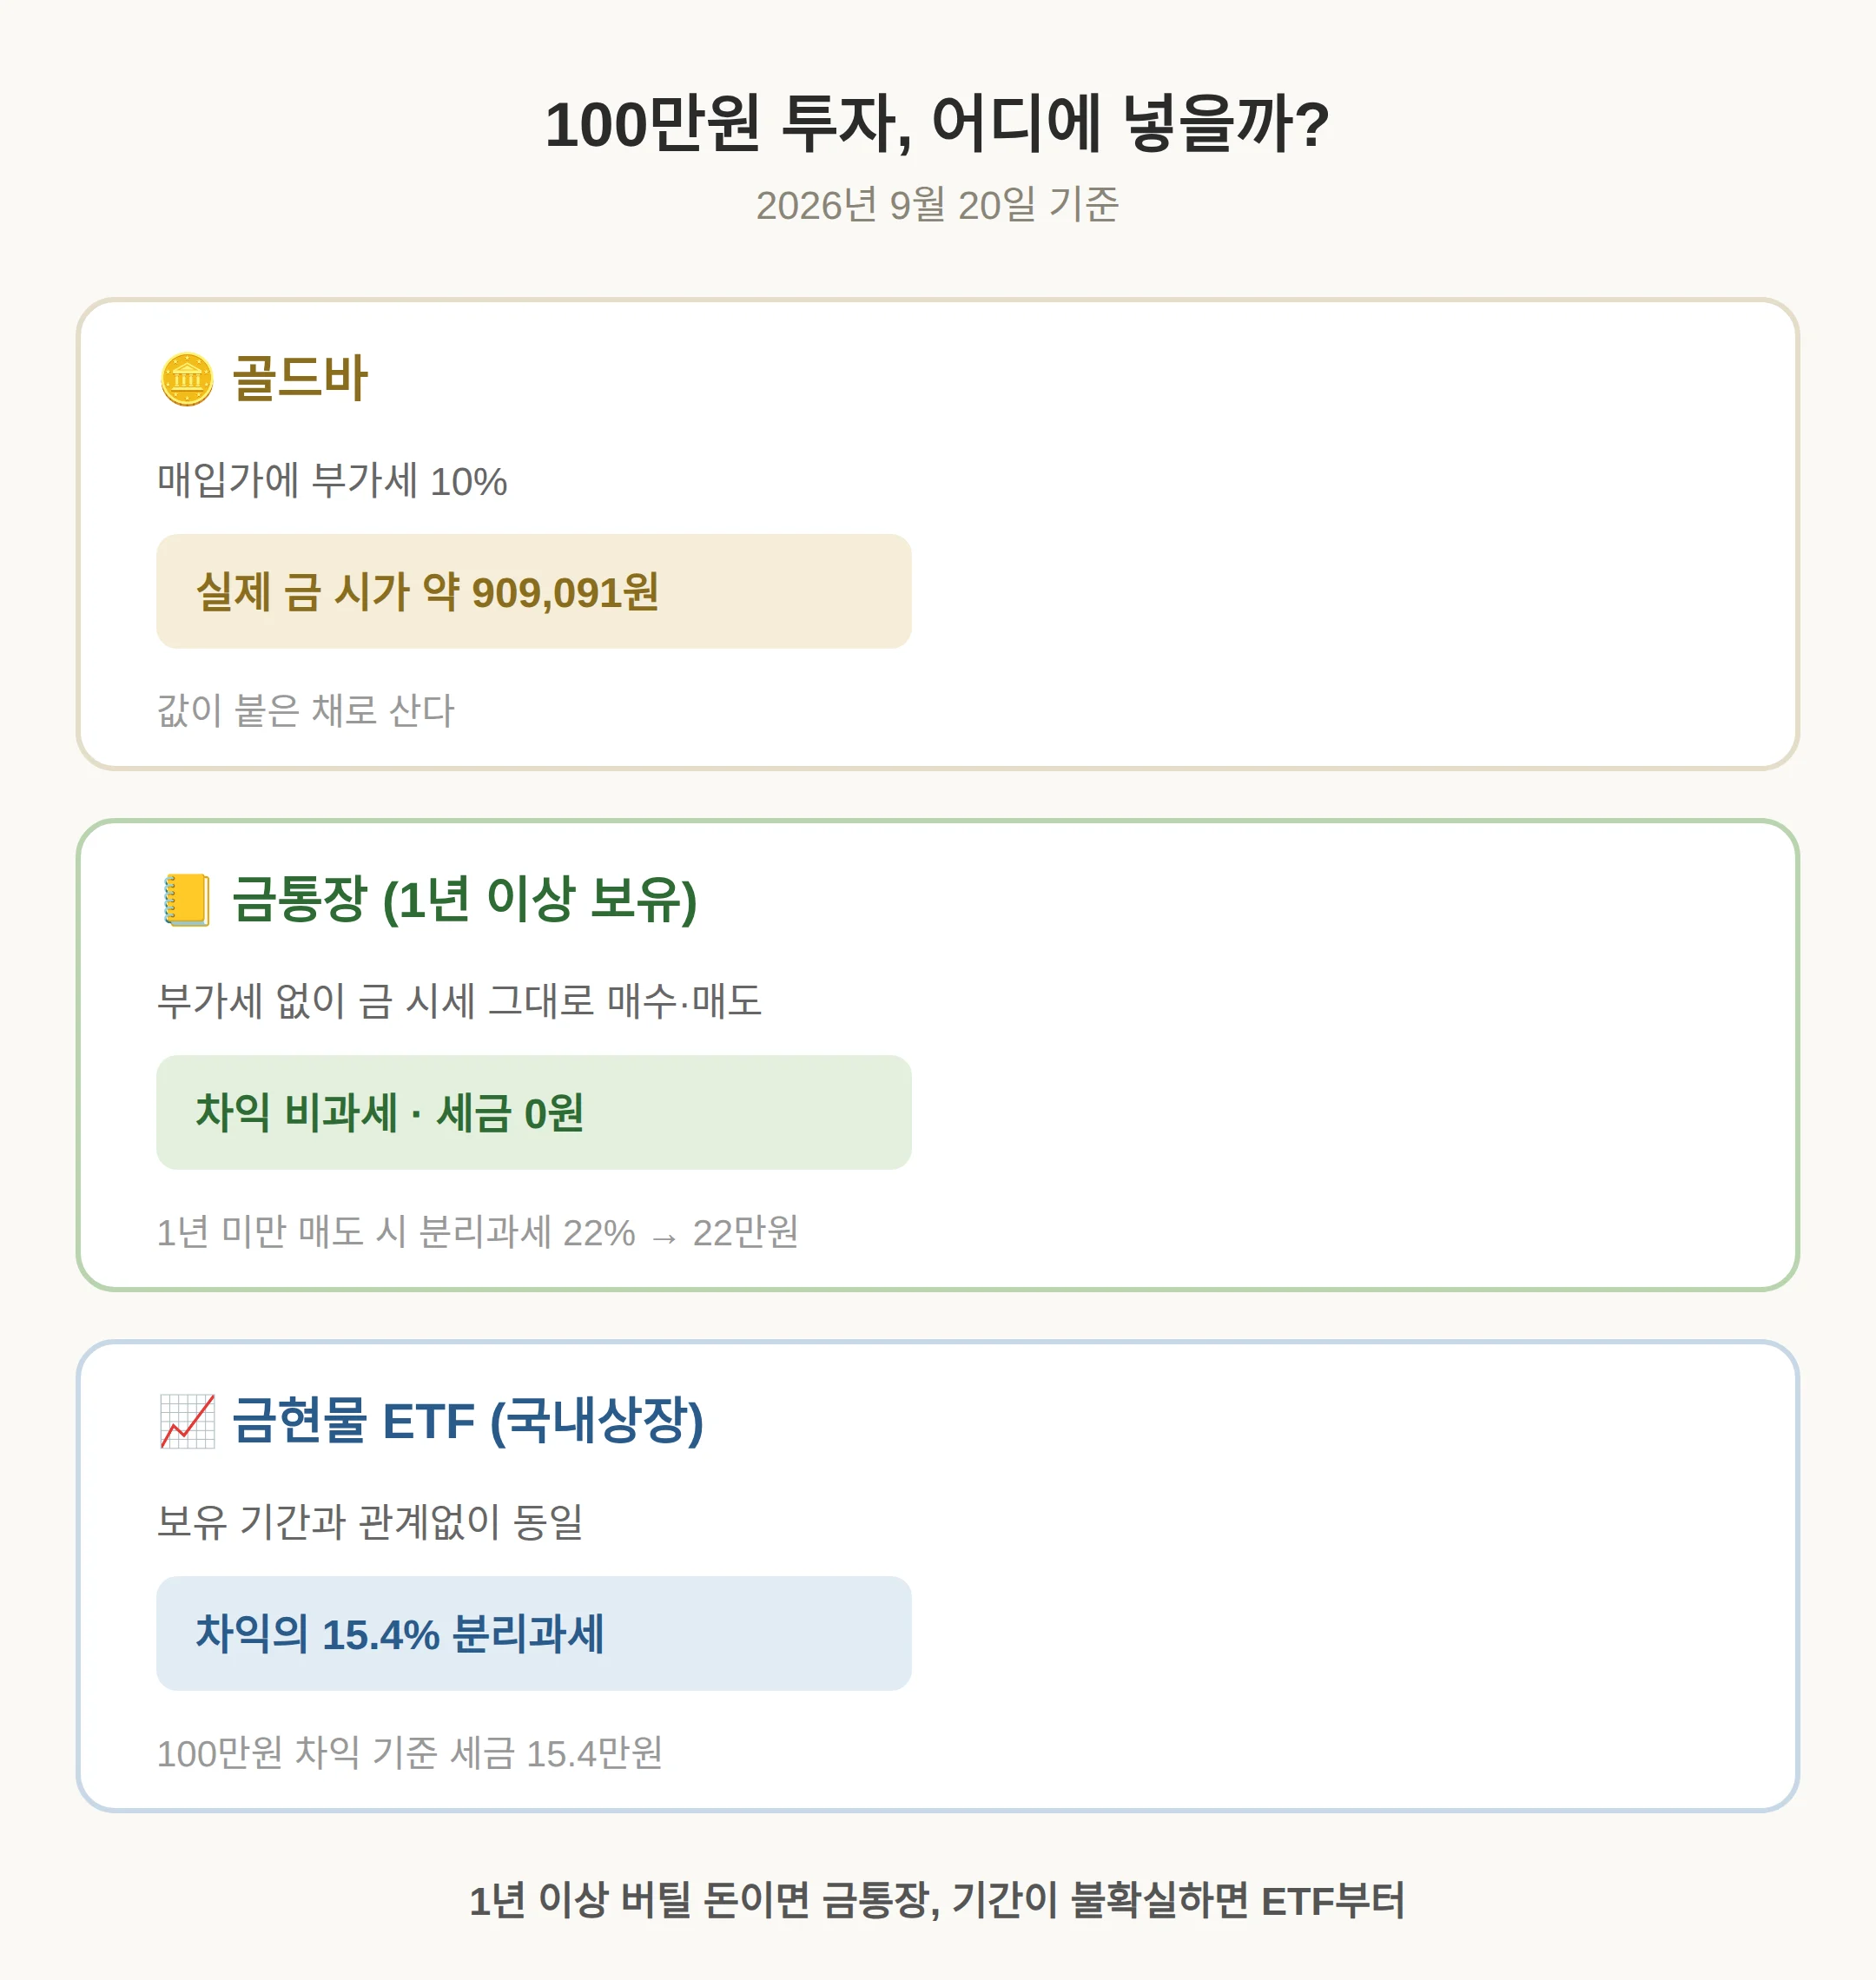
같은 100만원을 넣으면 골드바는 부가세 10%가 붙어 실제 금은 약 909,091원어치가 되고, 금통장은 1년 이상 보유하면 매도차익 비과세, 금 ETF는 차익의 15.4% 과세입니다(2026-09-20 기준). 환율이 7거래일 연속 오른 시점이라 금값을 따라가는 것보다 어느 수단으로 사느냐가 먼저입니다.
이 글은 수단별 세금·비용 표, 팔 때 값이 깎이는 경로, 보유 기간별 선택 기준까지 답합니다.
목차
- 금 투자 방법 비교 — 100만원 넣으면 수수료·세금이 어떻게 달라지나
- 금통장 골드바 ETF 부가세·세금 비교표
- 금 팔 때 시세 — 스프레드와 되사기 손실 구조
- 환율이 오르면 금값이 오르나 — 1385.5원이 내 투자에 닿는 경로
- 골드바 보관비용과 18K — 실물로 들 때 붙는 추가 비용
- 이런 사람이면 이쪽 — 보유 기간·소액 여부로 고르기
금 투자 방법 비교 — 100만원 넣으면 수수료·세금이 어떻게 달라지나
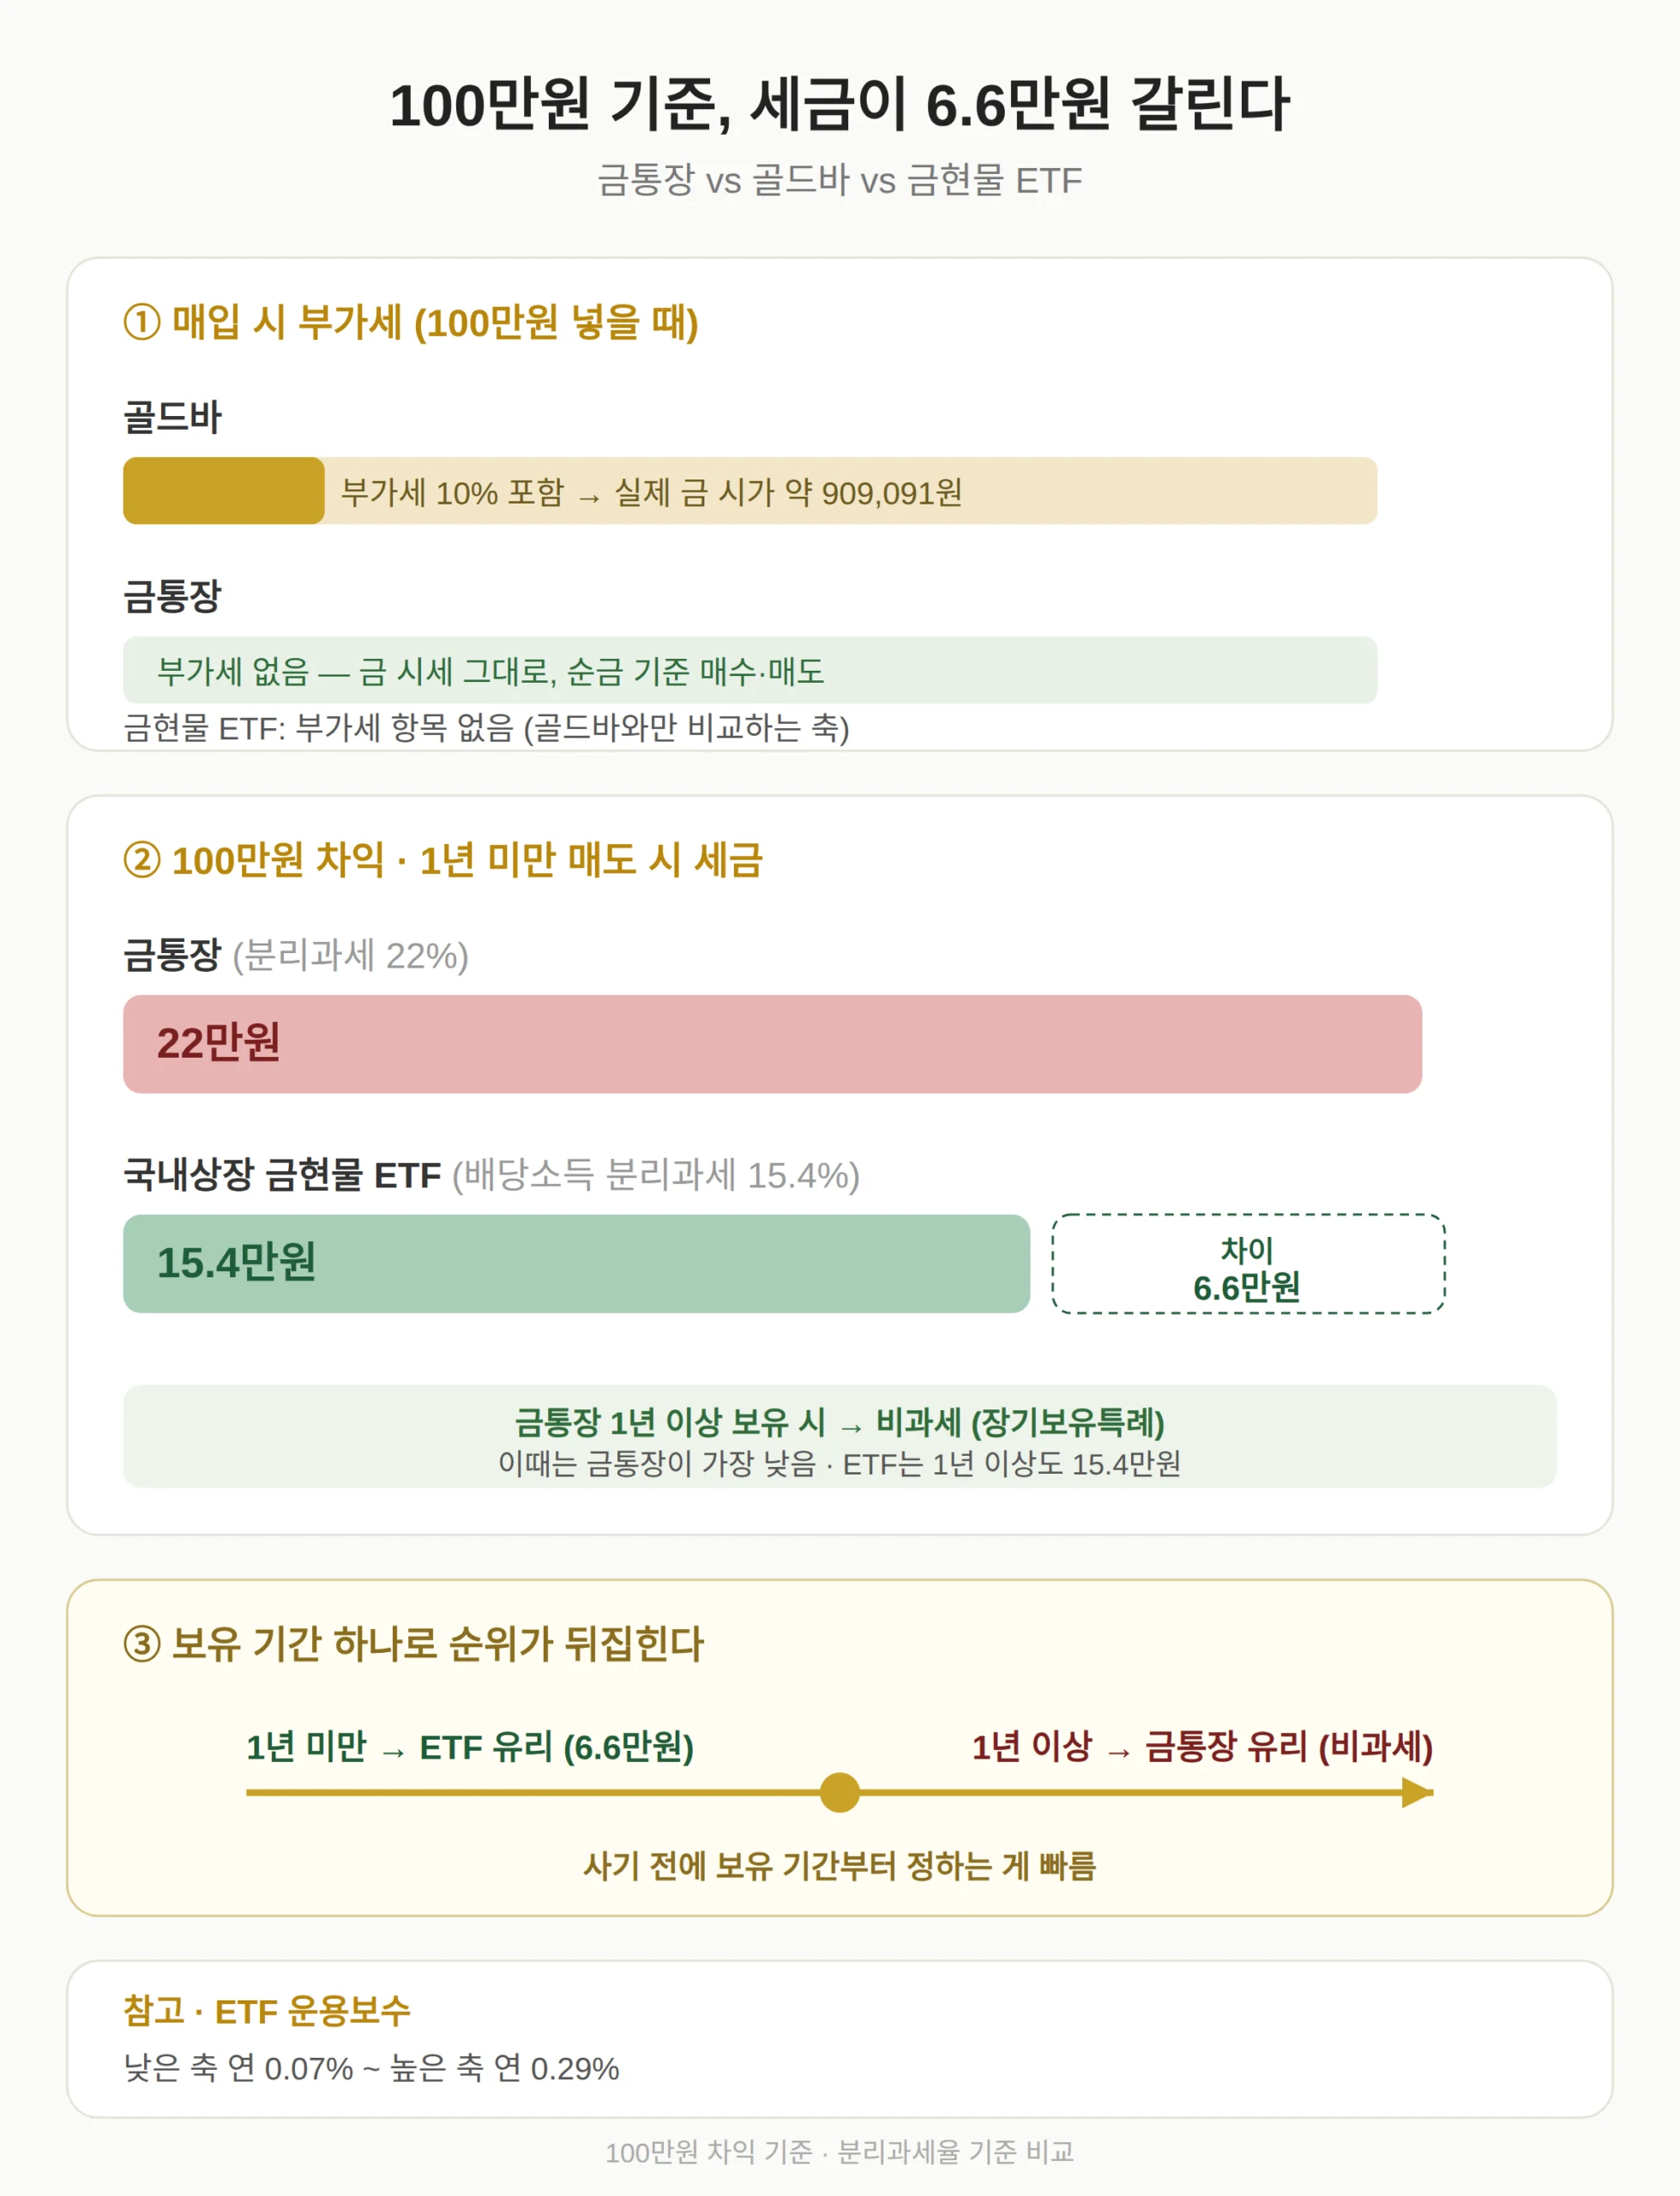
2026년 9월 20일 기준 100만원으로 골드바를 사면 부가세 10%가 매입가에 붙어 실제 금 시가는 약 909,091원입니다.
같은 돈을 금통장에 넣으면 부가세 없이 금 시세 그대로 사고, 1년 이상 보유해 팔면 차익에 세금이 없습니다.
국내상장 금현물 ETF는 차익의 15.4%를 분리과세합니다.
근거는 과세 규정입니다.
골드바 같은 금 현물은 매입가에 부가가치세 10%가 붙고, 금통장(은행 금 현물 계좌)은 매도 차익에 대해 1년 이상 보유 시 장기보유특례로 비과세입니다.
1년 미만에 팔면 기타소득 분리과세 22%로 바뀌고, ETF는 보유 기간과 관계없이 15.4%입니다.
제가 이런 물건을 볼 때 먼저 확인하는 건 살 때 값이 아니라 ‘팔 때’ 조건입니다 — 보유 기간에 따라 세금이 달라지는지, 되사줄 때 시세가 얼마나 깎이는지가 수익을 가릅니다.
저라면 1년 이상 버틸 돈이면 금통장, 기간이 불확실하면 ETF부터 봅니다.
| 100만원 매입 시 부가세 | 부가세 10% 포함 — 실제 금 시가 약 909,091원(식: 100만원÷1.1) |
|---|---|
| 1년 미만 매도 세금(100만원 차익) | 기타소득 분리과세 22% → 22만원 |
| 1년 이상 매도 세금(100만원 차익) | 장기보유특례 비과세 |
| 매입·매도 비용 | 금 시세 대비 스프레드 — 은행마다 다름 |
| 보관 | 실물이므로 대여금고 등 보관 비용이 따로 듦 |
금통장 골드바 ETF 부가세·세금 비교표
100만원 차익 기준, 1년 미만 매도 시 금통장 세금은 22만원이고 같은 차익의 국내상장 금현물 ETF는 15.4만원입니다.
1년 이상 보유한 금통장은 비과세라 이때는 금통장이 가장 낮습니다.
| 구분 | 매입 시 부가세 | 1년 미만 매도 세금(100만원 차익) | 1년 이상 매도 세금 |
|---|---|---|---|
| 금통장 | 없음(금 시세 그대로, 순금 기준) | 22만원(분리과세 22%) | 비과세(장기보유특례) |
| 골드바 | 매입가에 10% 포함 — 100만원 중 실제 금 시가 약 909,091원 | 실물 매도라 차익 과세 별도 확인 필요 | 실물 매도라 차익 과세 별도 확인 필요 |
| 금현물 ETF(국내상장) | 부가세 항목 없음 | 15.4만원(배당소득 분리과세 15.4%) | 15.4만원(배당소득 분리과세 15.4%) |
매입 단계도 갈립니다.
골드바는 부가세 10%가 매입가에 붙지만, 금통장은 부가세 없이 금 시세 그대로 순금 기준으로 사고팝니다.
ETF에는 부가세 항목이 없어 이 축은 골드바와만 비교합니다.
1년 안에 팔 수도 있는 사람은 ETF 쪽이 세금에서 6.6만원 유리하고, 1년 이상 놔둘 생각이면 금통장이 이깁니다.
보유 기간 하나로 순위가 뒤집히는 구간이라 사기 전에 기간부터 정하는 게 빠릅니다.
금 팔 때 시세 — 스프레드와 되사기 손실 구조
팔 때 값이 깎이는 경로는 수단마다 다릅니다.
금통장은 사고팔 때 각각 금 시세와 살짝 어긋난 가격(금리 차)으로 거래되고, 골드바는 되사줄 때 재가공 비용만큼 깎이며, ETF는 주식계좌에서 즉시 체결됩니다.
- 금통장 — 은행이 매입·매도 시 각각 금 시세 대비 어긋난 가격(금리 차)을 붙입니다.
구체 수치는 은행마다 다르니 가입 전 해당 은행 안내 페이지에서 확인하면 됩니다.
- 골드바 — 정비사(금 가게)가 되사줄 때 재가공 비용만큼 매입가에서 깎아서, 매입 직후 팔면 손실이 구조적으로 큽니다.
정비사별 구체 손실액은 공시 시세로 확인 필요합니다.
- ETF — 실물 보관이 필요 없고 주식계좌에서 체결이 즉시라 되사기 절차 자체가 없습니다.
자주 사고팔지 않을 거라면 이 항목의 무게는 줄고, 단기 매매가 예상되면 체결 즉시인 ETF가 손해 폭을 줄입니다.
환율이 오르면 금값이 오르나 — 1385.5원이 내 투자에 닿는 경로
국내 금가격은 국제금값×원달러환율로 결정되어, 2026년 9월 20일 원달러 1385.5원의 7거래일 연속 상승 국면에서 국내 금 시세도 함께 올랐습니다.
환율이 오르면 국제 금값이 그대로여도 원화 금값은 오릅니다.
숫자로 보면, 환율 1385.5원 기준 국제 금값이 그대로일 때 환율만 40원 오르면 그 액수만큼 g당 값이 오르는 비율은 약 2.9%입니다(국제 기준 g당 금값은 추정이라 비율로만 제시). 다만 환율이 내리면 같은 경로로 국내 금값도 내려갈 수 있어, 환율 상승이 곧 금 투자 수익을 보장하지는 않습니다.
금 사기 전 환율이 급등한 직후라면 이미 값에 반영됐을 수 있다는 뜻이고, 반대로 환율이 1360~1440원 등락 전망 구간이라면 금값 변동성도 커집니다.
1만원 안팎 1주부터 사서 나눠 사는 ETF 적립식 접근은 이런 구간에서 타이밍을 줄이는 방법이 됩니다.
골드바 보관비용과 18K — 실물로 들 때 붙는 추가 비용
골드바를 실물로 들면 보관 비용이 매입 단가 외에 붙습니다.
은행 대여금고는 연 수만~수십만원대로, 100만원 투자 대비 연 2~20%대 추가 비용이 가능합니다.
집에 두면 비용은 없지만 도난 위험이 남습니다.
18K 같은 가공품은 투자용이 아닙니다.
부가세에 시세 프리미엄(유통마진)까지 붙어 순금(99.9%) 대비 팔 때 손실이 큽니다.
실물이 목적이면 순금 골드바여야 하고, 골드바는 1g부터 팔지만 100g 이상일수록 g당 가공비가 낮아 소액일수록 g당 단가가 불리합니다.
한편 금통장은 계좌상 금이라 실물 인출 시 별도 가공·배송 비용이 발생하고, 실물이 필요 없으면 인출 없이 시세차익만 거래하는 게 일반적입니다.
집에 금을 두고 싶은 사람만 골드바가 답이고, 그렇지 않다면 보관 비용과 되사기 스프레드가 따로 붙는 실물 대신 계좌형 수단이 부담이 적습니다.
이런 사람이면 이쪽 — 보유 기간·소액 여부로 고르기
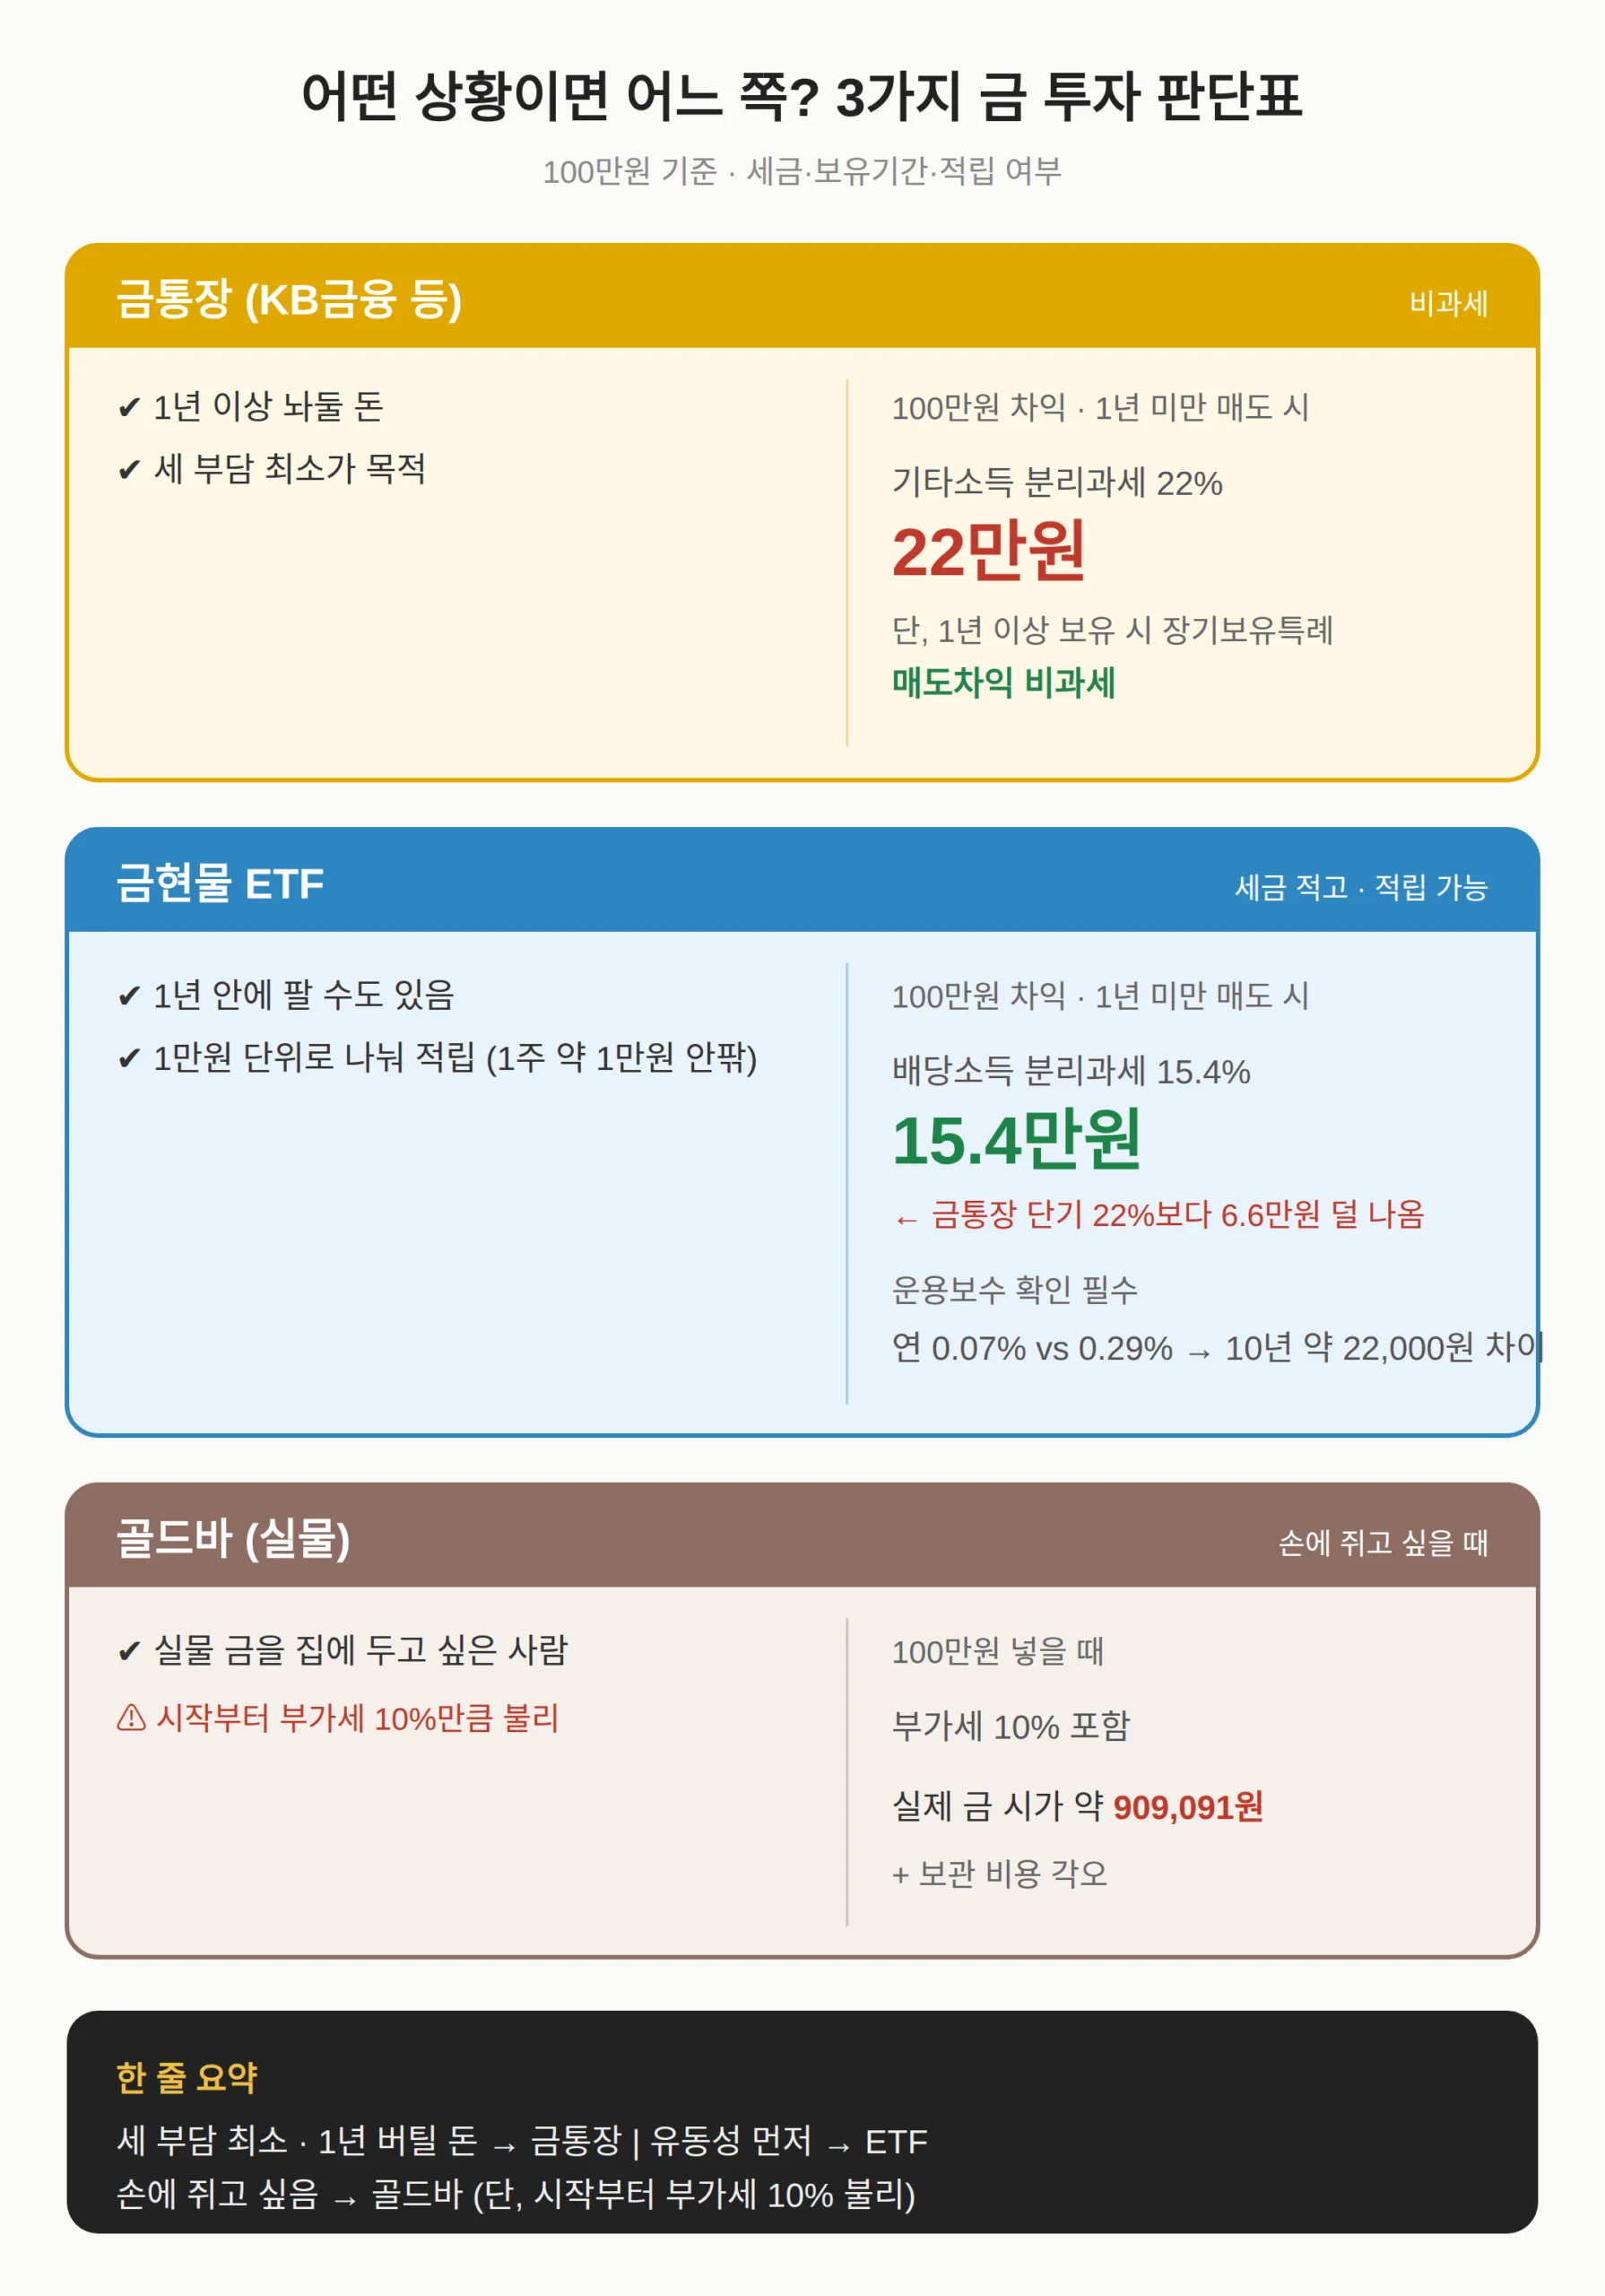
1년 이상 놔둘 생각이면 금통장, 1년 안에 팔 수도 있으면 금현물 ETF, 실물을 집에 두고 싶으면 골드바입니다.
1만원 단위로 나눠서 계속 사고 싶은 사람도 ETF입니다.
| 나의 상황 | 이쪽이 유리 |
|---|---|
| 1년 이상 버틸 돈, 세 부담 최소가 목적 | 금통장(장기보유특례 비과세) |
| 1년 안에 팔 수도 있음 | 금현물 ETF(15.4% — 금통장 단기 22%보다 낮음) |
| 1만원 단위로 나눠 적립 | 금현물 ETF(1주 약 1만원 안팎부터) |
| 손에 쥐고 싶은 실물 | 골드바(부가세 10% + 보관 비용 각오) |
ETF를 장기로 들고 갈 사람은 상품 고르기에서 운용보수를 먼저 봅니다.
국내 금현물 ETF 보수는 연 0.07~0.29%로 상품 간 차이가 커서, 100만원을 10년 들고 있으면 두 축의 단순 산수 격차가 약 22,000원입니다.
연준이 연내 추가 인상 가능성(연말 정책금리 전망치 4.1% 상향)을 밟으면 2026년 12월 15일 전후는 환율·금값 변동성 구간이라, 그때 값을 확인해 보유 기간을 다시 정하면 됩니다.
이런 분이면 이쪽입니다 — 세 부담 최소가 목적이고 1년 버틸 돈이면 금통장, 유동성이 먼저면 ETF, 손에 쥐고 싶으면 골드바(단, 시작부터 부가세 10%만큼 불리하다는 각오 필요).
함께 보면 좋은 글
참고 자료
세 줄 요약
- 세금 순위는 보유 기간이 가릅니다 — 1년 이상 금통장(비과세) > ETF(15.4%) > 1년 미만 금통장(22%).
- 골드바는 부가세 10%로 시작해 보관·되사기 비용까지 붙으므로 실물 필요성이 있는 사람만 해당합니다.
- 환율(2026-09-20 1385.5원)과 금값은 같이 움직이니 사기 전 환율을 함께 봅니다.
자주 묻는 질문
Q. 금 투자 방법 비교 — 금통장 골드바 ETF 뭐가 나은가?
1년 이상 보유면 금통장(매도차익 비과세), 기간이 불확실하면 금현물 ETF(15.4% 분리과세), 실물이 꼭 필요하면 골드바(부가세 10% 부담)입니다.
Q. 골드바 살 때 부가세는 얼마나 되나요?
매입가에 부가가치세 10%가 붙어, 100만원을 지출하면 실제 금 시가는 약 909,091원입니다(2026-09-20 기준).
Q. 금통장은 1년 미만에 팔면 세금이 얼마인가요?
매도차익에 기타소득 분리과세 22%가 적용됩니다. 1년 이상 보유하면 장기보유특례로 비과세입니다.
Q. 금현물 ETF 세금은 어떻게 되나요?
국내 상장 금현물 ETF는 매도차익을 배당소득으로 분리과세해 15.4%입니다. 다만 개별 종목 보수율과 해외상장 ETF 과세는 운용사 공시를 확인해야 합니다.
Q. 환율이 오르면 금값도 오르나요?
국내 금가격은 국제금값×원달러환율로 결정되어 환율 상승 국면에서 국내 금 시세도 함께 올랐습니다(2026-09-20 원달러 1385.5원 기준).
이 글을 읽고 나서 볼 것 — 2026년 12월 15일 전후 연준 인상 가능성(연말 정책금리 전망치 4.1% 상향). 환율·금값 변동성 구간이니 그때 보유 기간별 세금을 다시 확인하면 됩니다.
표지 사진: 400-oz-Gold-Bars-AB-01 by Andrzej Barabasz (Chepry) — CC BY-SA 4.0
#금투자방법비교 #금통장 #골드바 #금현물ETF #부가세 #환율
korea contents 소식 받기
새 소식을 메일로 정리해 보내드립니다. 광고는 보내지 않습니다.