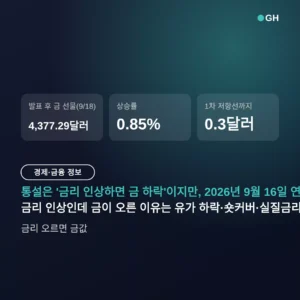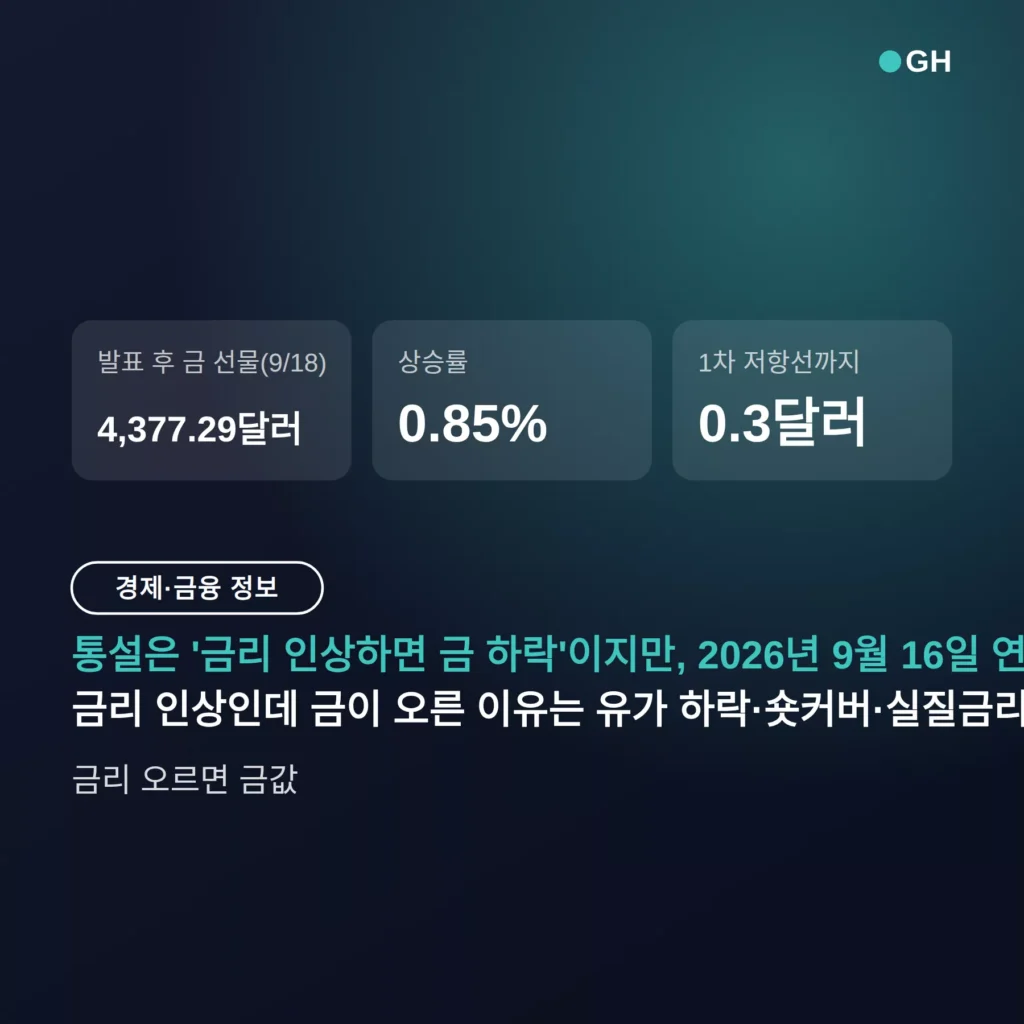
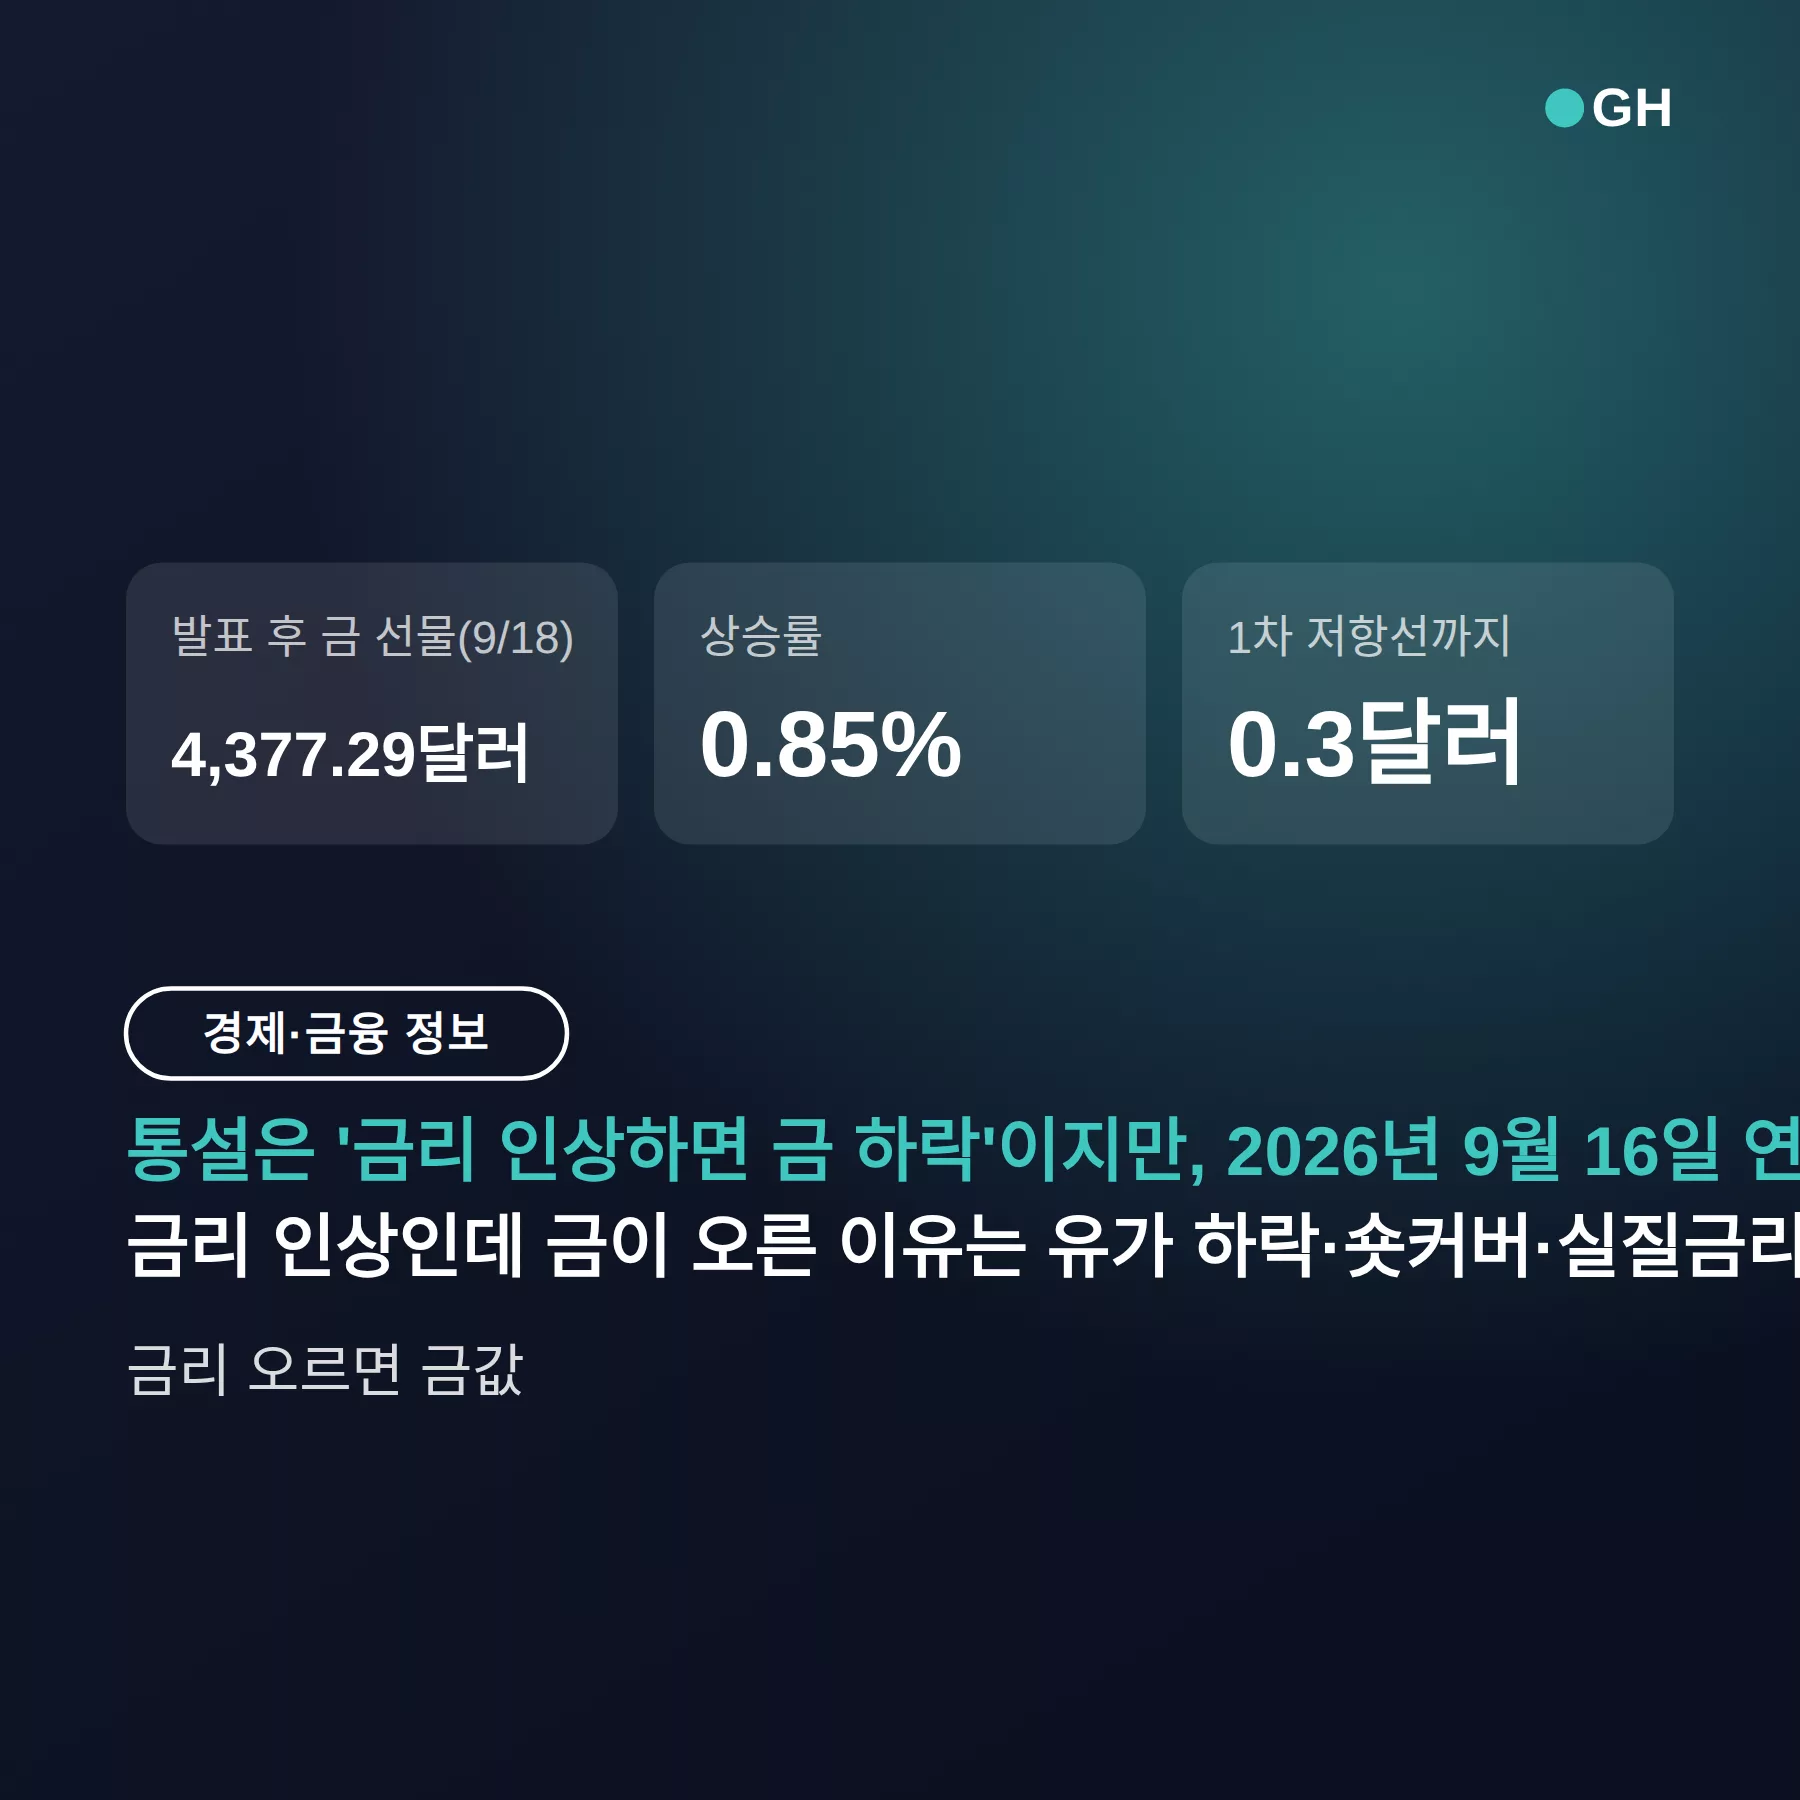
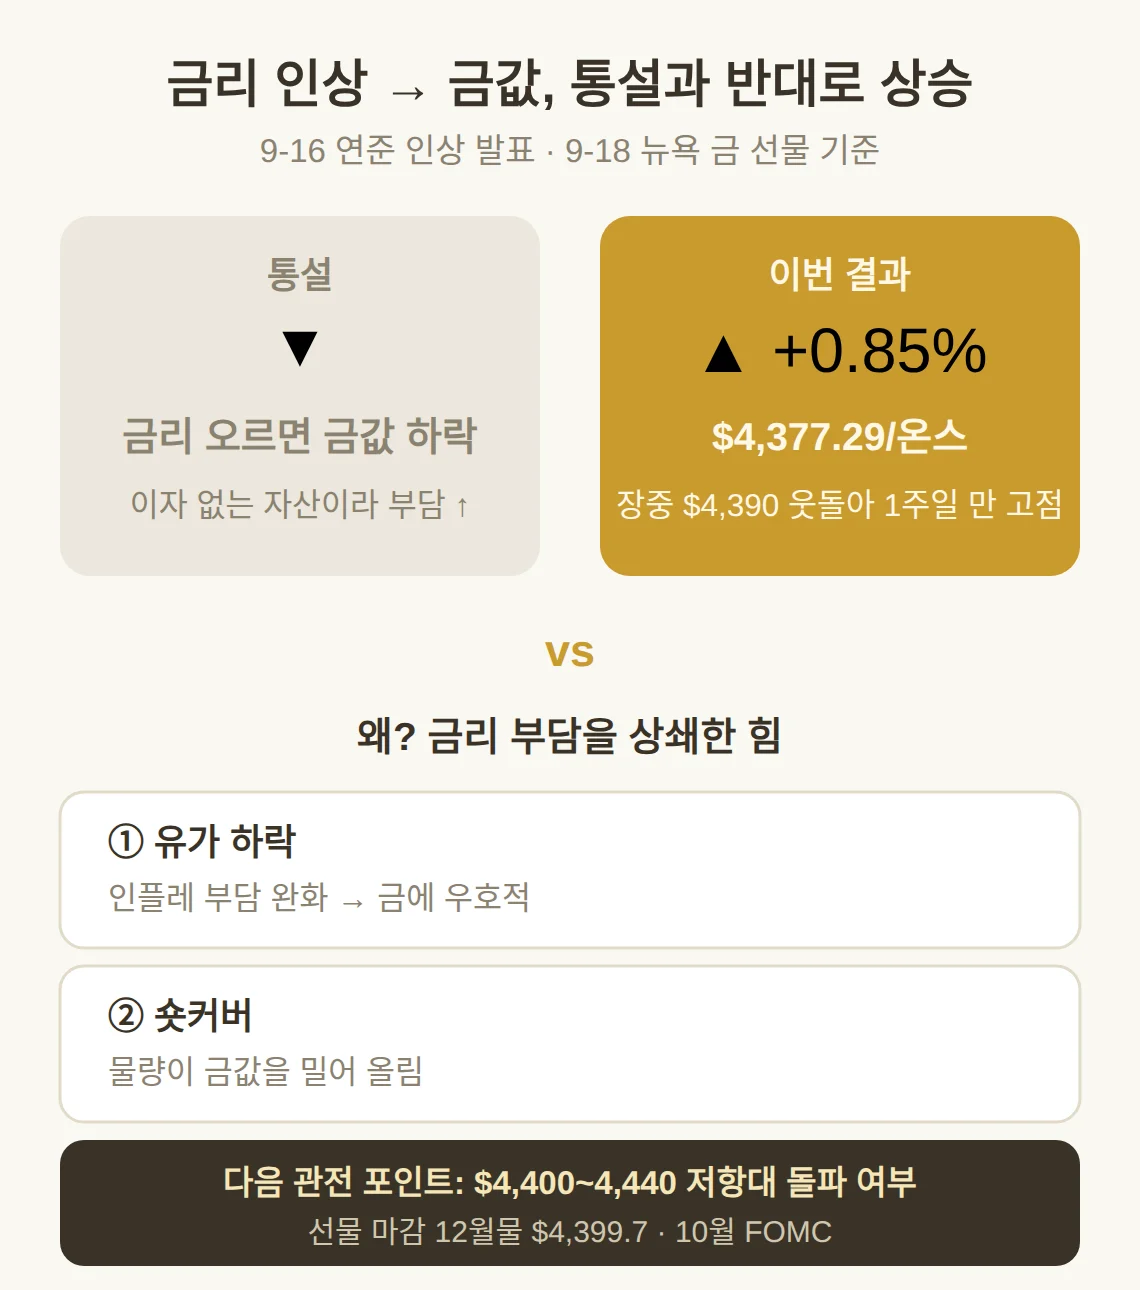
2026년 9월 16일 연준이 금리를 올렸는데, 이틀 뒤인 9월 18일 뉴욕 금 선물은 온스당 4,377.29달러로 0.85% 상승했습니다.
금리가 오르면 이자 없는 금의 보유 부담이 커져 값이 내리는 게 원칙이라 배웠다면, 이번엔 그 반대가 일어났습니다.
이 글은 이번 상승의 세 가지 경로와 실질금리 확인 방법, 그리고 앞으로 볼 저항대·FOMC를 정리합니다.
목차
- 금리 오르면 금값 오르나 내리나 — 9월 18일엔 반대로 오랐다
- 금리 인상했는데 금값이 오른 이유
- 실질금리와 금값 관계, 어디서 확인하나
- 인상기에도 금은 폭락하지 않았다 — 2022~2023 전례
- 국내 금값 지금 얼마 — 어디서 확인하나
- 이제 볼 것 — 4,400달러 저항선과 10월 FOMC
금리 오르면 금값 오르나 내리나 — 9월 18일엔 반대로 오랐다
전통적 통설은 금리가 오르면 금값이 내리는 것이지만, 이번엔 반대로 움직였습니다.
금은 이자를 주지 않는 자산이라 금리가 오르면 예금·국채가 더 매력적이 되고 금의 보유 부담이 커지는 게 통설의 근거입니다.
그런데 9월 18일 뉴욕 금 선물은 온스당 4,377.29달러로 0.85% 오르며 장중 4,390달러를 웃돌아 1주일 만의 고점을 기록했습니다.
금리 인상에 금값이 왜 오르는지 이유를 묻는 사람이라면, 인상 발표 직후 0.85% 상승은 유가 하락과 숏커버가 금리 부담을 상쇄한 사례로 풀 수 있습니다.
이 물음에 제가 먼저 확인하는 것은 ‘인상인데 글이 오른다면 어느 경로가 금리 부담을 덮었는가‘입니다.
| 항목 | 확인된 내용 |
|---|---|
| 트리거 | 9-16 연준 금리 인상 발표 |
| 발표 직후 금값 | 9-18 뉴욕 금 선물 온스당 4,377.29달러, 0.85% 상승, 장중 4,390달러 웃돌아 1주일 만 고점 |
| 통설 | 금리 오르면 금값은 내리는 것(금은 이자를 주지 않는 자산) |
| 상승 원인 | 유가 하락과 숏커버가 금리 부담을 상쇄 |
| 다음 이벤트 | 2026년 10월 FOMC |
| 통설 | 금리 오르면 금값 내림(금은 이자를 주지 않는 자산) |
|---|---|
| 이번 실제 움직임 | 9월 16일 인상 발표 후 9월 18일 금 선물 0.85% 상승 |
| 발표 직후 시세(9/18) | 온스당 4,377.29달러, 장중 4,390달러 웃돌아 1주일 만 고점 |
| 선물 마감가(9/17 보도) | 12월물 4,399.7달러, 장중 고점보다 9.7달러 높음 |
| 1차 저항선까지 거리 | 마감 4,399.7달러에서 4,400달러까지 0.3달러(약 0.007%) |
금리 인상했는데 금값이 오른 이유
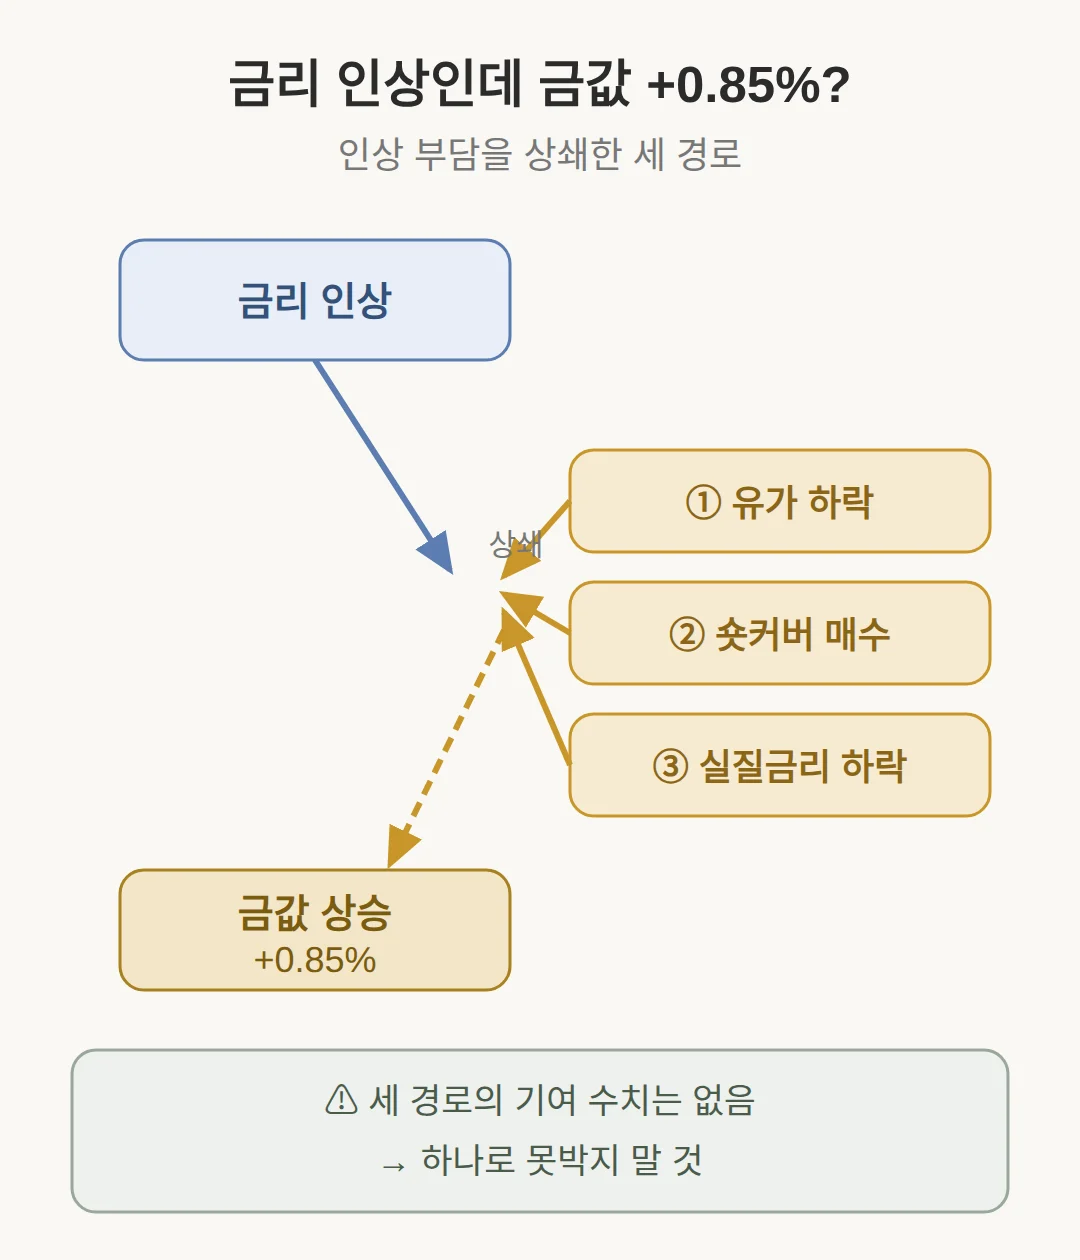
이번 상승에서 유가 하락과 숏커버가 금리 인상 부담을 상쇄했습니다.
- 유가 하락 — 기름값이 내리면 물가 오름 기대가 눌리고, 금리 인상의 실질 부담이 그만큼 가벼워집니다.
- 숏커버 — 가격이 내릴 것을 예상하고 미리 팔아 둔 사람들이 예상이 어긋나며 그 포지션을 되사는 게 매수로 작동해 상승에 힘을 보탭니다.
- 실질금리 — 명목금리 오름폭보다 물가 오름 기대가 크면 실질금리는 오히려 내려 금에 유리해집니다.
다만 유가 하락과 숏커버가 각각 얼마나 기여했는지 수치는 나와 있지 않아, 상승 원인을 세 경로 중 하나로 못박지 않는 것이 맞습니다.
세 경로 중 어느 하나만 보고 ‘이번엔 통설이 맞다·틀리다’를 판단하지 않는 것이 안전합니다.
👉 금리 오르면 은행주 오르나, 예대마진 시차와 안 오르는 조건
실질금리와 금값 관계, 어디서 확인하나
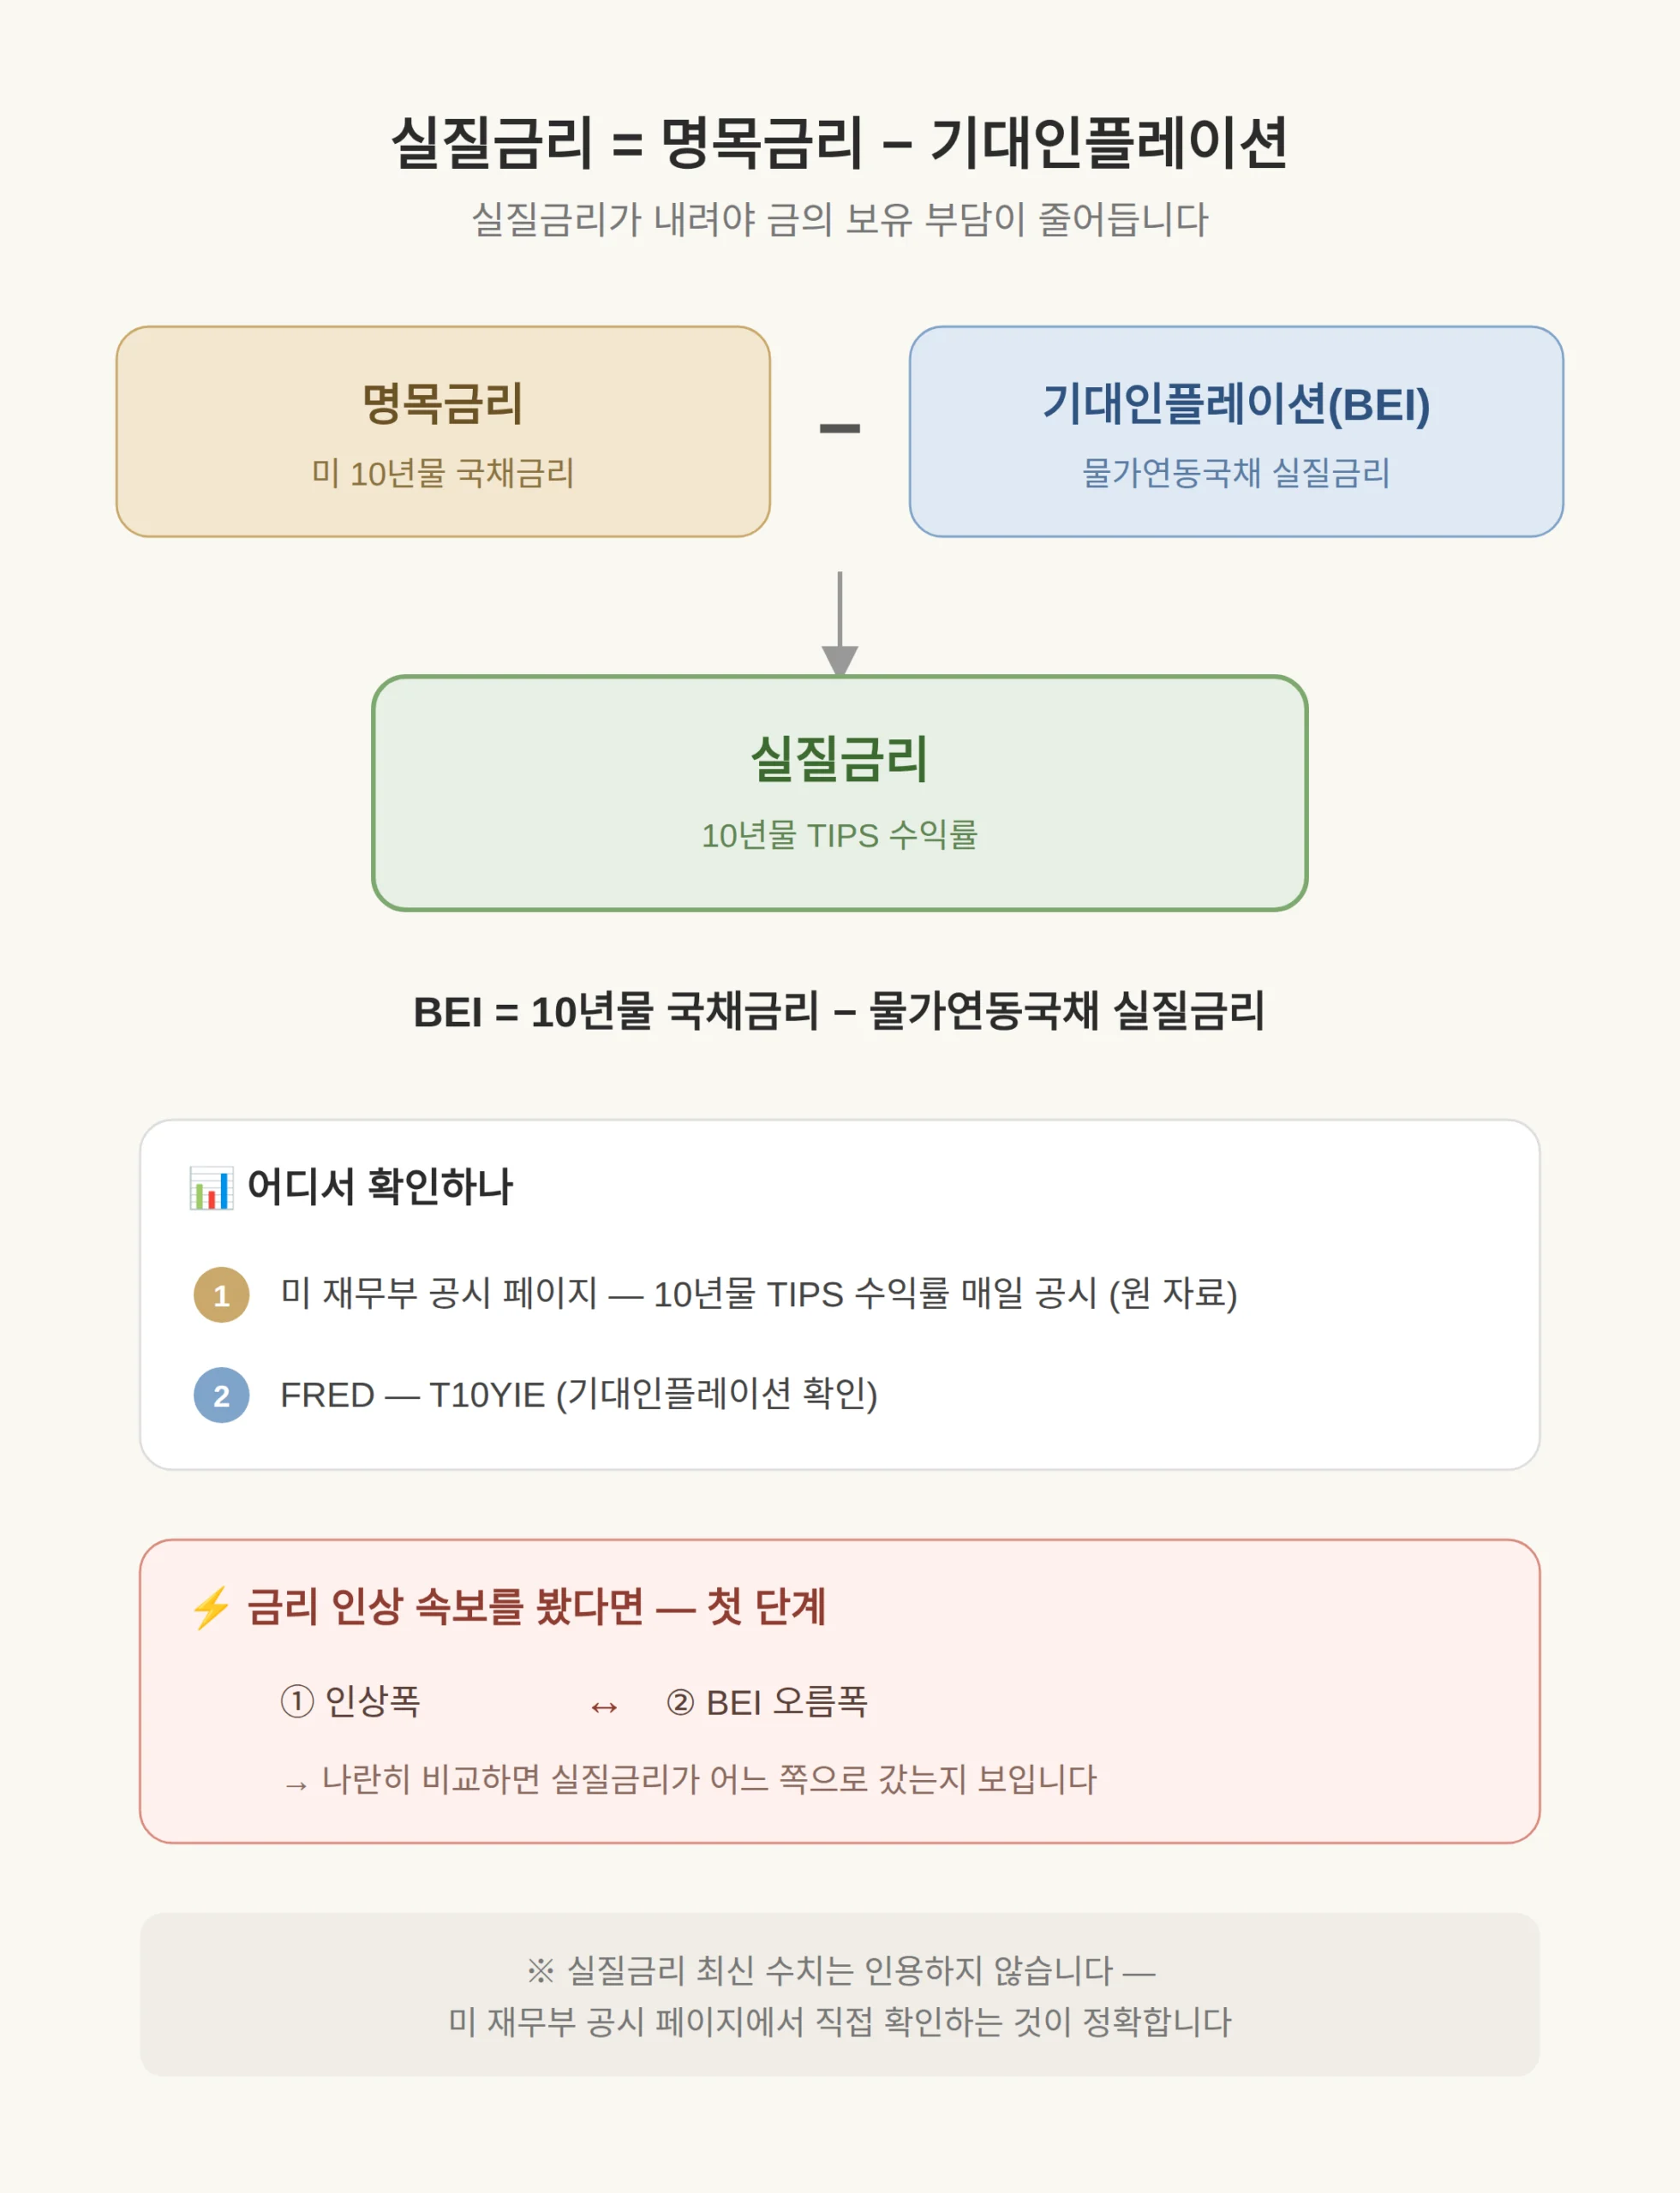
실질금리는 명목금리에서 기대인플레이션을 뺀 값이고, 이 값이 내려야 금의 보유 부담이 줄어듭니다.
기대인플레이션은 미 10년물 손익분기인플레이션(BEI, 10년물 국채금리 − 물가연동국채 실질금리)으로 시장에서 공식적으로 확인합니다.
원 자료는 미 재무부가 매일 공시하는 10년물 TIPS 수익률이고, FRED의 T10YIE로도 볼 수 있습니다.
이번 글을 쓰는 시점에 실질금리 최신 수치는 따로 확보하지 못했으므로 수치를 인용하지 않고, 미 재무부 공시 페이지에서 직접 값을 확인하는 것이 정확합니다.
금리 인상 속보를 봤다면, 인상폭과 BEI(기대인플레이션) 오름폭을 나란히 놓고 비교해 보는 것이 실질금리가 어느 쪽으로 갔는지 확인하는 첫 단계입니다.
인상기에도 금은 폭락하지 않았다 — 2022~2023 전례
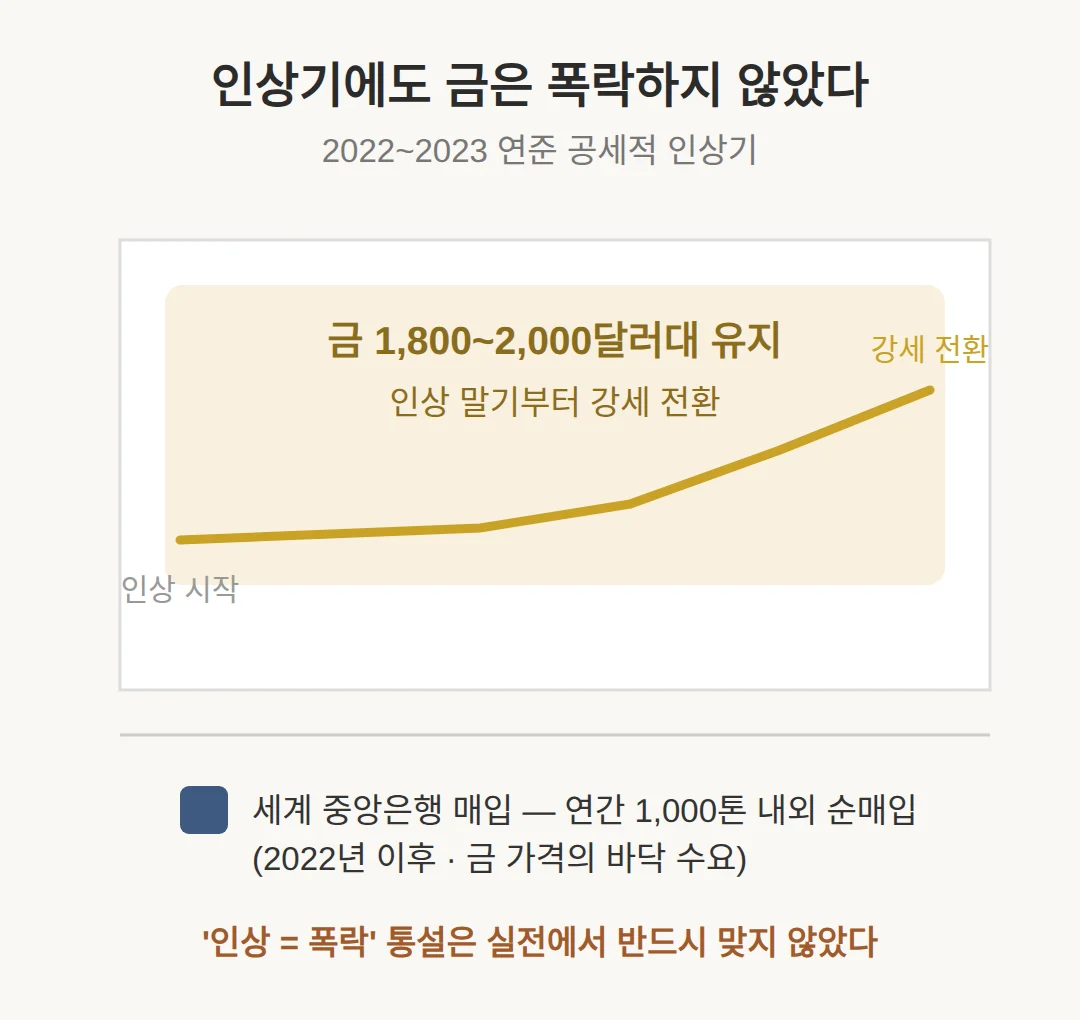
2022~2023년 연준이 공세적으로 금리를 올릴 때도 금은 1,800~2,000달러대를 유지했고, 인상 말기부터는 강세로 전환했습니다.
통설대로라면 대규모 인상기에 금이 크게 빠져야 했는데 실제로는 바닥을 지켰습니다.
배경에는 세계 중앙은행들의 매입이 있습니다 — 2022년 이후 중앙은행들은 연간 1,000톤 내외의 금을 순매입해 금 가격의 바닥 수요가 되어 왔습니다.
금리 사이클과 무관하게 계속 사는 수요가 있는 셈입니다.
이번 상승이 일시적 현상인지 궁금한 사람에게, 2022~2023년 전례는 ‘인상 = 폭락’이라는 전제 자체가 실전에서는 반드시 맞지 않았음을 보여 줍니다.
국내 금값 지금 얼마 — 어디서 확인하나
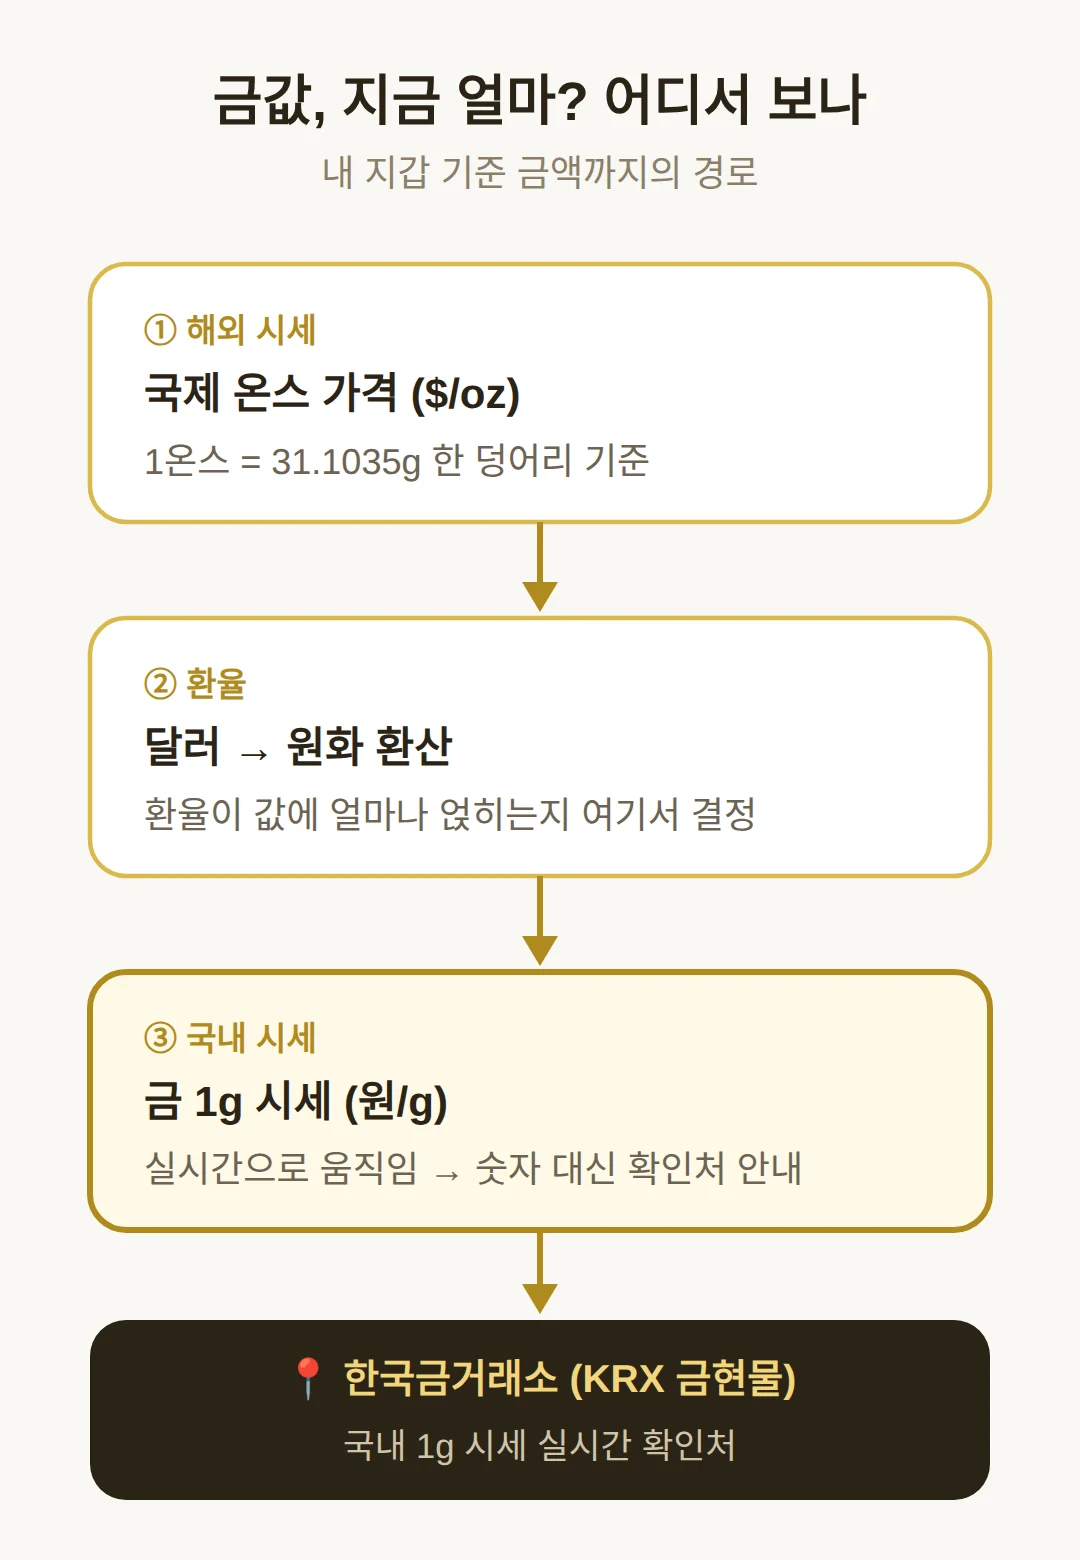
국내 금 1g 시세는 한국금거래소(KRX 금현물) 페이지에서 실시간으로 확인할 수 있습니다.
해외 온스당 달러 가격은 31.1035g을 한 덩어리로 본 값이라, 내 지갑 기준 금액으로 바꾸려면 환율과 국내 시세를 거쳐야 합니다.
국내 시세는 실시간으로 움직이기 때문에 이 글에서 숫자로 못박지 않고, 확인처만 안내합니다.
금을 사려는 사람이라면 해외 온스 가격과 국내 1g 시세를 나란히 떠서 환율이 값에 얼마나 얹혔는지 비교해 보면 됩니다.
👉 9월 FOMC 금리 결정, 인상 확률 58% — CPI가 마지막 변수
이제 볼 것 — 4,400달러 저항선과 10월 FOMC
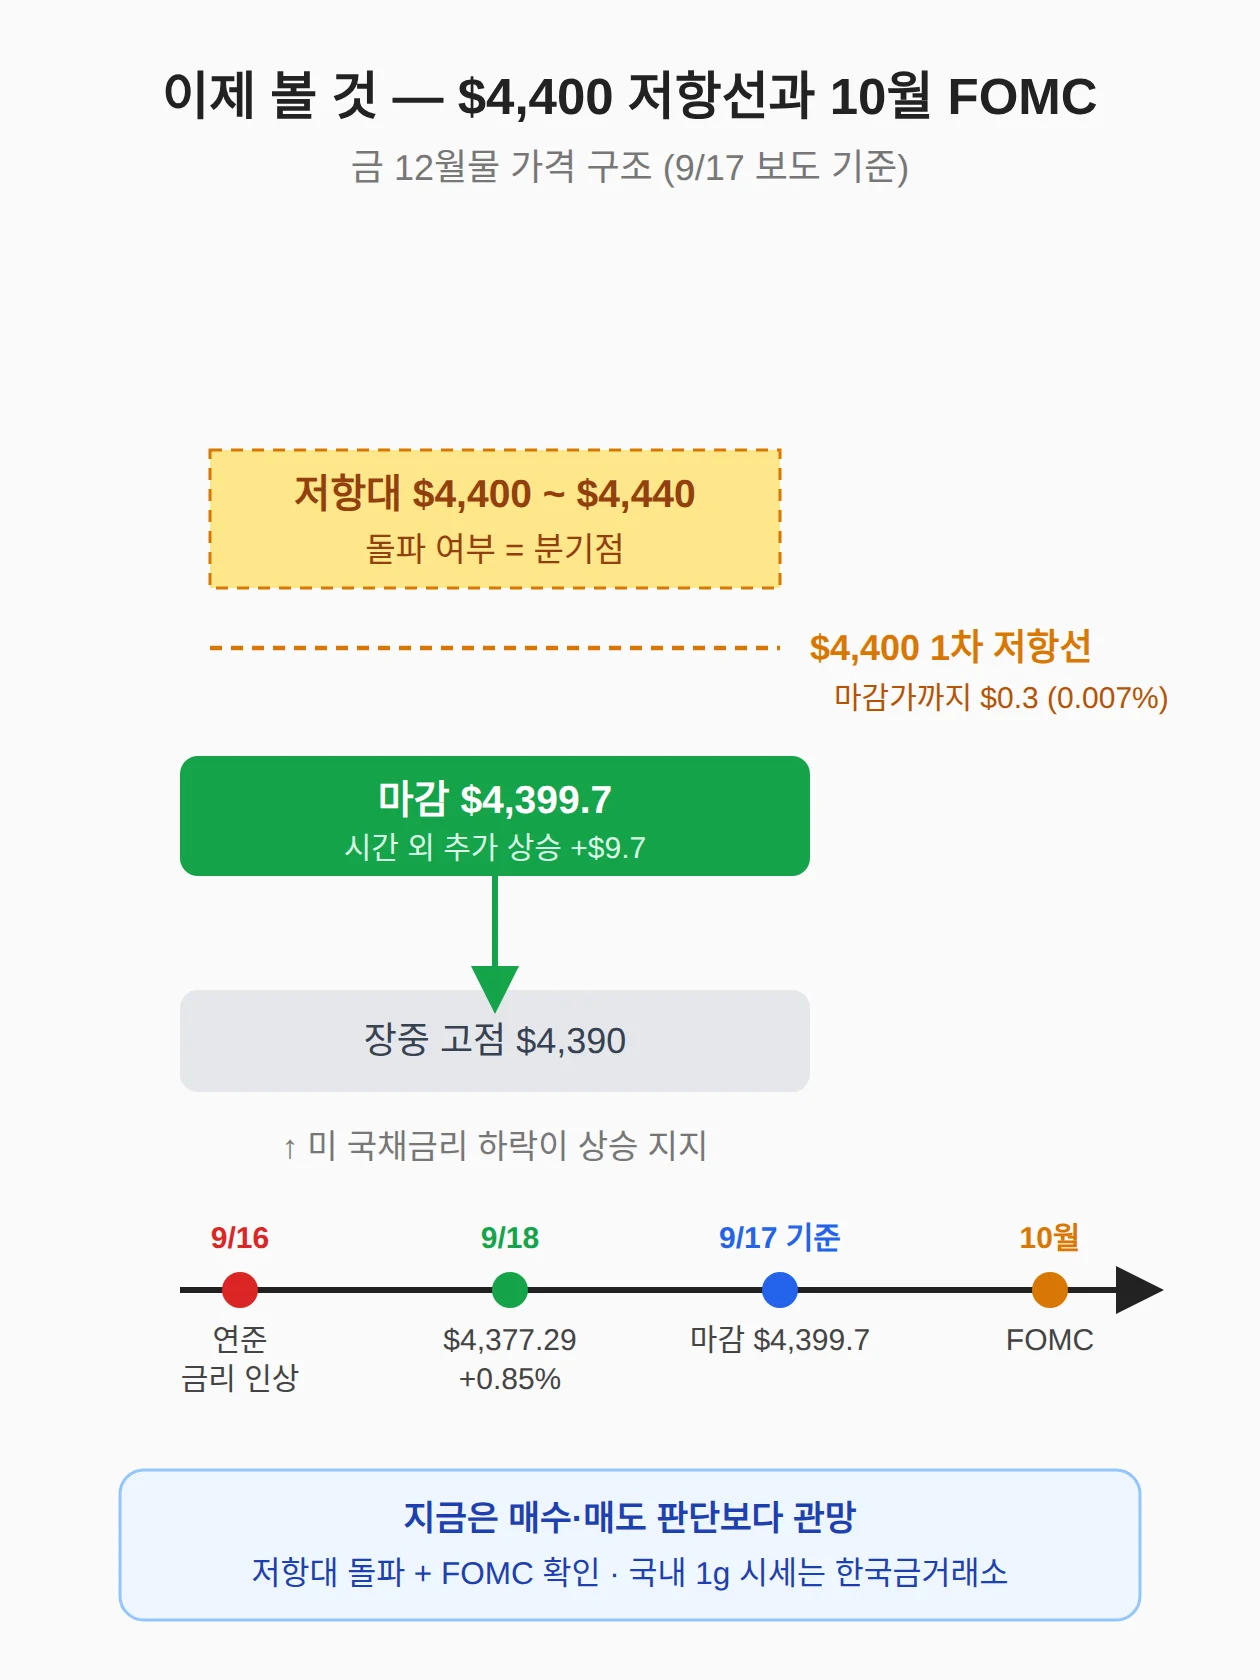
금 12월물은 4,399.7달러로 마감해 1차 저항선 4,400달러까지 0.3달러(약 0.007%) 차이로 다가왔습니다.
기술적 저항대는 4,400~4,440달러 구간입니다.
마감가가 장중 고점 4,390달러보다 9.7달러 높은 것으로 마무리되어, 시간 외에 추가 상승이 붙었습니다.
저항선을 뚫느냐 못 뚫느냐가 다음 방향의 분기점이 되고, 미 국채금리 하락이 이번 상승을 지지했습니다.
저라면 지금 매수·매도를 판단하기보다 4,400~4,440달러 저항대 돌파 여부와 10월 FOMC까지 관망하며, 그 사이 국내 1g 시세는 한국금거래소에서 확인합니다.
10월 FOMC의 정확한 날짜는 연준 공식 캘린더에서 확인해 달력에 적어 두는 것이 빠릅니다.
👉 9-18 금 선물 0.85% 상승 원인 보도 (블록미디어)
👉 실질금리와 금값의 관계를 설명하는 WGC 리서치 (World Gold Council)
👉 미 10년물 손익분기인플레이션(BEI) 시계열 그래프 (FRED)
👉 10년물 TIPS 실질금리 매일 공시 페이지 (미 재무부)
👉 국가별 중앙은행 금 보유량 데이터 (World Gold Council)
👉 2022~2023 인상기 금 가격 추이 데이터 (World Gold Council)
함께 보면 좋은 글
📎 FOMC 총정리
📎 9월 fomc 날짜
📎 미 연준 금리 인상 확률 86.3%, 원달러 환율 1,360~1,400원 반등 시나리오
📎 브렌트유 100달러 국내 유가는 오르나 — 원화 강세가 남긴 것
📎 📅 다가오는 일정 — 발매·개봉·발표 캘린더
참고 자료
- 실질금리·달러·중앙은행 수요 3경로 정리는 기존 brief 내용으로 충분, 신규 1차 자료 미확보 (blockmedia.co.kr)
- 금 12월물 4,399.7달러 마감, 미 국채금리 하락이 상승 지지 (junggi.co.kr)
- 실질금리 하락 시 금 상승 압력 — 금은 이자 없는 자산으로 기회비용 논리 (gold.org)
다음에 볼 날짜와 저항선
- 2026년 10월 FOMC — 연준 공식 캘린더에서 날짜를 확인해 달력에 적어 둔다
- 금 선물 4,400달러 1차 저항선 돌파 여부 (저항대 4,400~4,440달러)
- 한국금거래소 KRX 금현물 — 국내 금 1g 실시간 시세
자주 묻는 질문
Q. 금리 오르면 금값 오르나 내리나?
통설은 내리는 것이지만, 2026년 9월 16일 인상 발표 직후인 9월 18일 금 선물은 온스당 4,377.29달러로 0.85% 오르며 반대로 움직였습니다.
Q. 금리 인상했는데 금값은 왜 오르나요?
보도 기준으로 유가 하락과 숏커버(내릴 것을 예상한 매도의 되사기)가 금리 인상 부담을 상쇄했고, 실질금리가 내리는 경로도 금에 유리하게 작동할 수 있습니다.
Q. 실질금리와 금값 관계는 어떻게 확인하나요?
실질금리 = 명목금리 − 기대인플레이션이며, 미 재무부 10년물 TIPS 수익률과 FRED의 T10YIE(10년물 손익분기인플레이션)로 확인합니다.
Q. 국내 금 1g 가격은 어디서 보나요?
한국금거래소(KRX 금현물)에서 실시간으로 공시하며, 해외 온스 가격과 환율이 함께 얹혀 국내 시세가 만들어집니다.
금리 발표가 나오면 ‘인상폭 vs 기대인플레이션 오름폭’을 나란히 놓고 봅니다.
#금리오르면금값 #연준금리인상 #금선물 #실질금리 #한국금거래소
korea contents 소식 받기
새 소식을 메일로 정리해 보내드립니다. 광고는 보내지 않습니다.