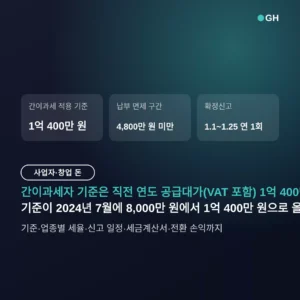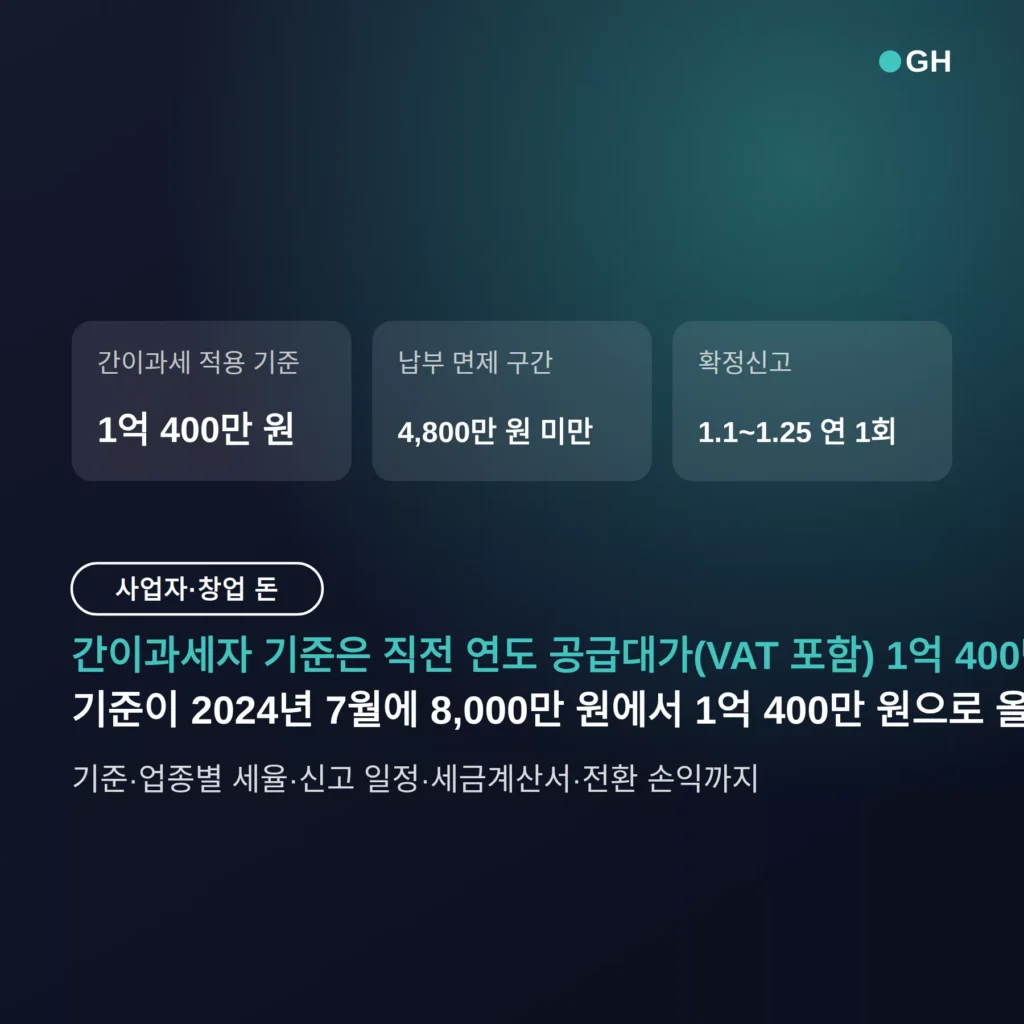
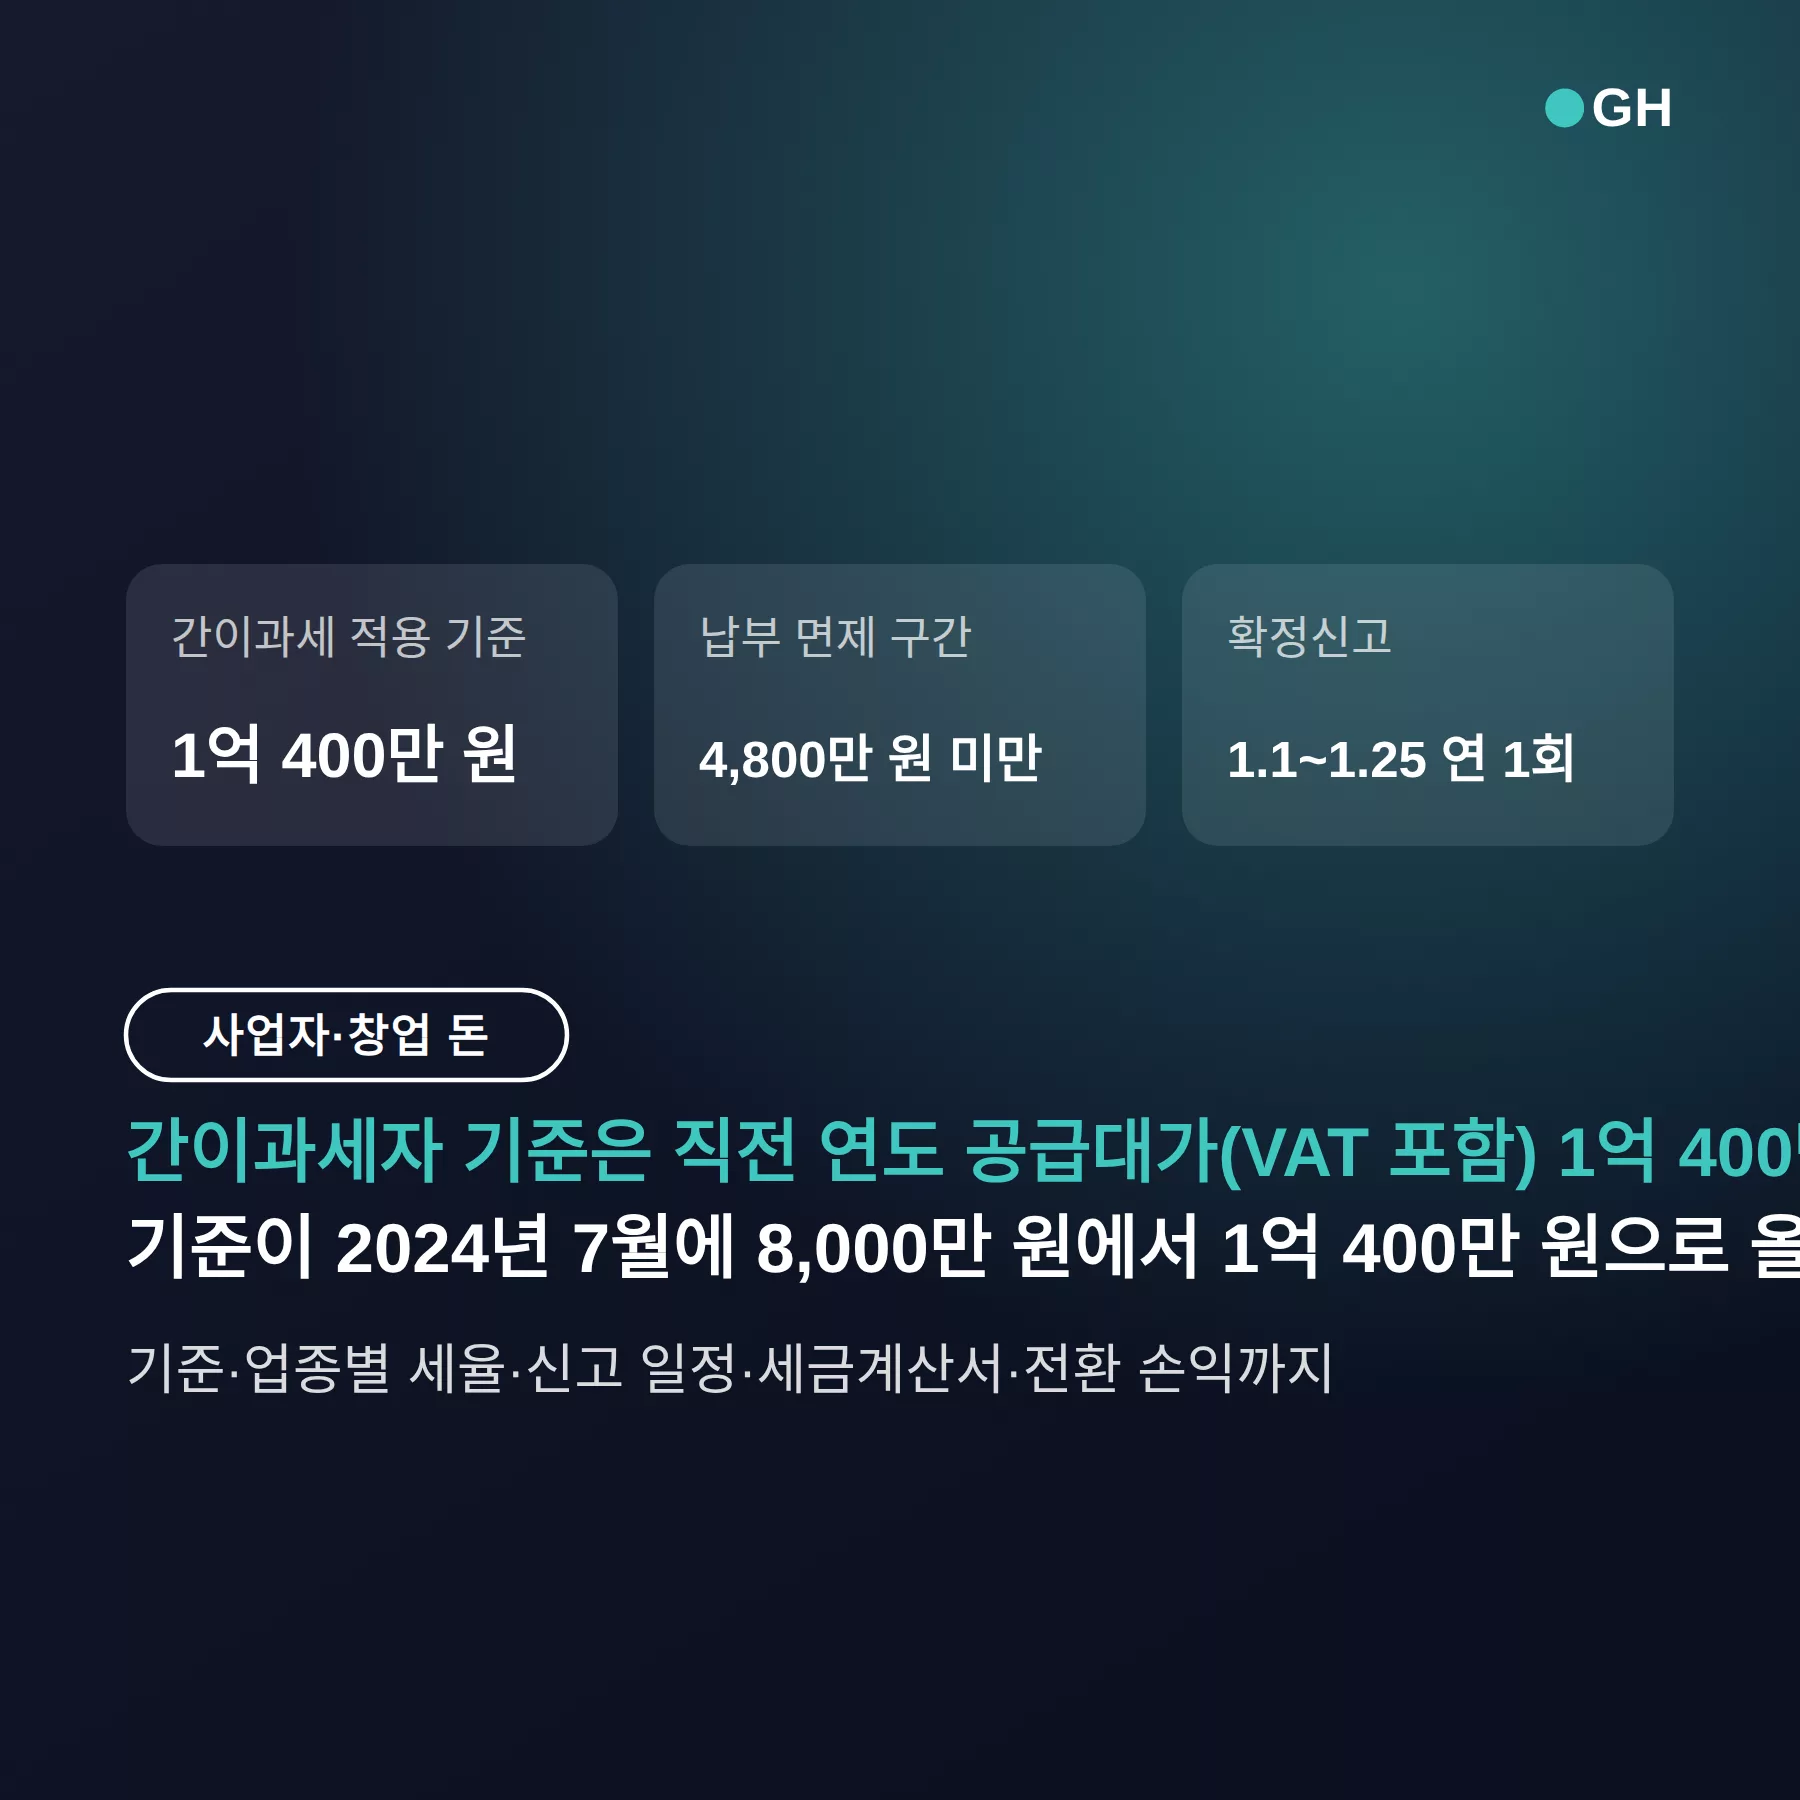
간이과세자 기준은 직전 연도 공급대가(VAT 포함) 1억 400만 원 미만이고, 납부세액은 업종별 실효 세율 0.5~4%로 계산합니다.
기준이 2024년 7월부터 8,000만 원에서 2,040만 원 올랐기 때문에, 옛 자료의 ‘연 매출 8천만원’으로 판단하면 적용 범위를 잘못 잡게 됩니다.
이 글에서는 기준, 업종별 계산 방법, 신고 일정과 절차, 세금계산서 발급, 일반과세 전환 손익, 신청 방법을 정리합니다.
목차
- 간이과세자 기준 2026 — 연 매출 얼마까지 되나요?
- 간이과세자 부가세 계산 방법 — 업종별 실효 세율
- 간이과세자 부가세 신고는 언제, 어떻게 하나요?
- 간이과세자 세금계산서 — 발급 가능한가요?
- 매출이 기준을 넘으면? 일반과세 전환 손익
- 간이과세 신청 방법과 제외 업종 — 창업할 때 어디서 하나요?
간이과세자 기준 2026 — 연 매출 얼마까지 되나요?
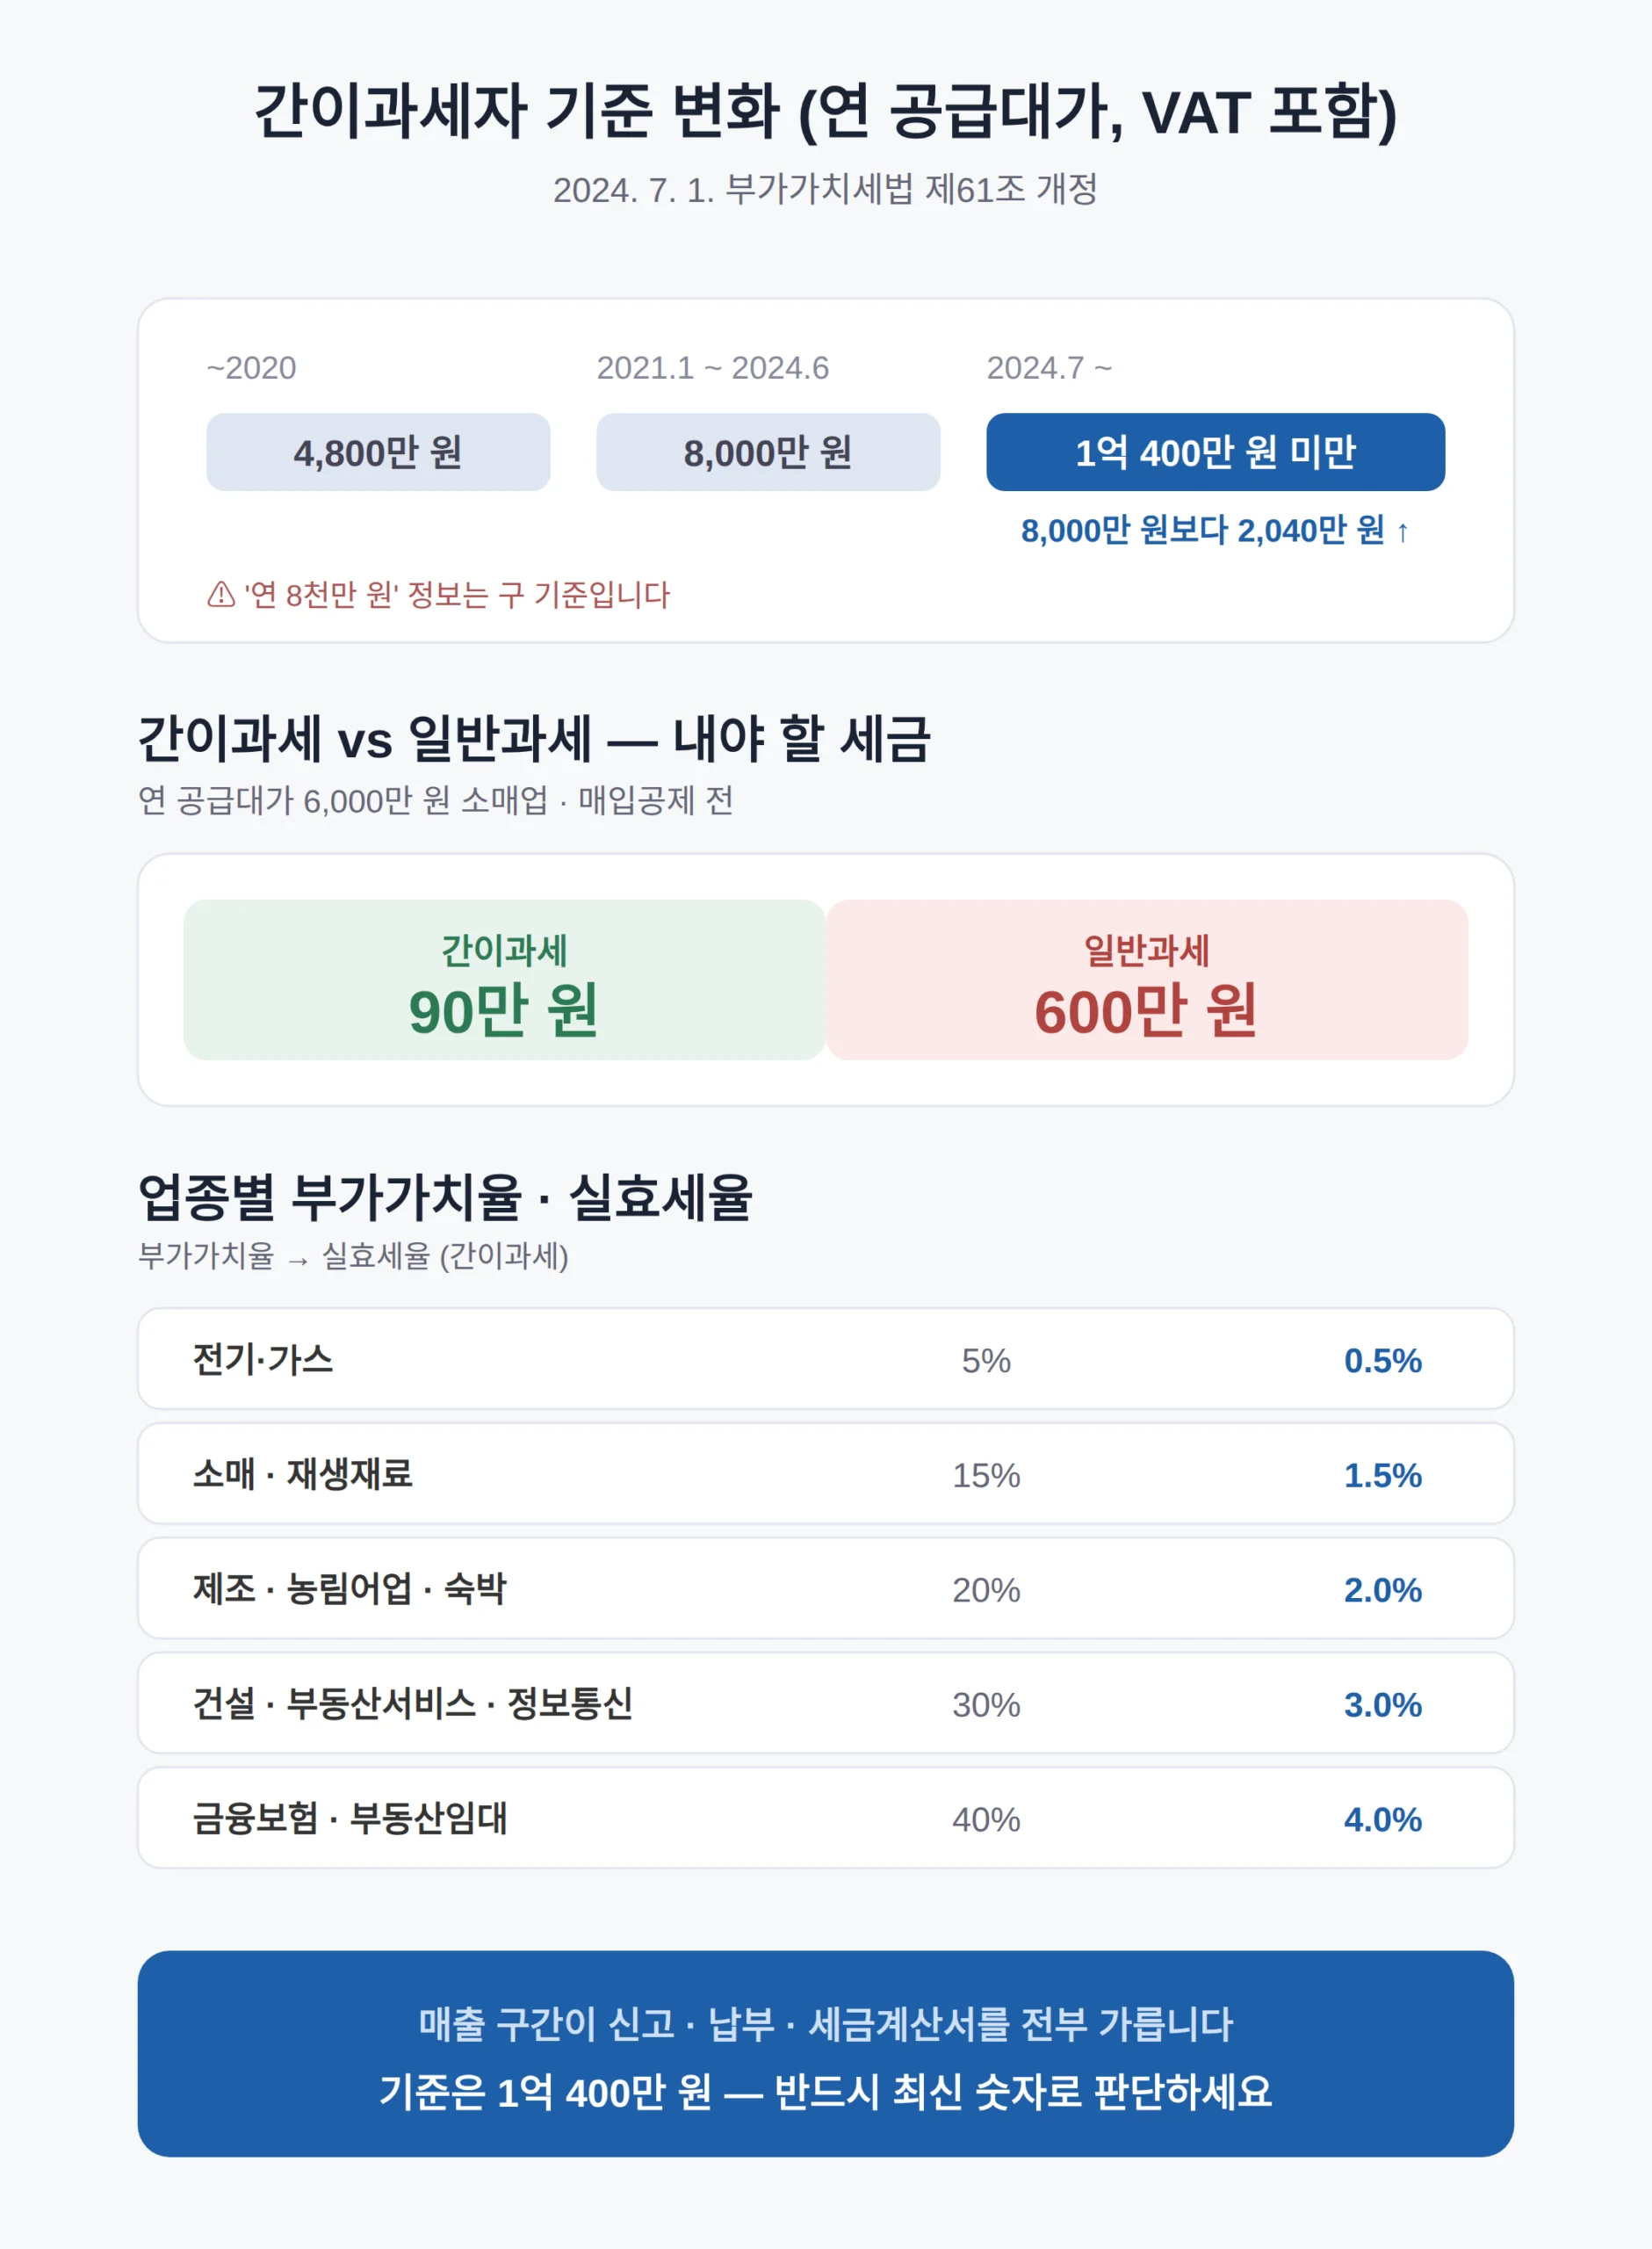
간이과세자 적용 기준은 직전 연도 공급대가(VAT 포함) 합계 1억 400만 원 미만입니다.
2024년 7월 1일 시행된 부가가치세법 제61조 개정 기준입니다.
여기서 공급대가는 부가세를 포함한 매출액입니다.
이 기준은 계속 올라왔습니다.
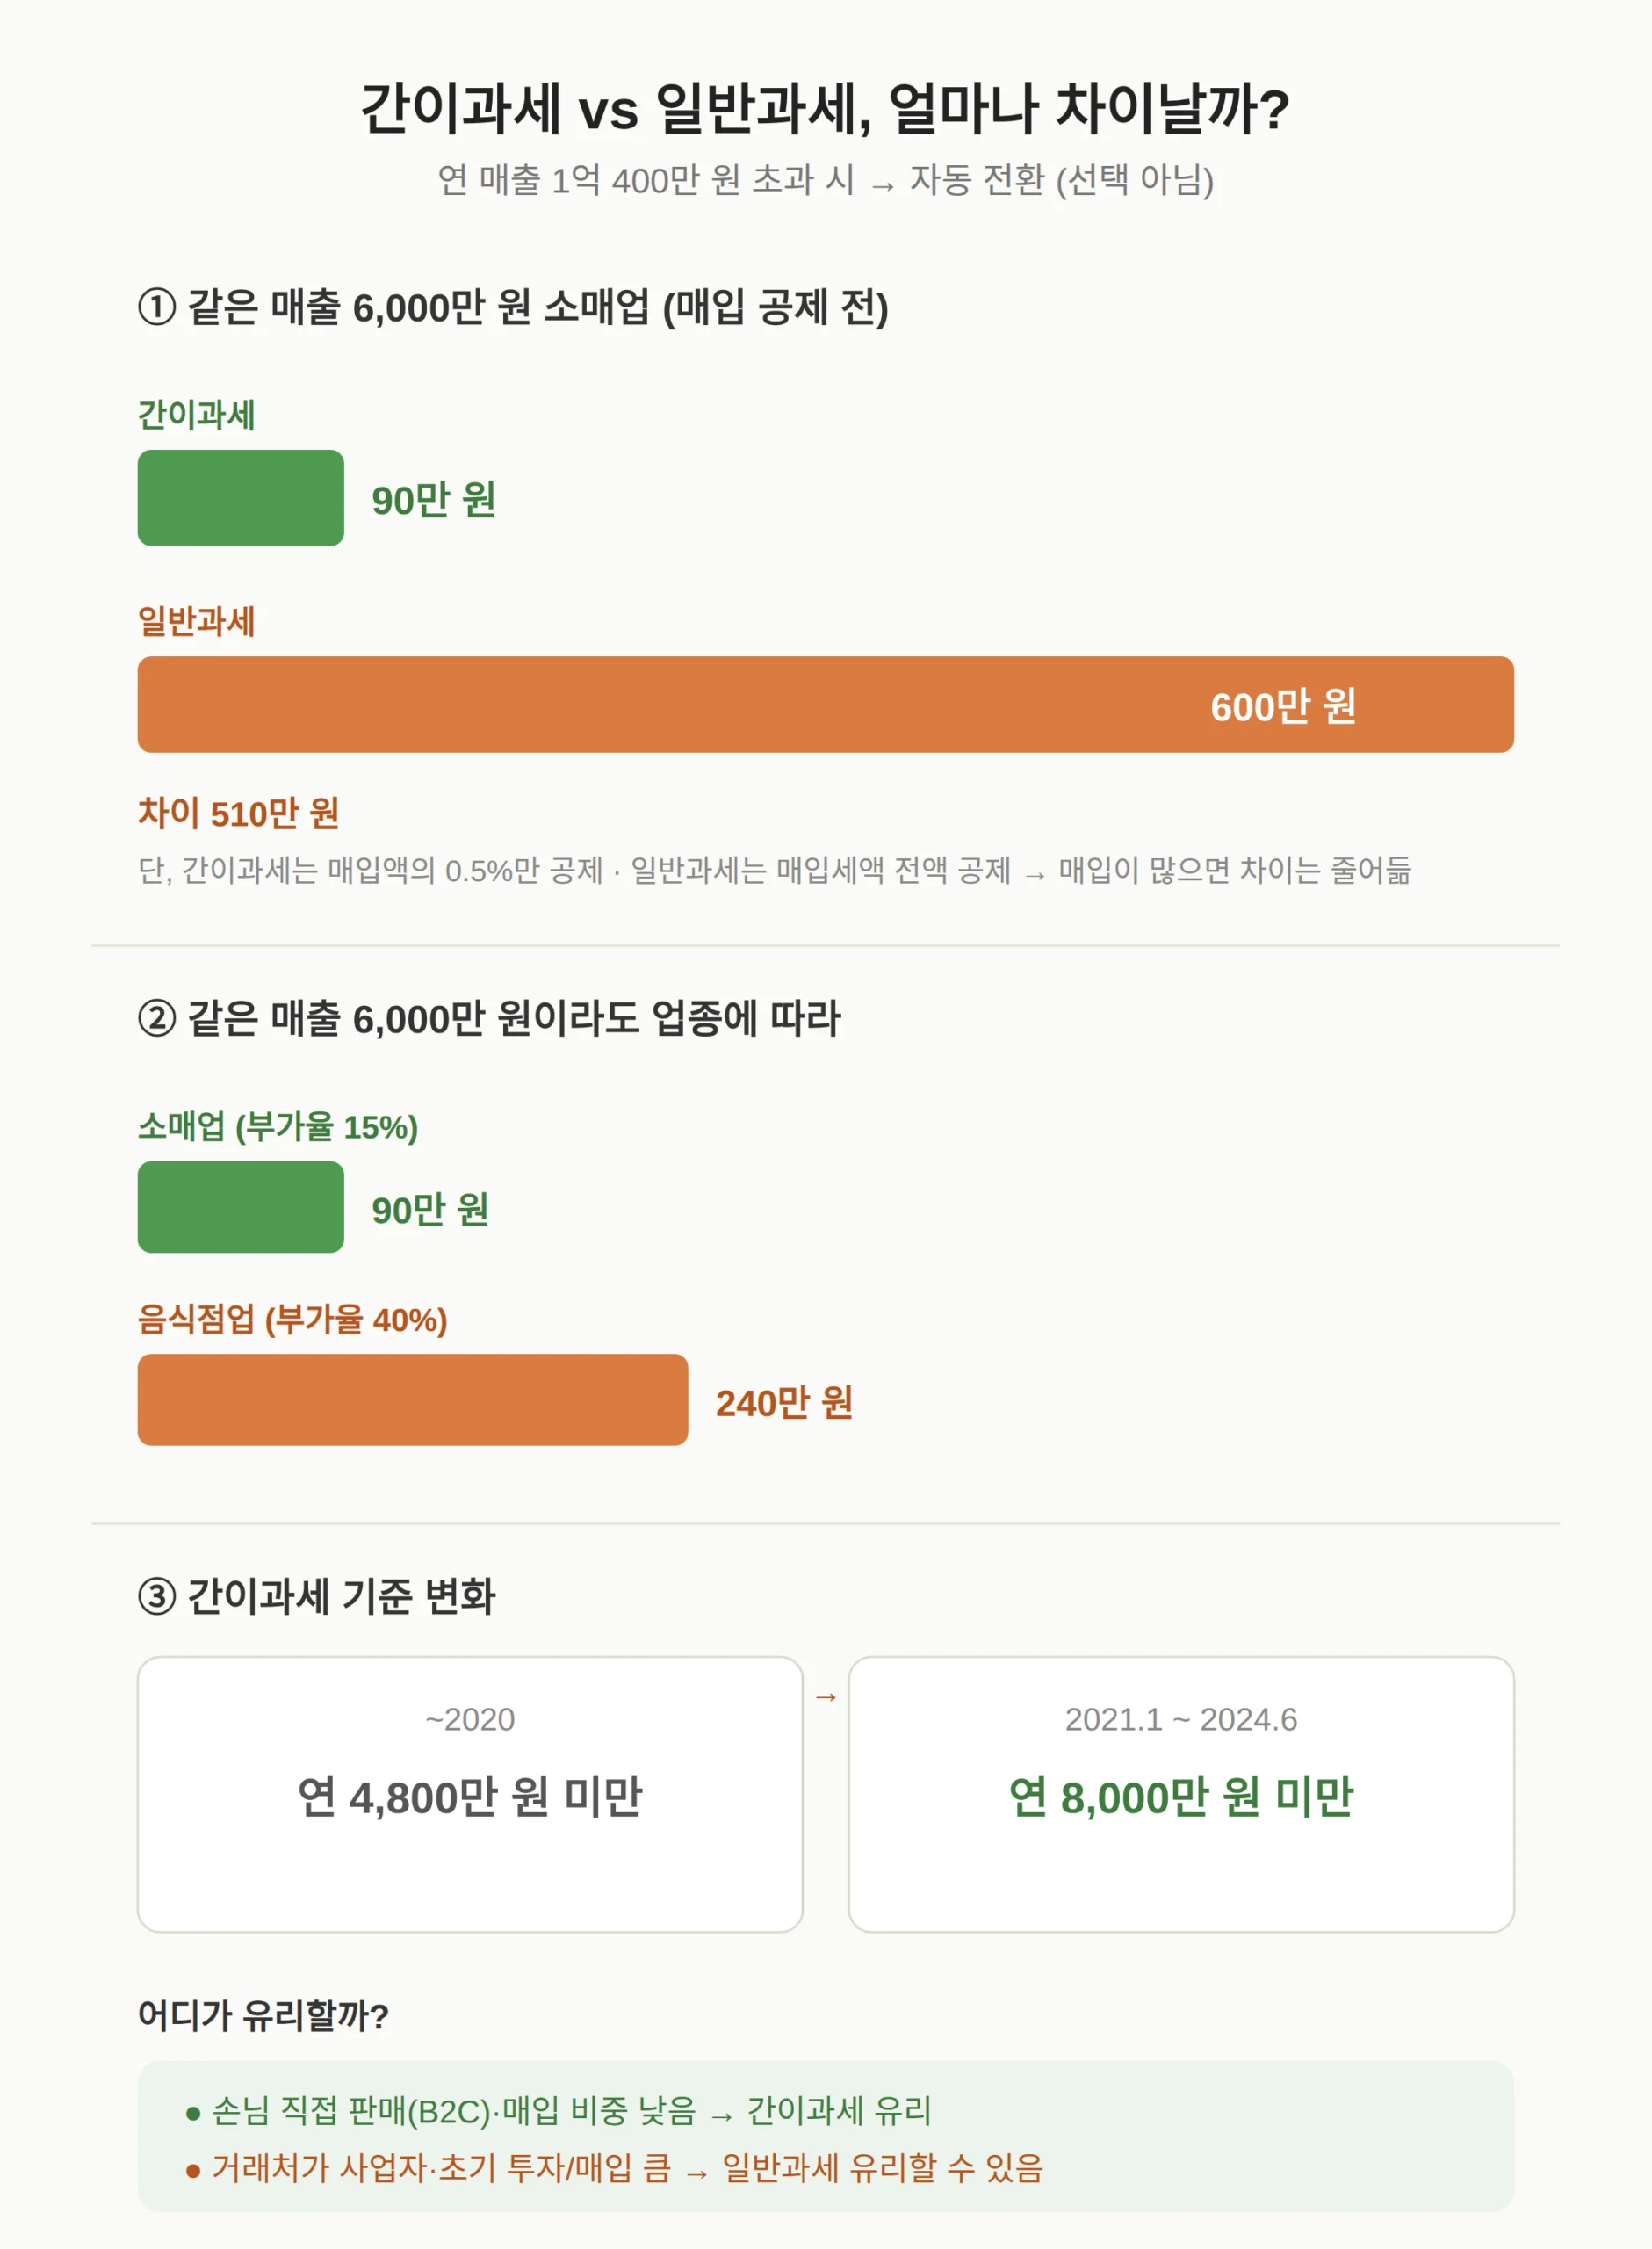
2020년까지 연 4,800만 원이었고, 2021년 1월부터 2024년 6월까지는 연 8,000만 원이었습니다.
2024년 7월부터 1억 400만 원이 되면서 8,000만 원보다 2,040만 원 넓어졌습니다.
검색하면 아직 ‘연 매출 8천만원’이라 적은 글이 많은데, 그건 구 기준입니다.
제가 이런 기준을 볼 때 먼저 확인하는 건 내 매출이 어느 구간에 들어가느냐이고, 구간이 신고·납부·세금계산서 전부를 가르기 때문에 옛 숫자로 판단하면 안 됩니다.
| 간이과세 적용 기준 | 직전 연도 공급대가(VAT 포함) 1억 400만 원 미만 |
|---|---|
| 부가세 납부 면제 | 연 공급대가 4,800만 원 미만 — 신고는 유지 |
| 세금계산서 발급 불가 | 직전 연도 4,800만 원 미만 / 8,000만 원 이상부터 발급 의무 |
| 납부세액 계산 | 공급대가 × 업종별 부가가치율 × 10% − 공제세액 |
| 확정신고 | 매년 1월 1~25일, 연 1회 |
| 예정고지 납부 | 7월 25일까지, 직전 납부세액의 50%(신고서 불필요) |
간이과세자 부가세 계산 방법 — 업종별 실효 세율
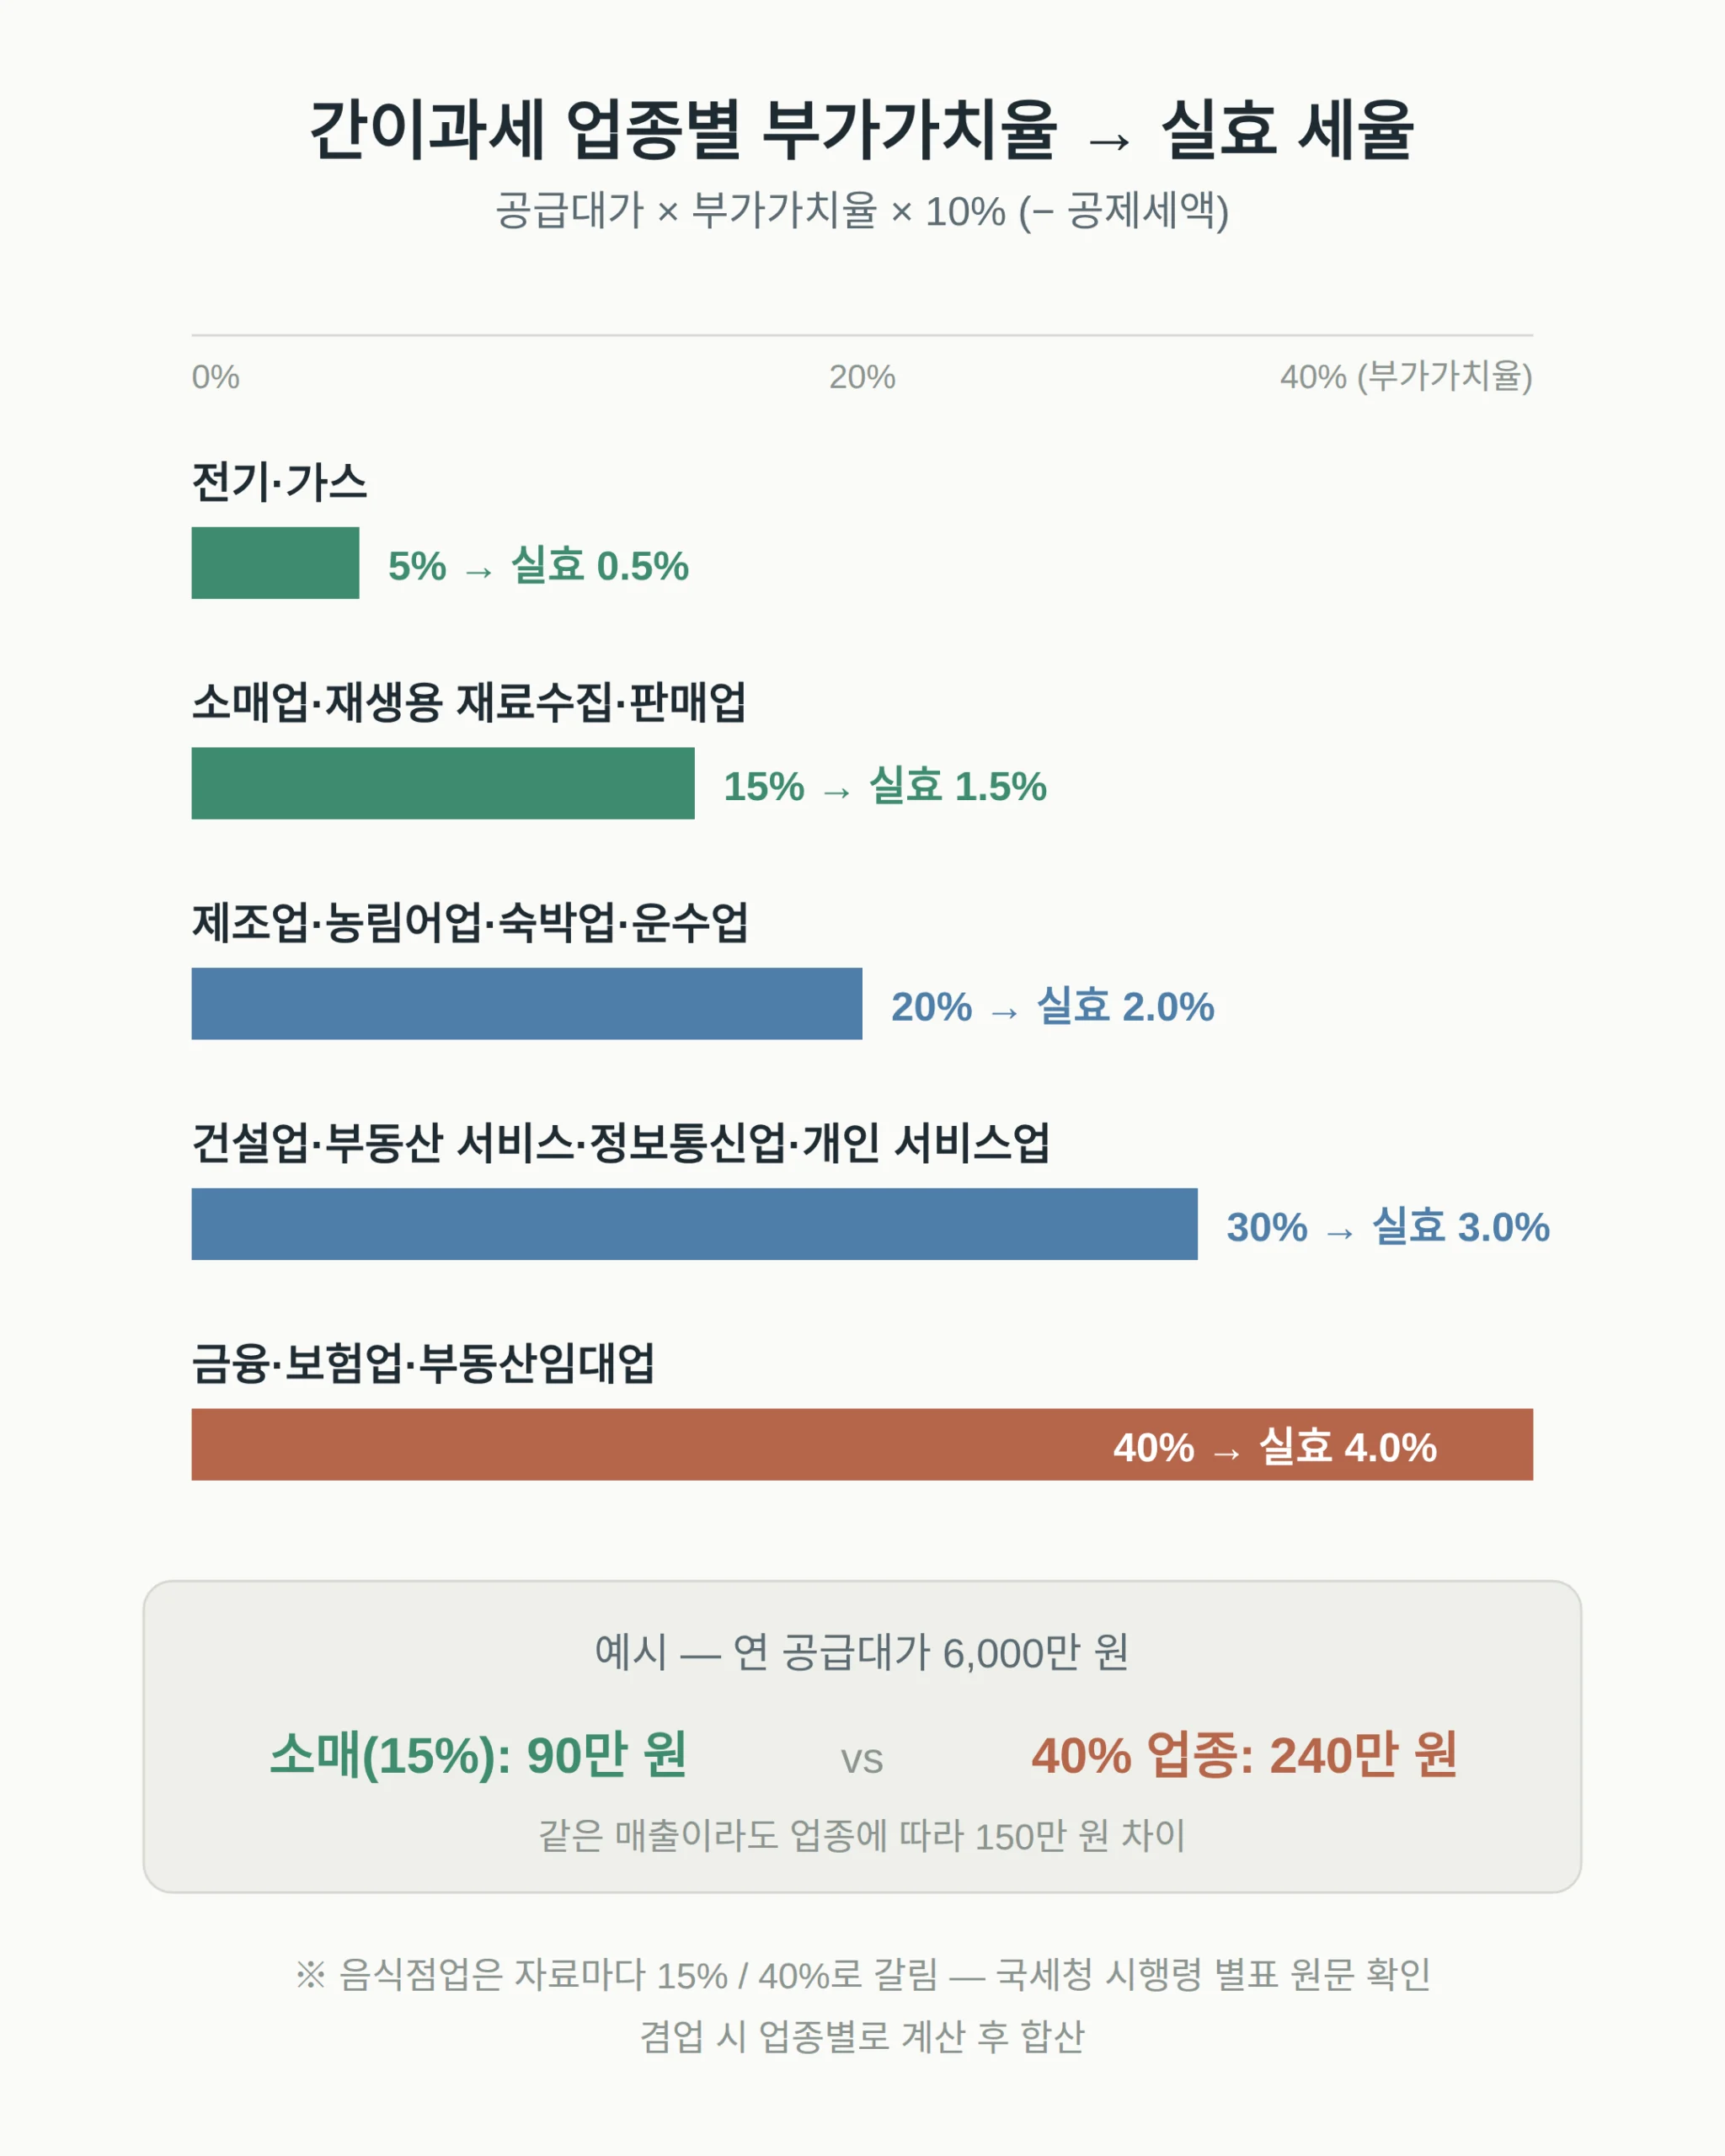
납부세액은 공급대가(부가세 포함 매출) × 업종별 부가가치율 × 10% − 공제세액으로 계산합니다.
부가가치율은 업종에 따라 5~40%이고, 실효 세율(실제 매출에 붙는 세율)은 0.5~4%입니다.
예를 들어 연 공급대가 6,000만 원인 소매업은 6,000만 원 × 15% × 10% = 90만 원입니다.
같은 6,000만 원이라도 부가가치율 40%가 적용되는 업종이면 240만 원으로 150만 원 차이가 납니다.
| 업종 | 부가가치율 | 실효 세율 |
|---|---|---|
| 전기·가스 | 5% | 0.5% |
| 소매업·재생용 재료수집·판매업 | 15% | 1.5% |
| 제조업·농림어업·숙박업·운수업 | 20% | 2.0% |
| 건설업·부동산 서비스·정보통신업·개인 서비스업 | 30% | 3.0% |
| 금융·보험업·부동산임대업 | 40% | 4.0% |
다만 음식점업 부가가치율은 자료마다 15%와 40%로 갈려서 나오므로, 본인 업종 값을 국세청 시행령 별표 원문에서 확인하는 것이 정확합니다.
여러 업종을 겸업하면 업종별로 각각 계산한 뒤 합산합니다.
👉 부가세 신고 방법 홈택스 — 10월 25일 기한과 세액 계산 순서
간이과세자 부가세 신고는 언제, 어떻게 하나요?
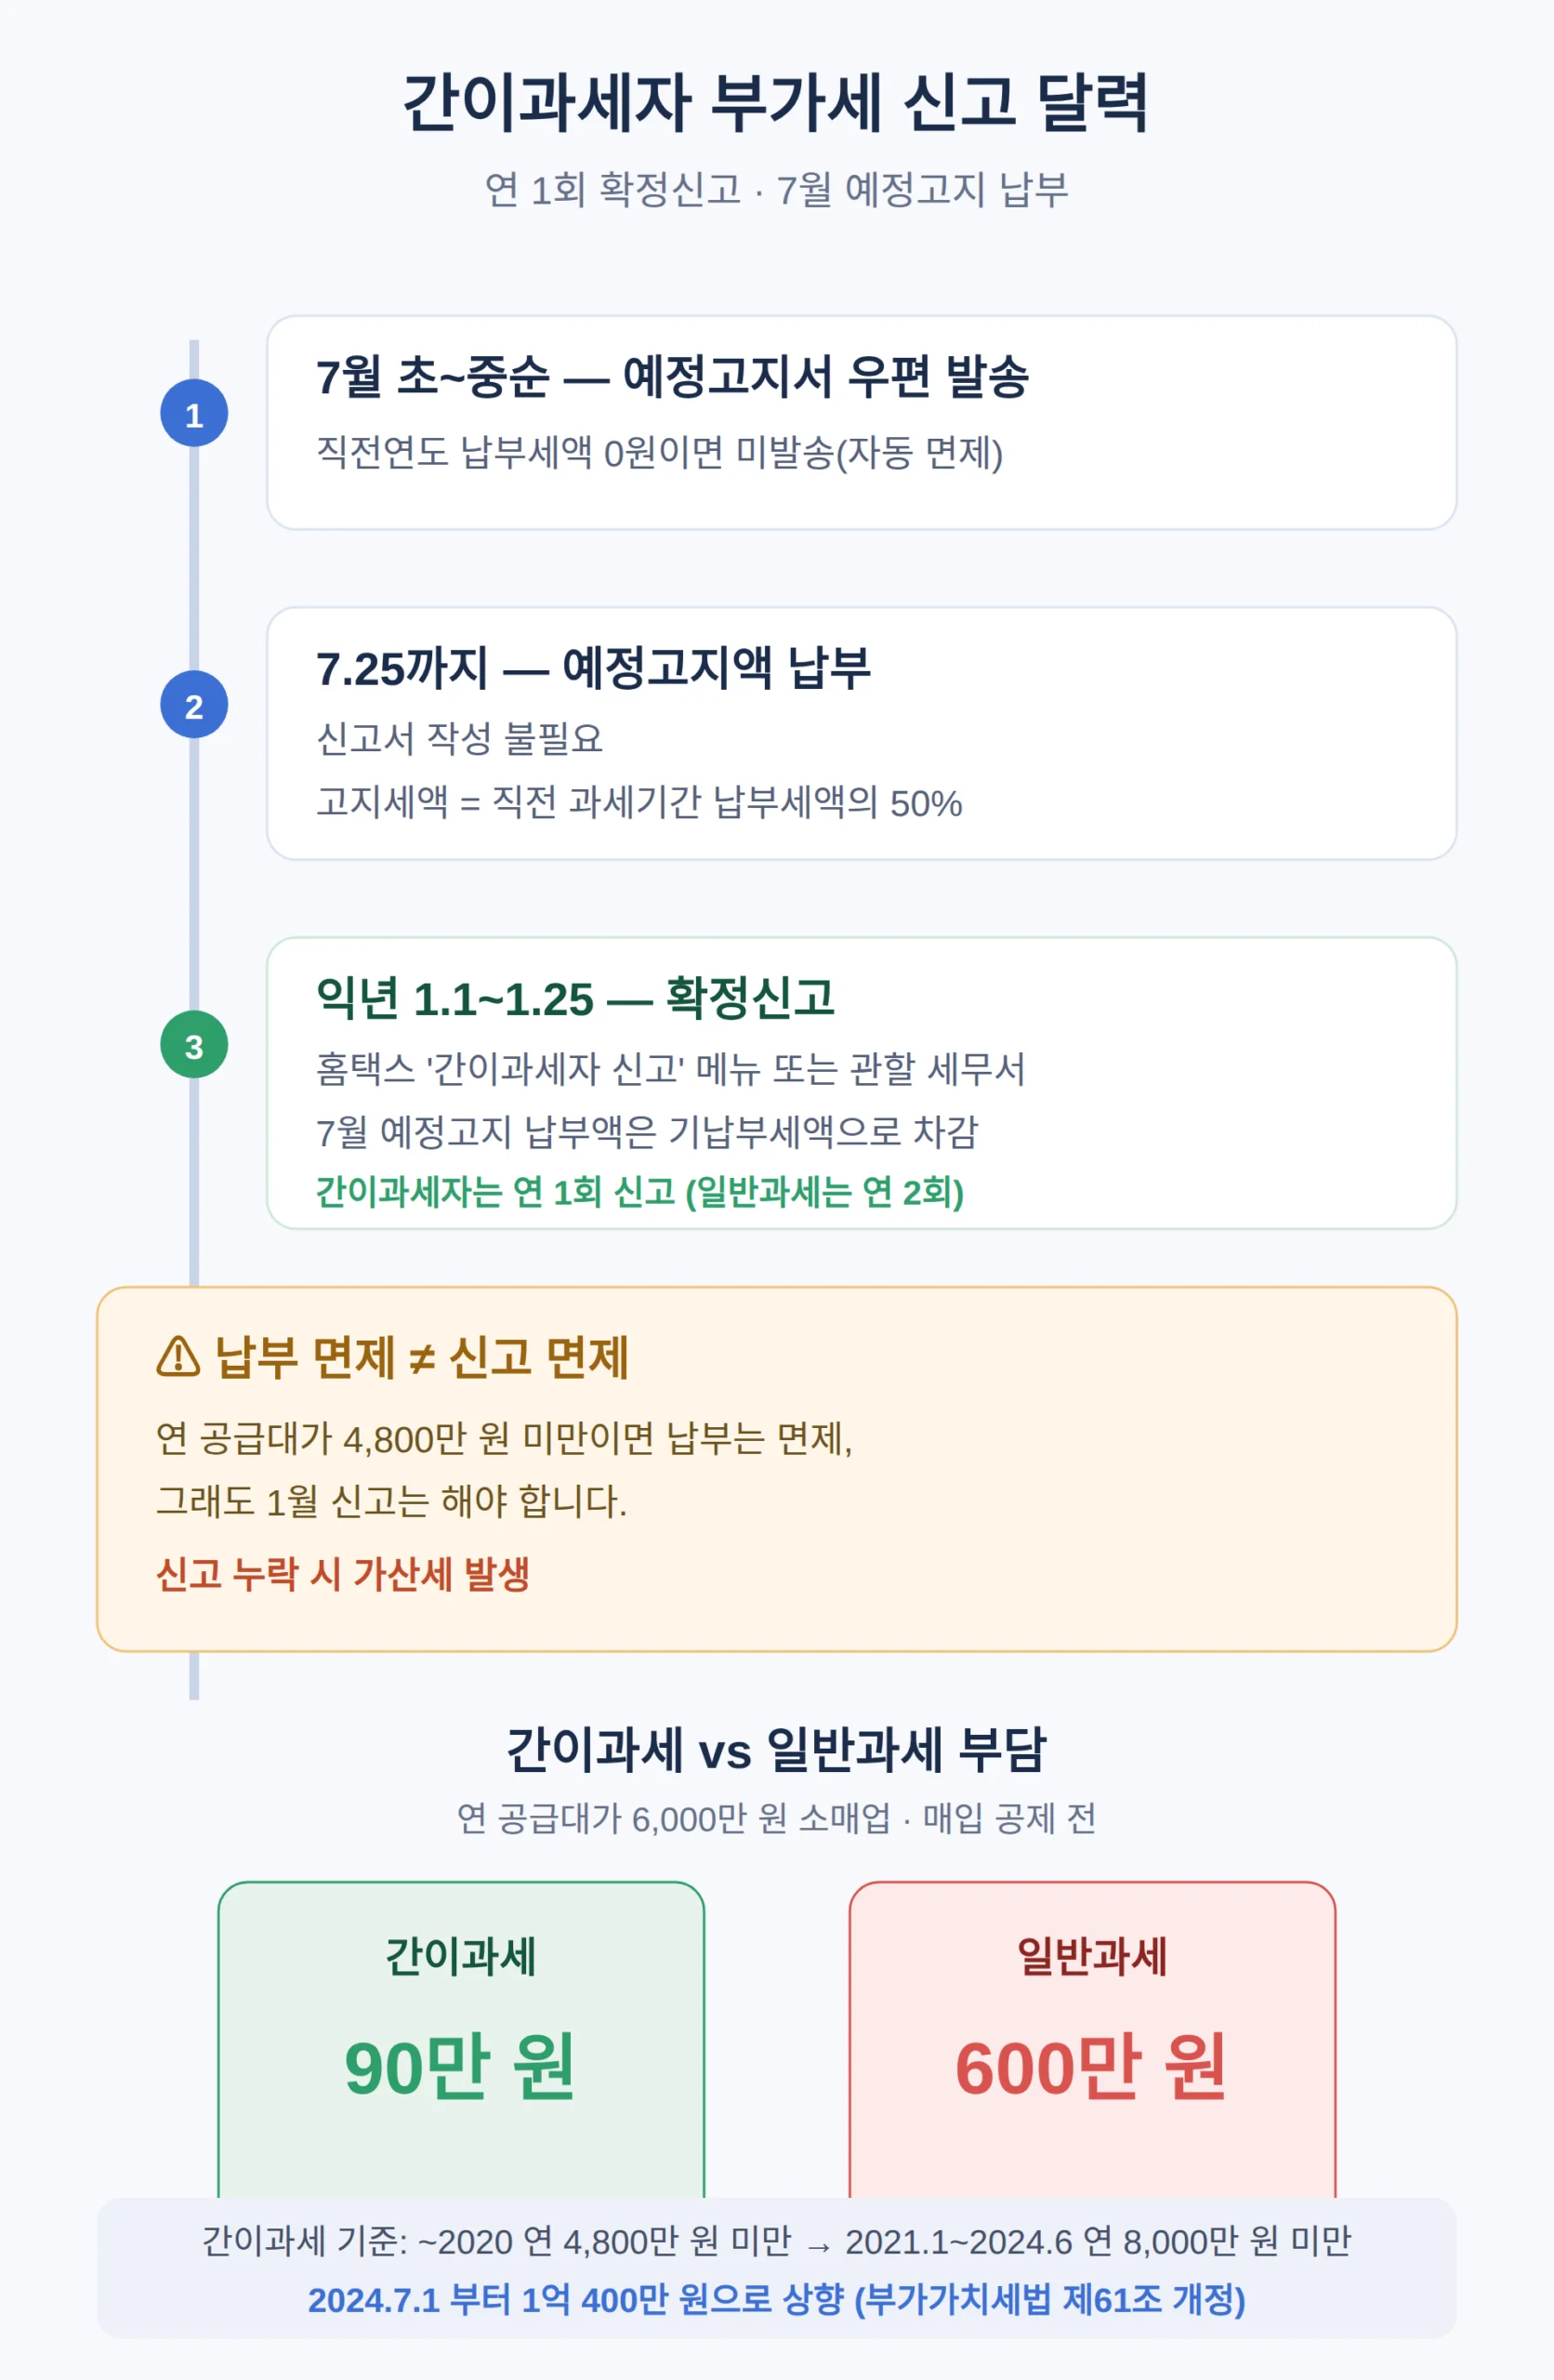
간이과세자는 연 1회, 매년 1월 1~25일에 확정신고합니다.
일반과세자는 7월과 1월 연 2회 신고하는 것과 다른 점입니다.
- 1월 1~25일: 홈택스 ‘간이과세자 신고’ 메뉴로 확정신고 — 관할 세무서 방문도 가능합니다.
- 7월 초~중순: 세무서에서 예정고지서를 우편 발송합니다.
직전 연도 납부세액이 0원이면 고지서가 발송되지 않습니다.
- 7월 25일까지: 고지액을 납부합니다.
신고서 작성은 필요 없고, 금액은 직전 과세기간 납부세액의 50%입니다.
홈택스·위택스·손택스·가상계좌로 낼 수 있습니다.
- 익년 1월 확정신고: 7월에 낸 금액은 기납부세액으로 차감됩니다.
연 공급대가 4,800만 원 미만이면 납부는 면제되지만 신고는 매년 1월에 해야 합니다 — 납부 면제와 신고 면제는 다릅니다.
4,800만 원 미만이라고 신고를 안 하면 가산세가 붙습니다.
올해 매출이 4,800만 원을 넘지 않을 것 같은데 예정고지가 왔다면, 당기 공급대가가 직전기 대비 3분의 1 미만으로 줄었을 때 세무서에 징수 유예를 신청할 수 있습니다 — 실제로 초과가 확정되면 1월에 전액 납부합니다.
간이과세자 세금계산서 — 발급 가능한가요?
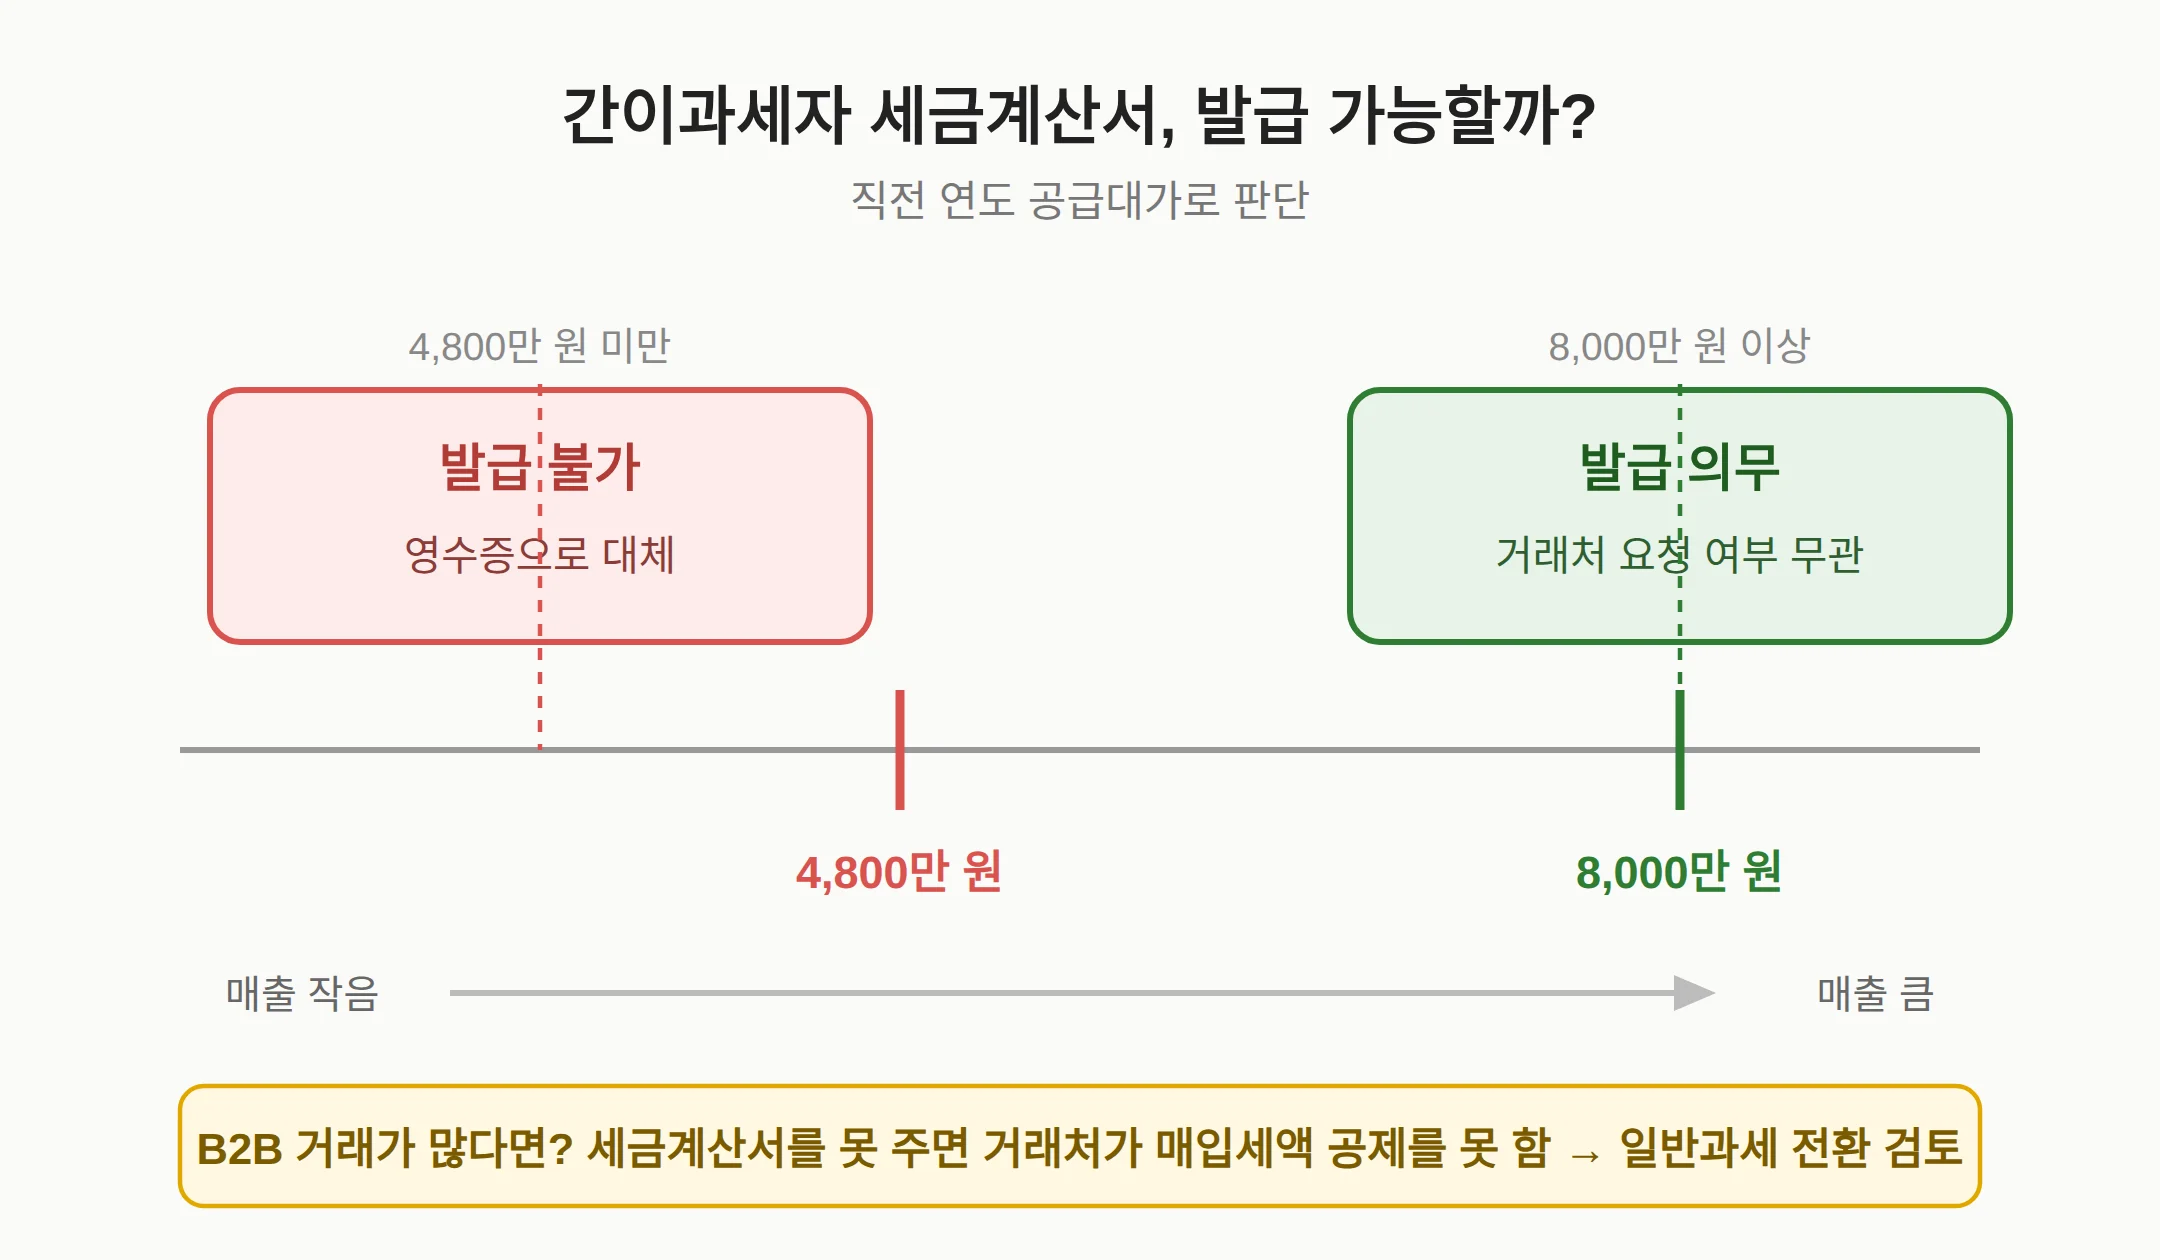
직전 연도 공급대가 4,800만 원 미만이면 세금계산서를 발급할 수 없고, 8,000만 원 이상이면 거래처 요청 여부와 무관하게 발급 의무가 생깁니다.
| 직전연도 공급대가 | 세금계산서 발급 |
|---|---|
| 4,800만 원 미만 | 발급 불가 — 영수증으로 대체 |
| 8,000만 원 이상 | 요청 여부와 무관하게 발급 의무 |
다만 발급 의무 상한 8,000만 원이 2024년 기준 상향 이후에도 그대로인지는 국세청 원문으로 확인하는 것이 정확합니다.
거래처가 사업자(B2B)라면 이 구간이 실질 제약이 됩니다.
세금계산서를 못 주면 거래처가 매입세액 공제를 못 하기 때문에, B2B 거래가 많다면 일반과세 전환을 검토하는 편이 나을 수 있습니다.
매출이 기준을 넘으면? 일반과세 전환 손익
연중 매출이 1억 400만 원을 넘으면 즉시 일반과세자로 전환됩니다.
기준 초과는 선택이 아니라 자동 전환입니다.
같은 매출 6,000만 원 소매업을 매입세액 공제 전 기준으로 비교하면, 간이과세는 90만 원이고 일반과세는 600만 원으로 510만 원 차이가 납니다.
대신 간이과세는 매입액의 0.5%만 공제되고 일반과세는 매입세액을 전액 공제하므로, 매입이 많으면 이 차이는 줄어듭니다.
| 구분(연 6,000만 원 소매업) | 간이과세 | 일반과세 |
|---|---|---|
| 납부세액(매입 공제 전) | 90만 원 | 600만 원 |
| 매입세액 공제 | 매입액의 0.5% | 전액 |
| 신고 | 연 1회(1월) | 연 2회(7월·1월) |
소매·음식점처럼 손님이 직접 사는 B2C이고 매입 비중이 낮으면 간이과세가 유리합니다.
거래처가 사업자이거나 초기 투자·매입이 크면 매입세액 전액 공제가 되는 일반과세가 유리할 수 있으니, 첫해 매입이 크면 그해 안에 전환 손익을 계산해 봅니다.
👉 청년 창업 지원금 2026, 모두의 창업 2차 9만2천명 확정 — 떨어진 사람 다음 지원사업과 접수 기간
간이과세 신청 방법과 제외 업종 — 창업할 때 어디서 하나요?
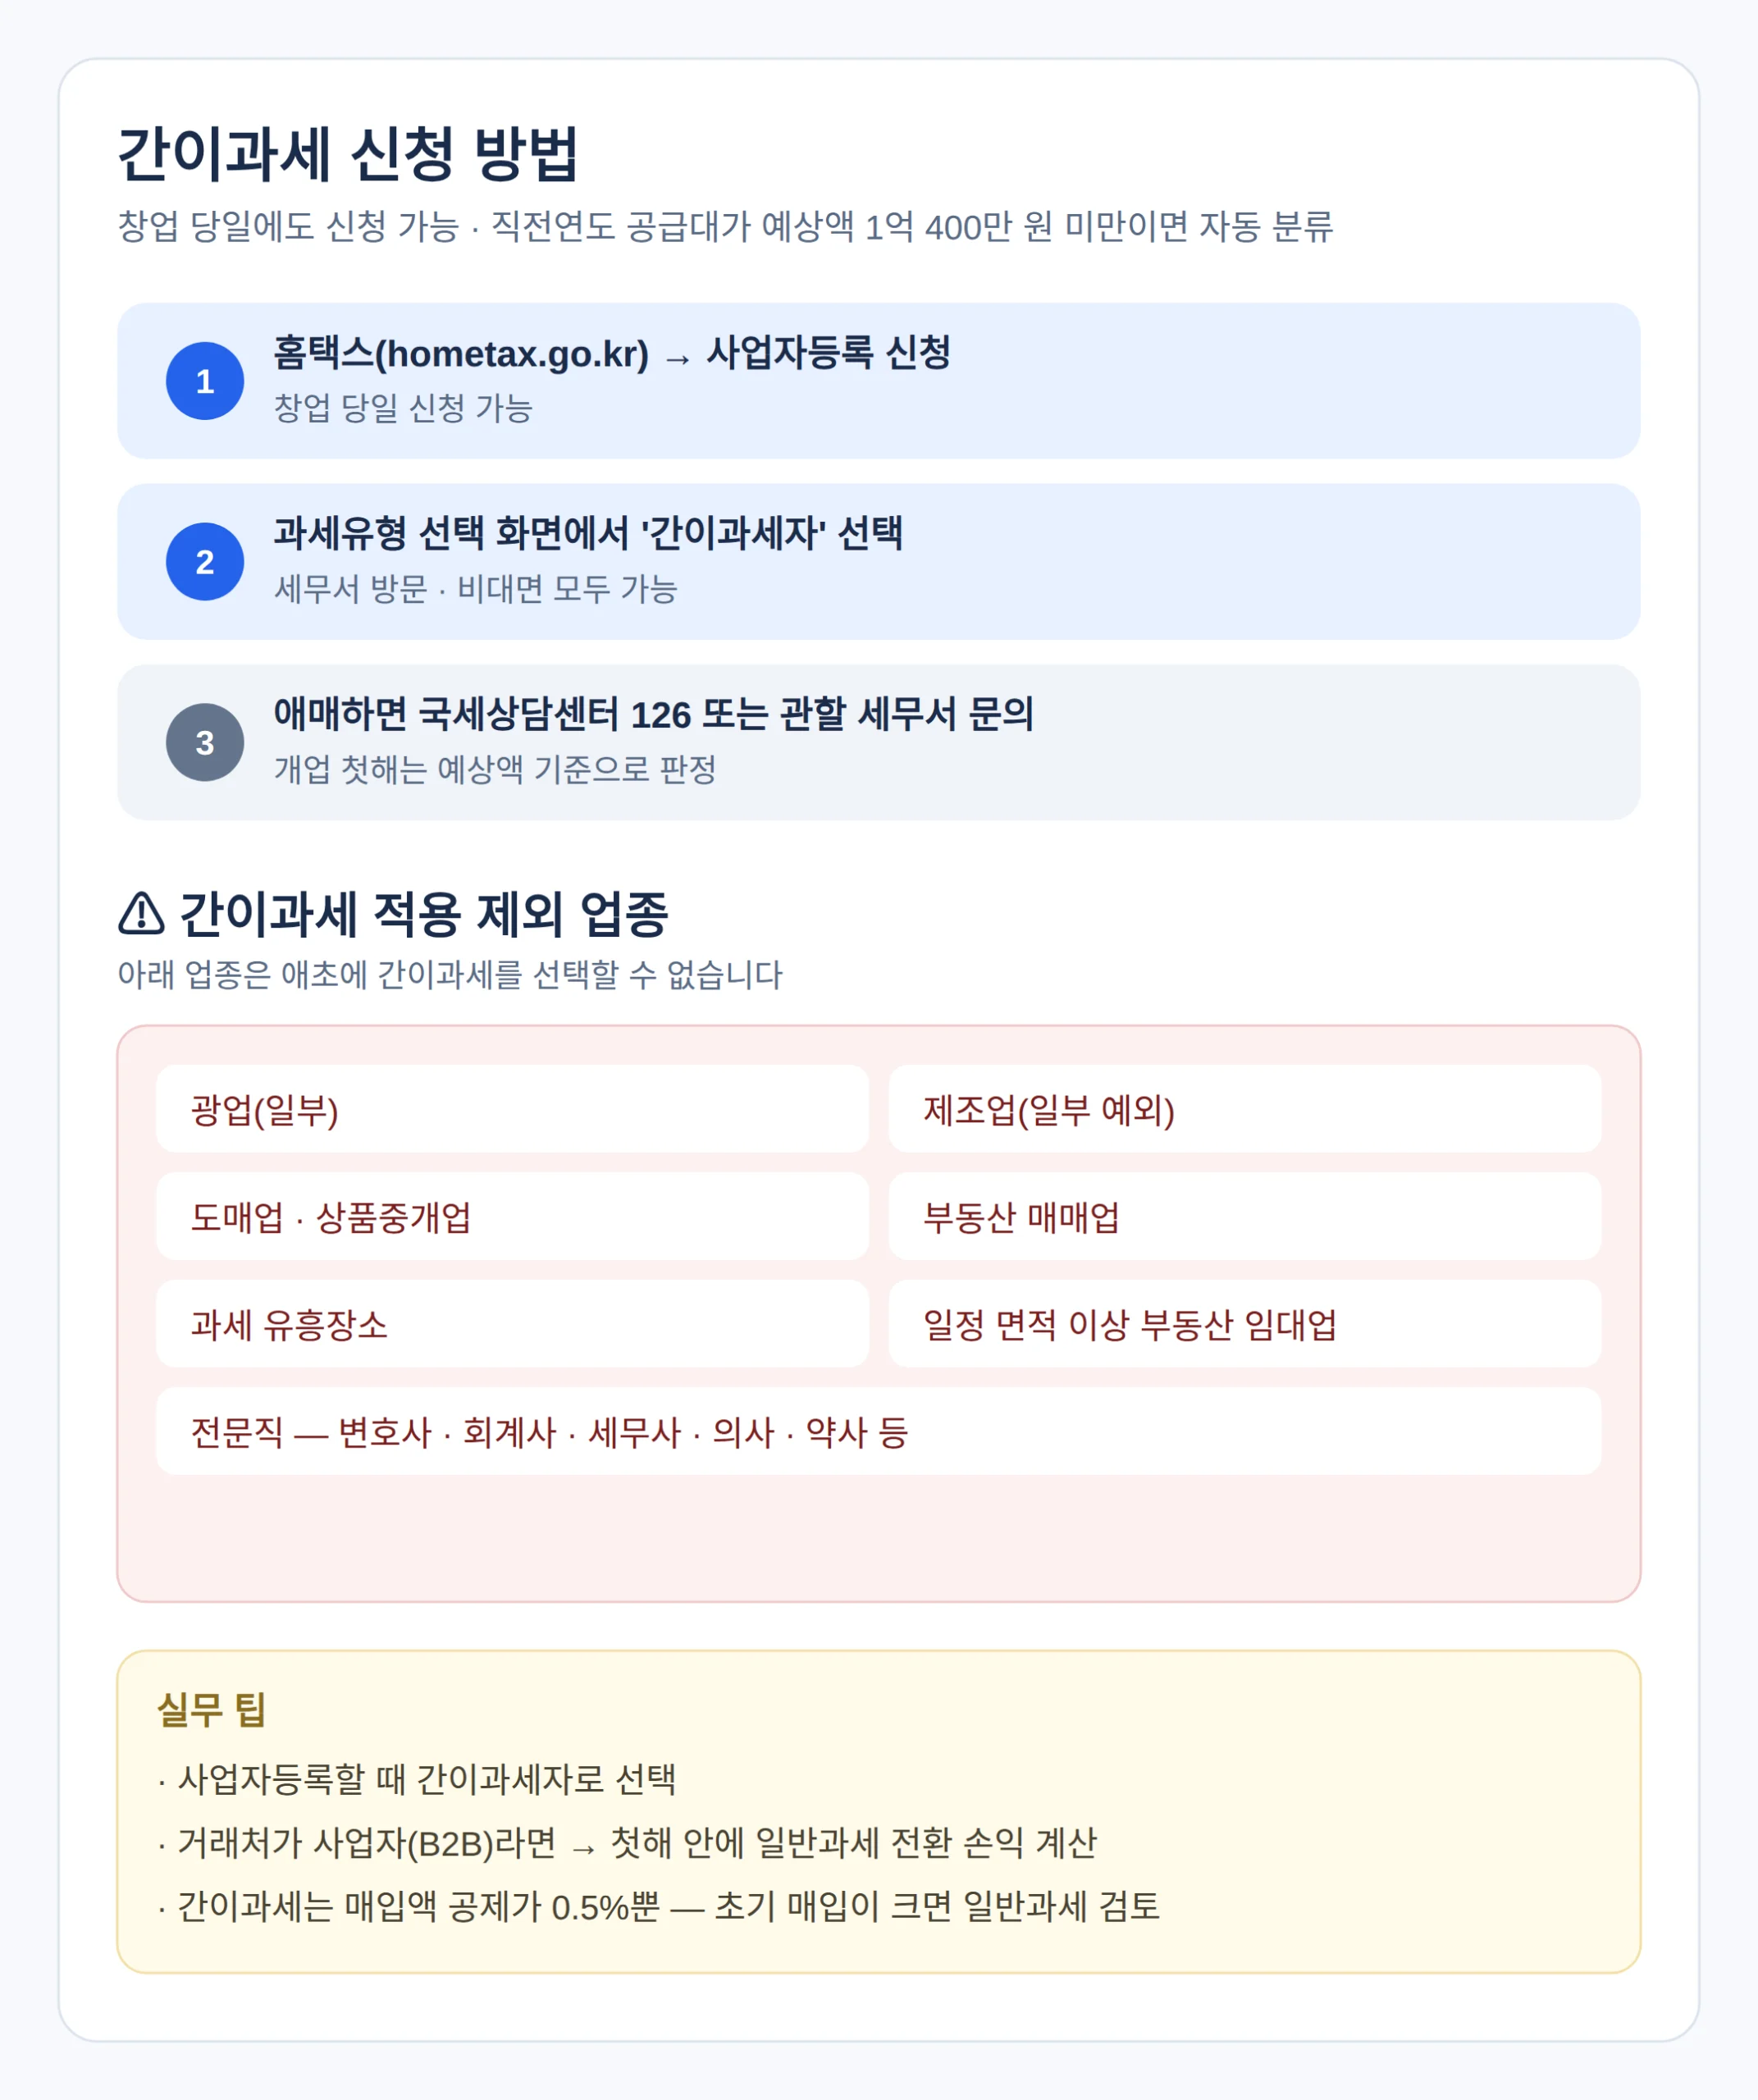
사업자등록 신청 시 홈택스 과세유형 선택 화면에서 ‘간이과세자’를 선택하면 되고, 창업 당일에도 신청할 수 있습니다.
사업자등록 시 직전 연도 공급대가 예상액이 1억 400만 원 미만이면 자동으로 간이과세자로 분류되고, 개업 첫해는 예상액을 기준으로 합니다.
- 홈택스(hometax.go.kr) → 사업자등록 신청
- 과세유형 선택 화면에서 ‘간이과세자’ 선택 — 세무서 방문·비대면 모두 가능
- 애매하면 국세상담센터 126 또는 관할 세무서로 문의
다만 간이과세가 아예 적용되지 않는 업종이 있습니다.
광업(일부), 제조업(일부 예외), 도매업·상품중개업, 부동산 매매업, 과세 유흥장소, 변호사·회계사·세무사·의사·약사 등 전문직, 일정 면적 이상 부동산 임대업입니다.
저라면 사업자등록할 때 간이과세자로 선택하고, 거래처가 사업자라면 첫해 안에 일반과세 전환 손익을 계산해 봅니다.
함께 보면 좋은 글
📎 카페 창업 비용 평균은 단일 값이 없다 — 공식 가격표 6,708만 원과 자금 마련까지
📎 주담대 고정 vs 변동, 68.1% 쏠림 속 전환 판단 기준
📎 📅 다가오는 일정 — 발매·개봉·발표 캘린더
참고 자료
- 4,800만 미만 발급 불가, 8,000만 이상 발급 의무 (portal.barogov.kr)
- 연 1회 확정신고(1.25), 7.25 예정고지 납부 (policy.ambitstock.com)
- 1억 400만 원 미만, 업종별 1.5~4% (bizfundlab.tistory.com)
간이과세자, 구간별로 무엇이 다른가
- 4,800만 원 미만: 부가세 납부 면제 — 신고는 매년 1월 해야 하고 세금계산서 발급 불가
- 4,800만~1억 400만 원: 실효 세율 0.5~4%로 납부, 8,000만 원 이상부터 세금계산서 발급 의무
- 1억 400만 원 초과: 연중이라도 즉시 일반과세자로 전환
자주 묻는 질문
Q. 2026년 간이과세자 매출 기준은 얼마인가요?
직전 연도 공급대가(VAT 포함) 1억 400만 원 미만입니다. 2024년 7월 1일 시행된 부가가치세법 제61조 개정 기준입니다.
Q. 간이과세자인데 매출이 기준을 넘으면 바로 일반과세자 되나요?
연중 매출이 1억 400만 원을 넘으면 즉시 일반과세자로 전환됩니다.
Q. 간이과세자 부가세는 언제, 어떻게 신고하나요?
매년 1월 1~25일 홈택스 ‘간이과세자 신고’ 메뉴로 연 1회 확정신고합니다. 7월에는 예정고지(직전 납부세액의 50%)를 7월 25일까지 납부하면 되고 신고서는 필요 없습니다.
Q. 간이과세자도 세금계산서를 발급할 수 있나요?
직전 연도 공급대가 4,800만 원 미만이면 발급할 수 없고 영수증으로 대체합니다. 8,000만 원 이상이면 요청 여부와 무관하게 발급 의무가 있습니다.
Q. 카페·음식점 간이과세 실효 세율은 몇 %인가요?
업종 코드에 따라 다릅니다. 소매·음식점업 부가가치율 15%(실효 1.5%) 자료와 음식점업 40%(실효 4%) 자료가 갈리므로, 등록한 업종 코드 기준으로 시행령 별표 원문에서 확인하는 것이 정확합니다.
국세상담센터 126
#간이과세자기준 #간이과세자부가세 #부가세신고 #일반과세전환 #세금계산서발급
korea contents 소식 받기
새 소식을 메일로 정리해 보내드립니다. 광고는 보내지 않습니다.