8월 27일 한국은행이 기준금리를 2.75%에서 3.00%로 올렸고, 두 달 연속 인상입니다.
5대 은행 고정형 주담대 최고금리는 이미 7%를 넘겼고, 시장에서는 내년 1분기 기준금리 3.5% 전망까지 나오는 구간입니다.
이 글은 2021년 저금리에 빌린 차주와 변동금리 차주가 각각 언제 얼마나 부담이 늘어나는지, 그리고 지금 고정형으로 갈아탈지 어떻게 판단하는지 정리한 글입니다.
목차
- 5대 은행 주담대 금리, 지금 어디까지 왔나
- 2021년 3%로 빌린 5년 고정형 차주, 왜 월 62~79만원이 늘어나나
- 변동형 차주는 언제 상승분이 반영되나
- ‘당장 싼 변동형’ vs ‘더 넓은 한도 주기형’, 무엇을 고를까
- 변동금리 비중 68.1%, 이게 왜 문제가 되나
- 9월 8일 시행 LTV 규제 강화, 뭐가 달라지나
5대 은행 주담대 금리, 지금 어디까지 왔나
기준금리가 3.00%로 오르면서 5대 은행(KB·신한·하나·우리·NH농협) 주담대 금리도 따라 올랐습니다.
고정형(5년)은 4.80~7.24%이고, 변동형(6개월)은 4.28~6.65%입니다.
고정형이 변동형보다 아래쪽은 0.52%p, 위쪽은 약 0.59%p 높습니다.
이 격차가 생긴 이유는 고정형이 시장금리 상승을 빠르게 반영하는 반면 변동형은 시차를 두고 움직이기 때문입니다.
같은 주담대라 어떤 유형으로 빌렸는지에 따라 지금 적용받는 금리가 이미 다릅니다.
| 기준금리 | 3.00% (8월 27일 인상, 두 달 연속) |
|---|---|
| 5대 은행 고정형 주담대 | 4.80~7.24% |
| 5대 은행 변동형 주담대 | 4.28~6.65% |
| 신규 코픽스 | 3.18% (1년 7개월 만에 최고) |
| 7월 신규 주담대 변동금리 비중 | 68.1% (12년 만에 최고) |
2021년 3%로 빌린 5년 고정형 차주, 왜 월 62~79만원이 늘어나나
2021년에 연 3% 안팎의 저금리로 5년 고정형(혼합형) 주담대를 받은 차주가 올해 가장 큰 영향을 받습니다.
이 대출은 처음 5년은 약정금리가 유지되지만 5년이 지나 금리가 다시 산정되는 구조이기 때문입니다.
대출 규모에 따라 다르지만 금리 재산정 시점에 월 부담이 62만원에서 79만원 늘어날 수 있다는 전망이 나옵니다.
극단적으로 3억원을 30년에 걸쳐 빌린 경우 연 8%에 도달하면 월 상환액이 약 220만원까지 올라갑니다.
한국은행 추산으로는 기준금리가 0.25%p 오를 때마다 차주 1인당 연 이자가 약 29.6만원씩 더 나갑니다.
대출 만기가 5년으로 설정돼 있고 올해 만기 재산정 시점이 도래하는 차주는 이번 인상분부터 새 금리를 적용받게 됩니다.
변동형 차주는 언제 상승분이 반영되나
변동금리 주담대는 코픽스(수신금리 지표)에 일정 스프레드를 더한 금리로 계산됩니다.
신규 코픽스가 8월 18일 기준 3.18%로 1년 7개월 만에 최고치를 기록했고, 5월 2.90%에서 7월 3.18%로 두 달 만에 0.28%p 올랐습니다.
변동형 차주는 금리 재산정 주기(6개월 또는 1년)가 도는 시점부터 상승분이 실제 이자에 반영되기 때문에, 지금 대출을 받았다면 하반기 안에 이번 인상분이 순차 적용될 가능성이 높습니다.
변동형의 상승분 반영이 고정형보다 늦어 시점차로 인한 격차가 발생하는데, 기준 시점에 따라 이 격차는 0.41%p에서 0.52~0.59%p까지 벌어진 수치로 나타납니다.
‘당장 싼 변동형’ vs ‘더 넓은 한도 주기형’, 무엇을 고를까
지금 이자 부담만 보면 변동형이 고정형보다 낮습니다.
그런데 문제는 이자율만이 아니라 대출 한도입니다.
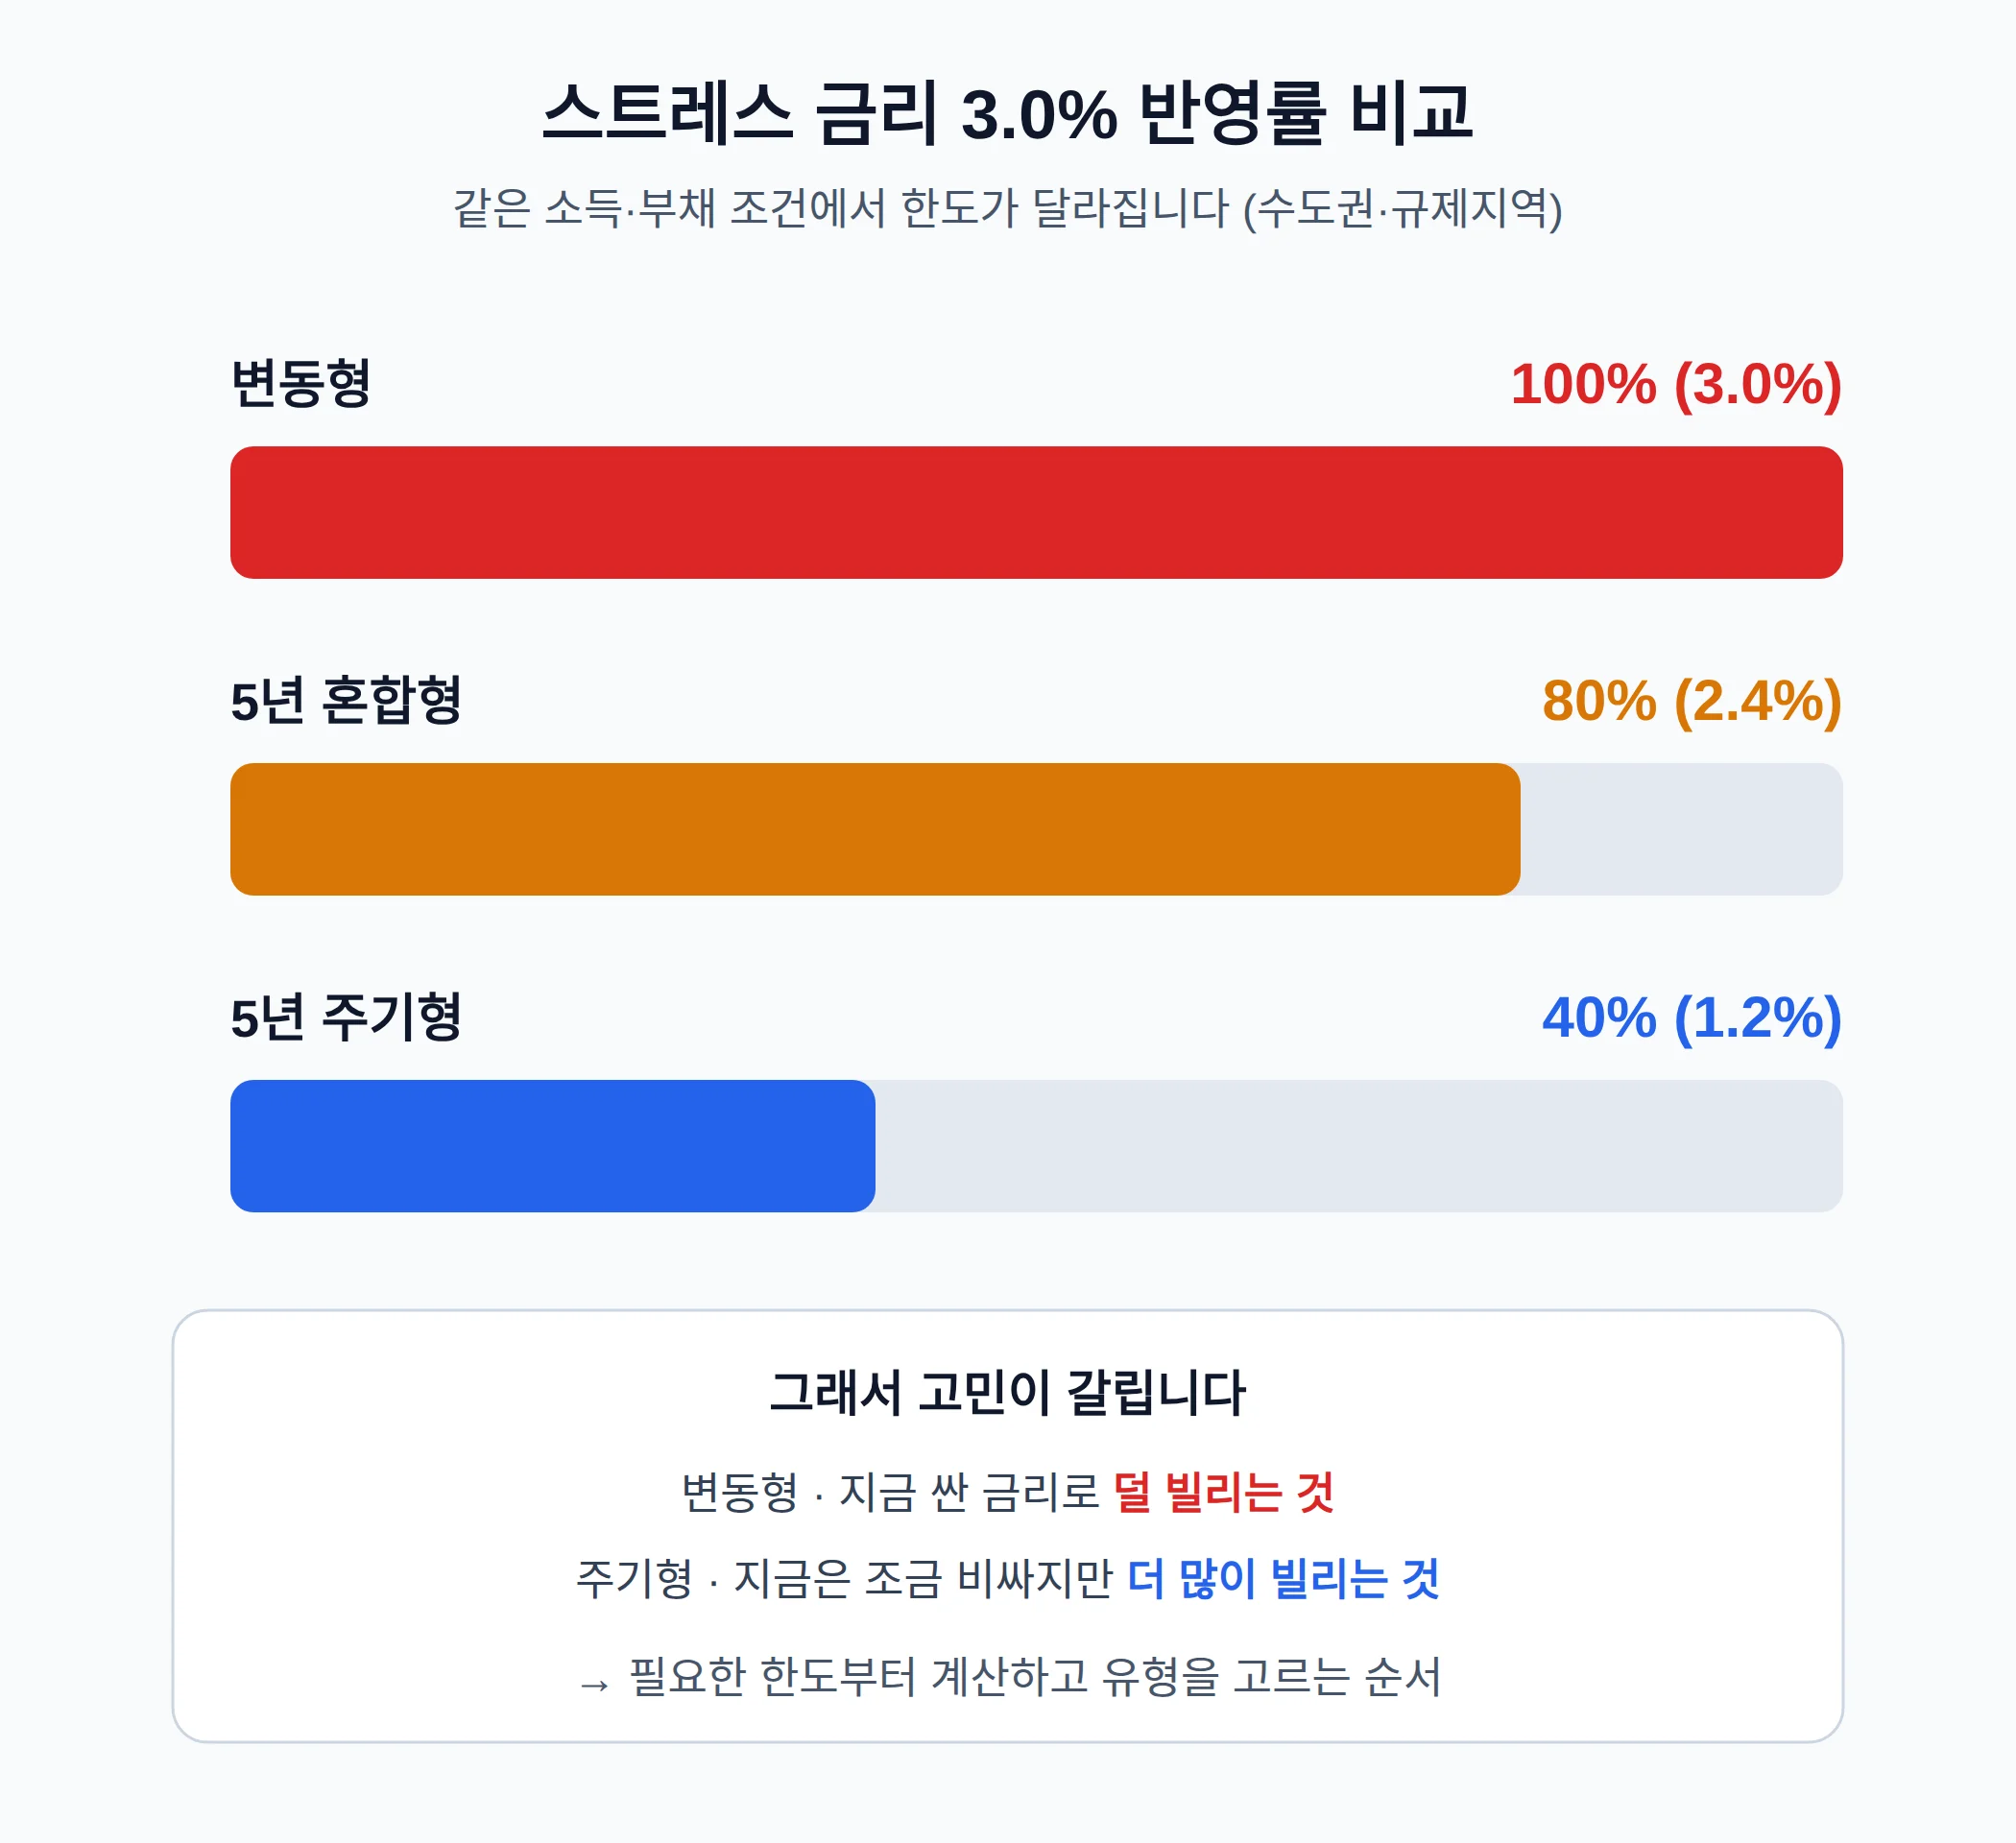
수도권·규제지역은 스트레스 금리 3.0%를 대출 한도 계산에 반영하는데, 변동형은 100%를, 5년 혼합형은 80%(2.4%), 5년 주기형은 40%(1.2%)만 반영합니다.
같은 소득·부채 조건에서 주기형이 더 큰 한도를 받을 수 있다는 뜻입니다.
즉 ‘지금 싼 금리로 덜 빌리는 것’과 ‘지금은 조금 비싸지만 더 많이 빌리는 것’ 사이에서 고민이 갈립니다.
지금부터 대출받을 예정이라면 필요한 한도가 어느 정도인지부터 계산해보고 유형을 고르는 편이 순서입니다.
변동금리 비중 68.1%, 이게 왜 문제가 되나
7월 신규 주담대 중 변동금리 비중이 68.1%를 기록했습니다.
2014년 2월 이후 12년 만에 가장 높은 수치입니다.
지금은 변동형이 고정형보다 이자가 싸서 많은 차주가 변동형을 골랐지만, 기준금리가 계속 오르는 국면에서는 상승분이 그만큼 많은 차주에게 시차를 두고 전해진다는 의미입니다.
이미 변동형으로 빌린 차주라면 대출 유형과 금리 재산정 주기를 확인해두고, 재산정 시점 전에 상환 계획이나 갈아타기 가능 여부를 점검해두는 것이 순서입니다.
9월 8일 시행 LTV 규제 강화, 뭐가 달라지나
9월 8일부터 주택담보대출 LTV(주택을 담보로 빌릴 수 있는 비율) 규제가 강화됩니다.
같은 주택을 담보로 잡혀도 계산 방식이 달라지면서 실제 받을 수 있는 대출 한도가 줄어들 수 있습니다.
규제 시행일과 주담대 금리 인상이 겹치면서 ‘빌릴 수 있는 돈’과 ‘빌리는 비용’이 동시에 나빠지는 구간입니다.
다만 이번 판에서 규제 강화의 구체적인 적용 대상이나 한도 수치까지는 확인하지 못했습니다.
구체적인 내 본인 한도는 은행별로 사전 상담을 먼저 받아보는 편이 정확합니다.
함께 보면 좋은 글
📎 원달러 환율 하락 원인, 7월 1559원에서 두 달 만에 220원 — 수급이 밀었다
참고 자료
- 기준금리 (bok.or.kr)
- 고정형 4.80~7.24%, 변동형 4.28~6.65%, 스트레스 DSR 반영율 변동 100%·주기형 40% (mdilbo.com)
- 신규 코픽스 3.18% 최고치, 주담대 4.38~5.78%로 인상 (newsis.com)
자주 묻는 질문
Q. 지금 고정형으로 갈아타는 게 맞을까요?
대출 갈아타기에는 중도상환수수료가 붙을 수 있고, 기존 대출 잔여 기간에 따라 유리한지가 달라집니다. 이번 판 조사에서 중도상환수수료율과 대출갈아타기 세부 조건까지는 확인하지 못했습니다. 갈아타기 전에 수수료와 새 금리를 함께 계산해 비교해보는 것이 순서입니다.
Q. 기준금리가 더 오르면 주담대는 얼마나 더 늘어나나요?
한국은행 추산으로 기준금리가 0.25%p 오를 때마다 차주 1인당 연 이자가 약 29.6만원씩 늘어납니다. 대출 5억원 기준으로는 0.25%p 인상 시 연 이자 약 125만원이 늘어나는 셈입니다.
Q. 내년 기준금리가 얼마까지 오른다는 전망이 있나요?
모건스탠리가 내년 1분기 기준금리 3.5% 전망을 내놓았다는 보도가 있었고, 이어서 ‘주담대 8%’ 우려도 함께 보도됐습니다. 다만 이는 특정 해외 증권사의 전망일 뿐 확정된 수치가 아닙니다.
표지 사진: Property Contract Law and Mortgages by advokatsmart.no — CC BY 2.0
#주담대금리 #주택담보대출 #주담대금리인상 #변동금리주담대 #고정금리주담대 #기준금리인상 #코픽스 #LTV규제 #주담대갈아타기
📅다가오는 일정 — 이번 주 13 · D-day 미중 정상회담전체 보기 →