해외주식 양도소득세는 달러 차익이 아니라 결제일 환율로 환산한 원화 차익에 과세되고, 세율은 지방소득세 포함 22%입니다.
원달러 환율이 두 달 새 10% 이상 내려간 지금은 달러 기준 손실이 원화 기준 이익으로 바뀌는 매매가 생기는 구간입니다 — 손익이 어느 화폐 기준인지에 따라 세금이 갈립니다.
이 글은 계산 공식과 예시, 환율 기준일, 달러 손실 과세, 홈택스 신고 절차, 분할 매도 절세 수치를 순서대로 답합니다.
목차
- 해외주식 양도소득세 계산 — 세율 22%, 연 250만 원 공제
- 양도소득세 계산에 환율은 체결일인가 결제일인가
- 달러 기준 손실인데 원화 기준 이익이면 세금을 내나
- 홈택스 해외주식 양도소득세 신고 방법 — 셀프 신고 순서
- 해외주식 양도소득세 신고 안 하면 — 가산세와 절세 수치
해외주식 양도소득세 계산 — 세율 22%, 연 250만 원 공제
세액은 (연간 해외주식 순손익 − 250만 원) × 22%로 계산됩니다.
순수익 1,000만 원이면 과세표준이 750만 원이 되고 세액은 165만 원입니다 — 양도소득세 150만 원에 지방소득세 15만 원이 더해진 값입니다.
250만 원 공제는 국내 주식과 해외 주식의 과세 대상 양도소득을 합쳐 연간 한 번만 적용되고, 부동산 양도소득과는 별개 그룹입니다.
이 세율과 공제는 일반 개인투자자(소액주주) 기준이고, 과세표준이 3억 원을 넘는 초과분은 27.5%로 붙습니다.
같은 해의 수익과 손실은 전 종목 합산해 계산하고, 여러 증권사를 썼다면 반드시 합산해서 신고해야 합니다.
금투세 폐지 후에도 이 22% 구조는 그대로 유지됩니다 — 폐지가 해외주식 세금 면제를 뜻하지는 않습니다.
| 세율 | 양도소득세 20% + 지방소득세 2% = 22% (과세표준 3억 원 초과분 27.5%) |
|---|---|
| 기본공제 | 연간 250만 원 — 국내·해외 과세 대상 주식 합산 1회 적용 |
| 환율 기준 | 취득가는 매수 결제일, 양도가는 매도 결제일의 매매기준율 |
| 신고·납부(2025년 귀속분) | 2026년 5월 1일~6월 1일, 홈택스 또는 증권사 대행 |
| 미신고 가산세 | 무신고 20%, 과소신고 10%, 납부지연 연 8.76% |
양도소득세 계산에 환율은 체결일인가 결제일인가
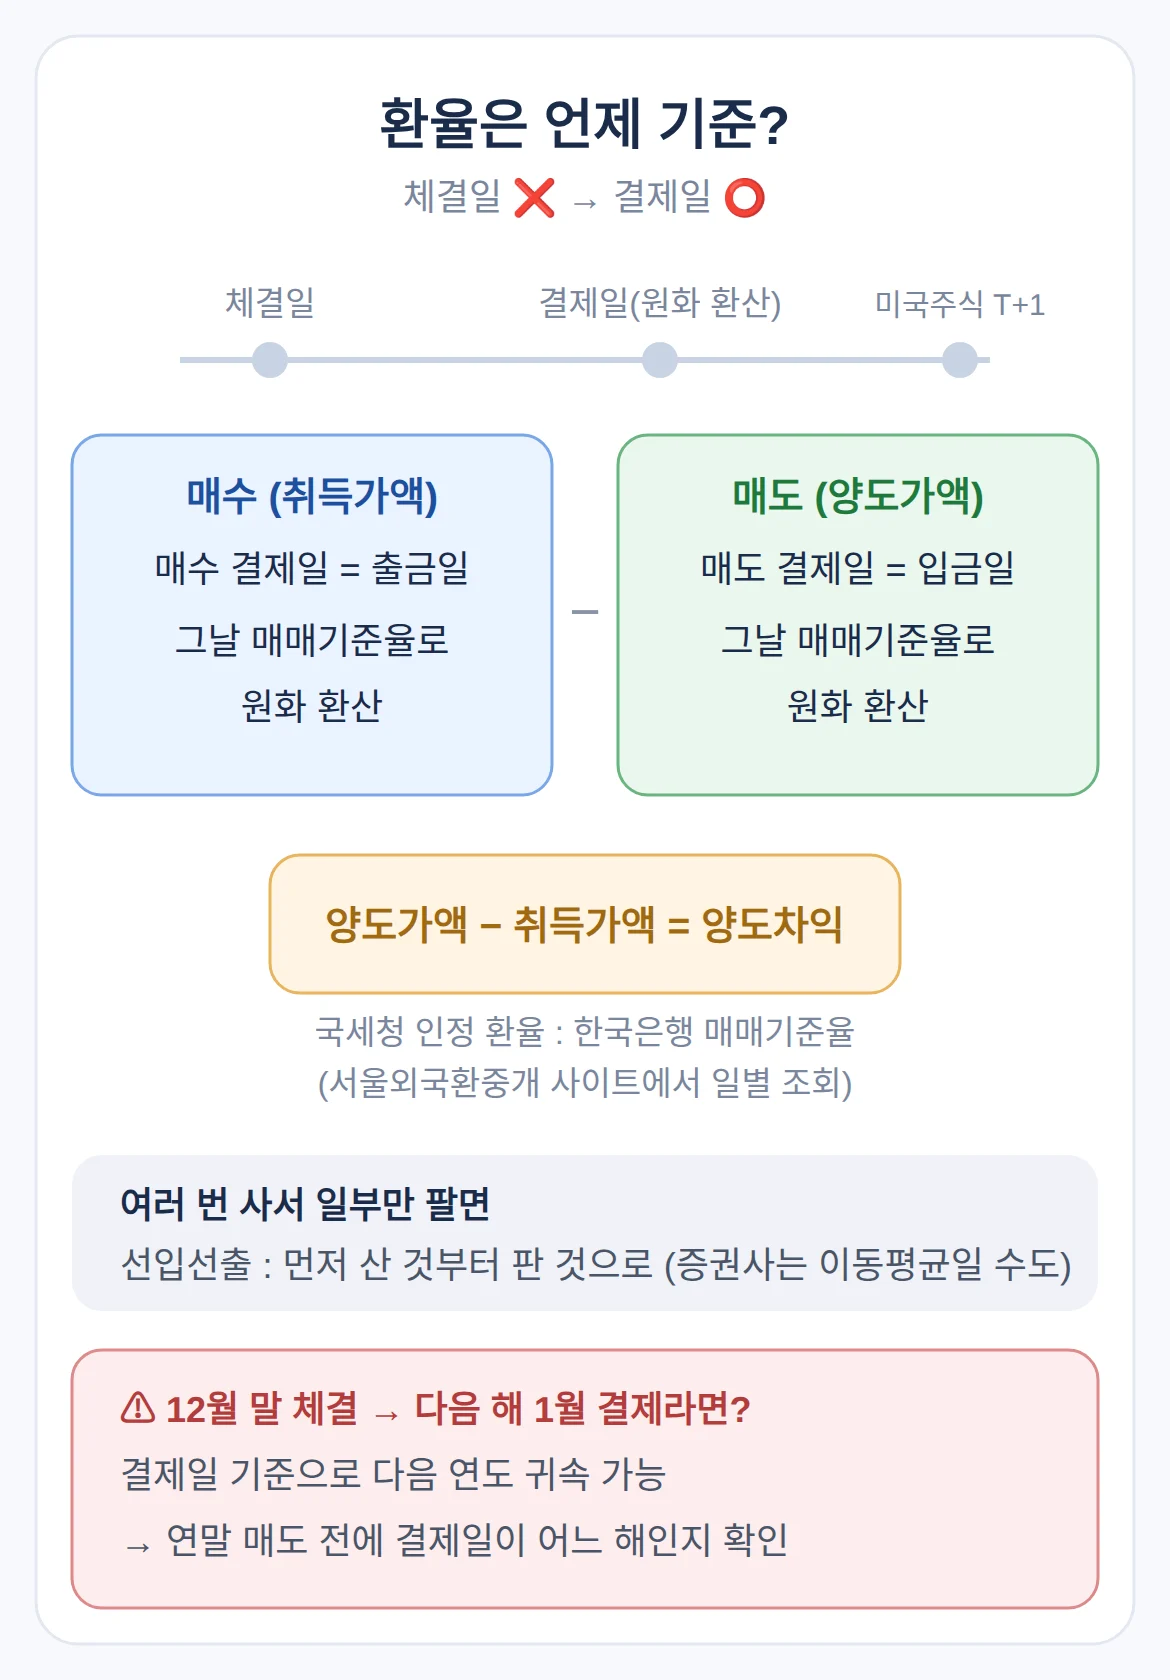
환율은 체결일이 아니라 결제일 기준으로 적용됩니다.
취득가액은 매수 결제일(출금일), 양도가액은 매도 결제일(입금일, 미국주식은 T+1)의 매매기준율로 각각 원화 환산한 뒤 차액을 계산합니다.
국세청이 인정하는 환율은 한국은행 매매기준율이고, 서울외국환중개 사이트에서 일별로 조회할 수 있습니다.
같은 종목을 여러 번 사서 일부만 팔면 먼저 산 것부터 판 것으로 봅니다(선입선출), 다만 증권사가 이동평균으로 적용하는 경우도 있습니다.
12월 말에 체결했지만 다음 해 1월에 결제가 끝나면 결제일 기준으로 다음 연도 귀속이 될 수 있습니다 — 연말 매도 직전이라면 결제일이 어느 해로 들어가는지 먼저 확인하면 됩니다.
👉 세제개편안, 무주택자에게 닿는 줄은 4개: 월세공제 204만원과 적용 시점
달러 기준 손실인데 원화 기준 이익이면 세금을 내나
내야 합니다 — 과세 기준이 원화 차익이기 때문입니다.
달러로는 손실이어도 보유 기간에 원달러 환율이 올랐다면 원화 기준으로는 이익이 되고, 반대로 달러로 이익이어도 환율이 내려가면 원화 기준 손실이 될 수 있습니다.
실제로 최근 두 달간 원달러 환율이 10% 이상 내려가면서 월평균 환율이 6월 1,528원에서 8월 1,404원으로 약 124원(약 8.1%) 내려갔습니다.
이 구간에는 달러 손익과 원화 손익이 갈라지는 매매가 한꺼번에 생기고, 환율 변동만으로 과세 결과가 달라집니다.
제가 이런 매매를 볼 때 먼저 확인하는 건 내 계좌의 달러 손익이 아니라 매수·매도 결제일 환율을 적은 원화 손익입니다.
증권사 손익 계산서가 이미 원화 기준으로 계산해 주므로, 그 값을 그대로 기준으로 삼으면 됩니다.
홈택스 해외주식 양도소득세 신고 방법 — 셀프 신고 순서
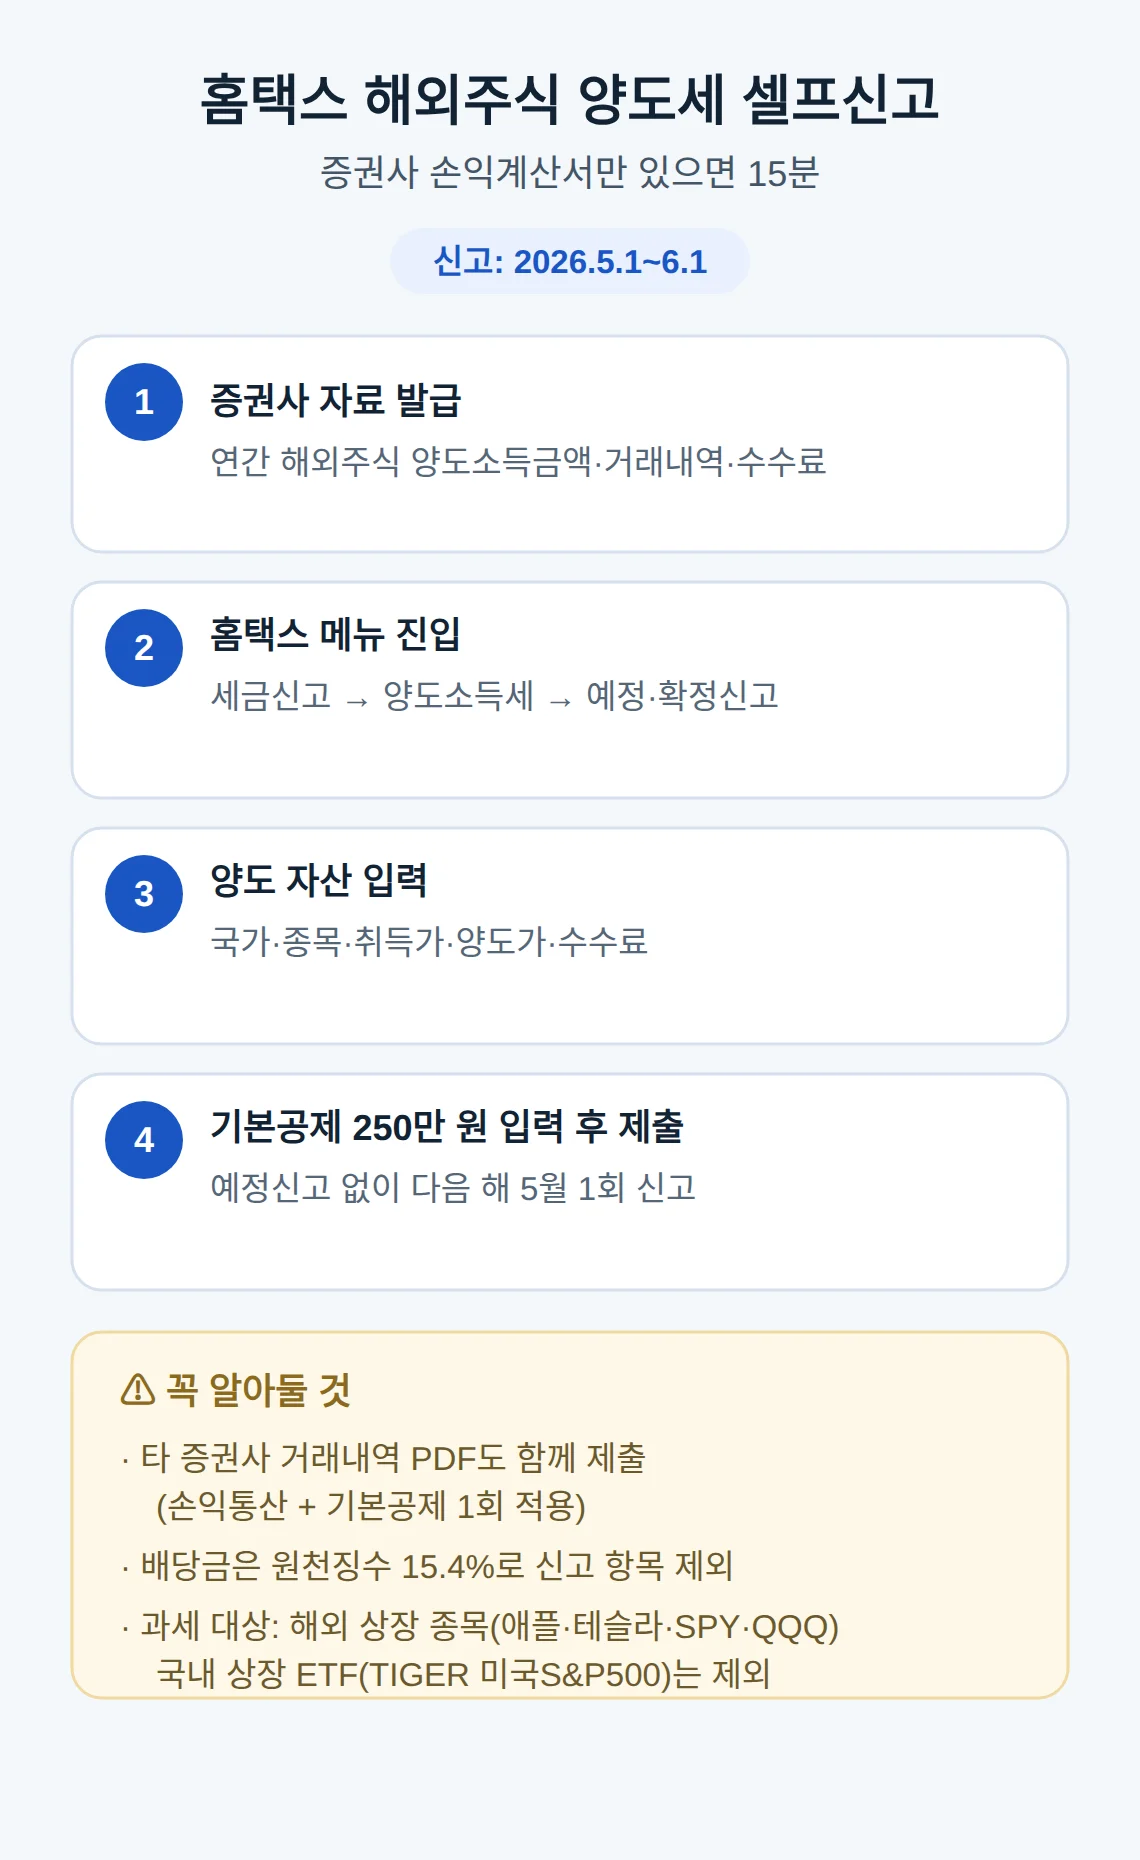
셀프 신고는 홈택스에서 증권사 연간 거래내역(손익 계산서)을 발급받아 직접 할 수 있습니다.
신고 기간은 2025년 귀속분 기준 2026년 5월 1일부터 6월 1일까지이고(5월 31일이 일요일이라 연장), 예정신고 없이 다음 해 5월에 한 번 신고합니다.
절차는 다음과 같습니다.
- 증권사에서 ‘연간 해외주식 양도소득금액’ 자료와 거래내역·수수료 내역을 발급받습니다.
- 홈택스 → 세금신고 → 양도소득세 → 예정·확정신고로 들어갑니다.
- 양도 자산에 국가·종목·취득가·양도가·수수료를 입력합니다.
- 기본공제 250만 원을 입력하고 제출합니다.
증권사 무료 대행 서비스를 쓰더라도 다른 증권사 거래내역 PDF를 함께 제출해야 손익통산과 기본공제 1회 적용이 올바르게 이루어집니다.
배당금은 양도세와 별개로 배당소득세 15.4%를 원천징수당하므로 신고 항목에 따로 넣지 않습니다.
해외 거래소 상장 종목(애플·테슬라·SPY·QQQ 등)만 과세 대상이고, TIGER 미국S&P500 같은 국내 상장 ETF는 배당소득 15.4% 구조라 양도세 신고에서 뺍니다.
👉 원달러 환율 1370 수급장 — 유가 급등에도 안 오르는 진짜 이유
해외주식 양도소득세 신고 안 하면 — 가산세와 절세 수치
신고하지 않으면 세액에 무신고 가산세 20%가 더 붙습니다.
예를 들어 세액 165만 원을 신고하지 않으면 가산세 33만 원이 추가되고, 과소신고는 10%, 납부가 늦어지면 연 8.76%의 납부지연 가산세가 붙습니다.
다만 납부세액이 1,000만 원을 넘으면 2회 분납(5월·8월)이 가능합니다.
절세 쪽에서 확인된 수치 하나 — 수익 600만 원을 한 해에 다 팔면 세금이 77만 원이지만, 12월 말과 다음 해 1월 초로 300만 원씩 나눠 팔면 과세표준이 각 50만 원(300만 원 − 250만 원 공제)으로 줄어 세액은 총 22만 원이 됩니다.
공제 250만 원을 두 해에 걸쳐 한 번씩 적용받는 구조라 55만 원이 줄어드는 셈입니다.
국내 상장 해외 ETF를 ISA 계좌에 담으면 연 200만 원까지 비과세이고 초과분은 9.9% 분리과세가 적용되므로, 미국 상장 종목과 ISA 담을 물건을 나눠 담는 게 유리합니다.
12월 말에 매도할 계획이 있다면 결제일이 어느 해 귀속이 되는지부터 확인한 뒤 분할 여부를 정하면 됩니다.
👉 2026년 해외주식 양도소득세 세율과 절세 전략을 정리한 글
👉 해외주식 양도세 계산 공식과 홈택스 신고 절차를 적어 둔 블로그
👉 결제일 환율로 양도차익을 계산해 주는 해외주식 양도세 도구
함께 보면 좋은 글
📎 달러예금 환율 23개월 최저, 개인·기업이 돈 몰아넣은 이유
📎 원화 강세 금값이 내려가는 이유, 환율 1,330원대 자산 대응
📎 📅 다가오는 일정 — 발매·개봉·발표 캘린더
참고 자료
- 홈택스 5단계 신고 절차, 2026-05-01~06-01 신고 기간, 무신고 가산세 20% (economic22.com)
- 홈택스→양도소득세→예정·확정신고 5단계, 증권사 손익계산서 발급 (algosalja.tistory.com)
- 선입선출 원칙, 부동산과 별개 공제 그룹, 대주주 제외 확인 (bileotools.com)
정리 — 숫자 세 개만 기억하면 됩니다
- 세율 22% (과세표준 3억 원 초과분 27.5%), 연간 기본공제 250만 원.
- 환율은 체결일이 아니라 매수·매도 각각의 결제일 매매기준율 — 달러 손실이어도 원화 이익이면 과세됩니다.
- 2025년 귀속분 신고는 2026년 5월 1일~6월 1일, 미신고 시 가산세 20%.
- 수익 600만 원 매도를 12월·1월로 나누면 세금이 77만 원에서 22만 원으로 줄어듭니다.
자주 묻는 질문
Q. 미국주식을 달러 기준으로는 손해 봤는데 세금이 나오네요 — 원화 기준으로 매기는 게 맞나요?
맞습니다. 해외주식 양도소득세는 취득가와 양도가를 각각 결제일 환율로 원화 환산한 차액에 붙으므로, 달러 손실이어도 원화 기준 이익이면 과세 대상입니다.
Q. 양도소득세 계산에 환율은 체결일 것인가 결제일 것인가?
결제일입니다. 취득가액은 매수 결제일, 양도가액은 매도 결제일(미국주식 T+1 입금일)의 매매기준율로 원화 환산합니다.
Q. 12월 30일에 판 주식인데 1월에 결제됐어요 — 어느 해 신고에 넣죠?
결제일 기준으로 다음 연도 귀속이 될 수 있습니다. 증권사 손익 계산서에 어느 연도 귀속으로 집계됐는지 표시되므로 그 값을 따릅니다.
Q. 해외주식 양도소득세 신고 안 하면 어떻게 되나요?
무신고 가산세 20%가 세액에 추가됩니다. 세액 165만 원이면 가산세 33만 원이 더 붙고, 과소신고는 10%, 납부지연 가산세는 연 8.76%입니다.
Q. 국내 상장 해외 ETF(TIGER 미국S&P500)도 양도소득세 대상인가요?
아니요. 국내 상장 해외 ETF는 양도소득세 대상이 아니라 배당소득세 15.4% 구조로 분류되고, 미국 거래소 상장 종목만 양도세 22% 대상입니다.
이 글을 읽고 나서 볼 것 — 2026년 5월 1일 신고 기간이 열리면 증권사 ‘연간 해외주식 양도소득금액’ 자료부터 발급합니다. 12월 말 매도 계획이 있다면 결제일 귀속 연도를 먼저 확인하고 분할 매도 여부를 정하세요.
표지 사진: Stock market charts illustration — CC0 1.0
#해외주식양도소득세 #양도소득세계산 #결제일환율 #해외주식세금신고 #홈택스양도세
korea contents 소식 받기
새 소식을 메일로 정리해 보내드립니다. 광고는 보내지 않습니다.