9월 16일 FOMC에서 미 기준금리가 연 3.75~4.00%로 0.25%p 인상됐고, 9월 18일 원/달러 환율은 1,383.3원입니다.
이 글은 달러 예금 금리 비교를 어떤 순서로 하고, 원화 예금과 어떻게 계산해 비교하고, SGOV·MMF 같은 대안과 어떻게 고르는지를 정리합니다.
결론부터 말하면 금리 차이보다 환전 비용과 환율 이동이 결과를 좌우하는 경우가 많습니다.
목차
- 달러 예금 금리 비교, 어디서부터 확인하나
- 달러 예금, 뭘 비교해야 하나 — 금리 말고 이 항목
- 원화 예금 vs 달러 예금 — 금리 차이보다 환율이 큰 이유
- 달러예금 vs SGOV vs MMF — 내 상황별 선택 기준
- 미 금리 인상 이후 — 달러 예금 금리는 앞으로 어떻게 되나
달러 예금 금리 비교, 어디서부터 확인하나
비교의 첫 단계는 각 은행 공식 페이지의 1년 달러 정기예금 금리입니다.
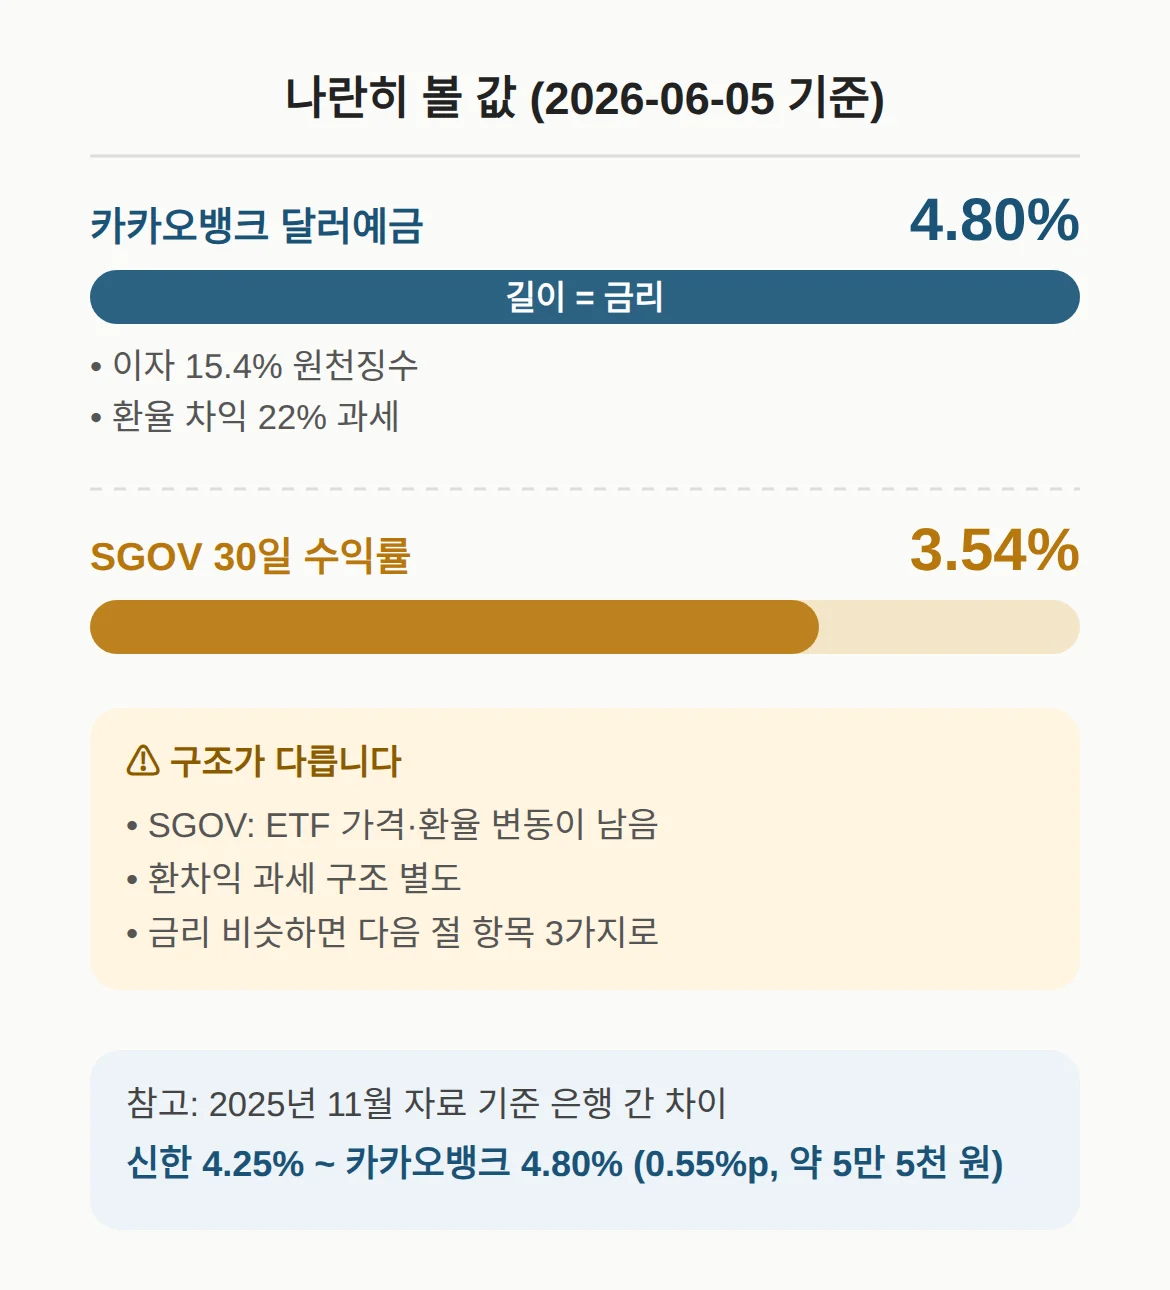
참고로 2025년 11월 자료에서는 신한 4.25%부터 카카오뱅크 4.80%까지 은행 간 차이가 0.55%p, 연 1,000만 원 기준 약 5만 5천 원이었습니다.
다만 이 자료는 6개월이 넘었고 9월 16일 인상 이후 바뀌었을 수 있어, 가입 전 각 은행 공식 페이지에서 오늘 값으로 다시 봐야 합니다.
달러 예금 금리는 이벤트·우대 조건에 따라 같은 은행 안에서도 달라집니다.
그래서 비교 사이트의 한 줄 값보다 공식 페이지의 조건표가 기준이 됩니다.
금리가 비슷하면 다음 절의 항목 3가지로 순서를 옮기는 편이 빠릅니다.
| 미 기준금리 | 연 3.75~4.00% (9/16 FOMC, +0.25%p) |
|---|---|
| 올해 말 전망(연준 중간값) | 4.1% |
| 원/달러 환율 | 1,383.3원 (9/18) |
| 한미 금리차(상단 기준) | 1.00%p (한국 3.00%) |
달러 예금, 뭘 비교해야 하나 — 금리 말고 이 항목
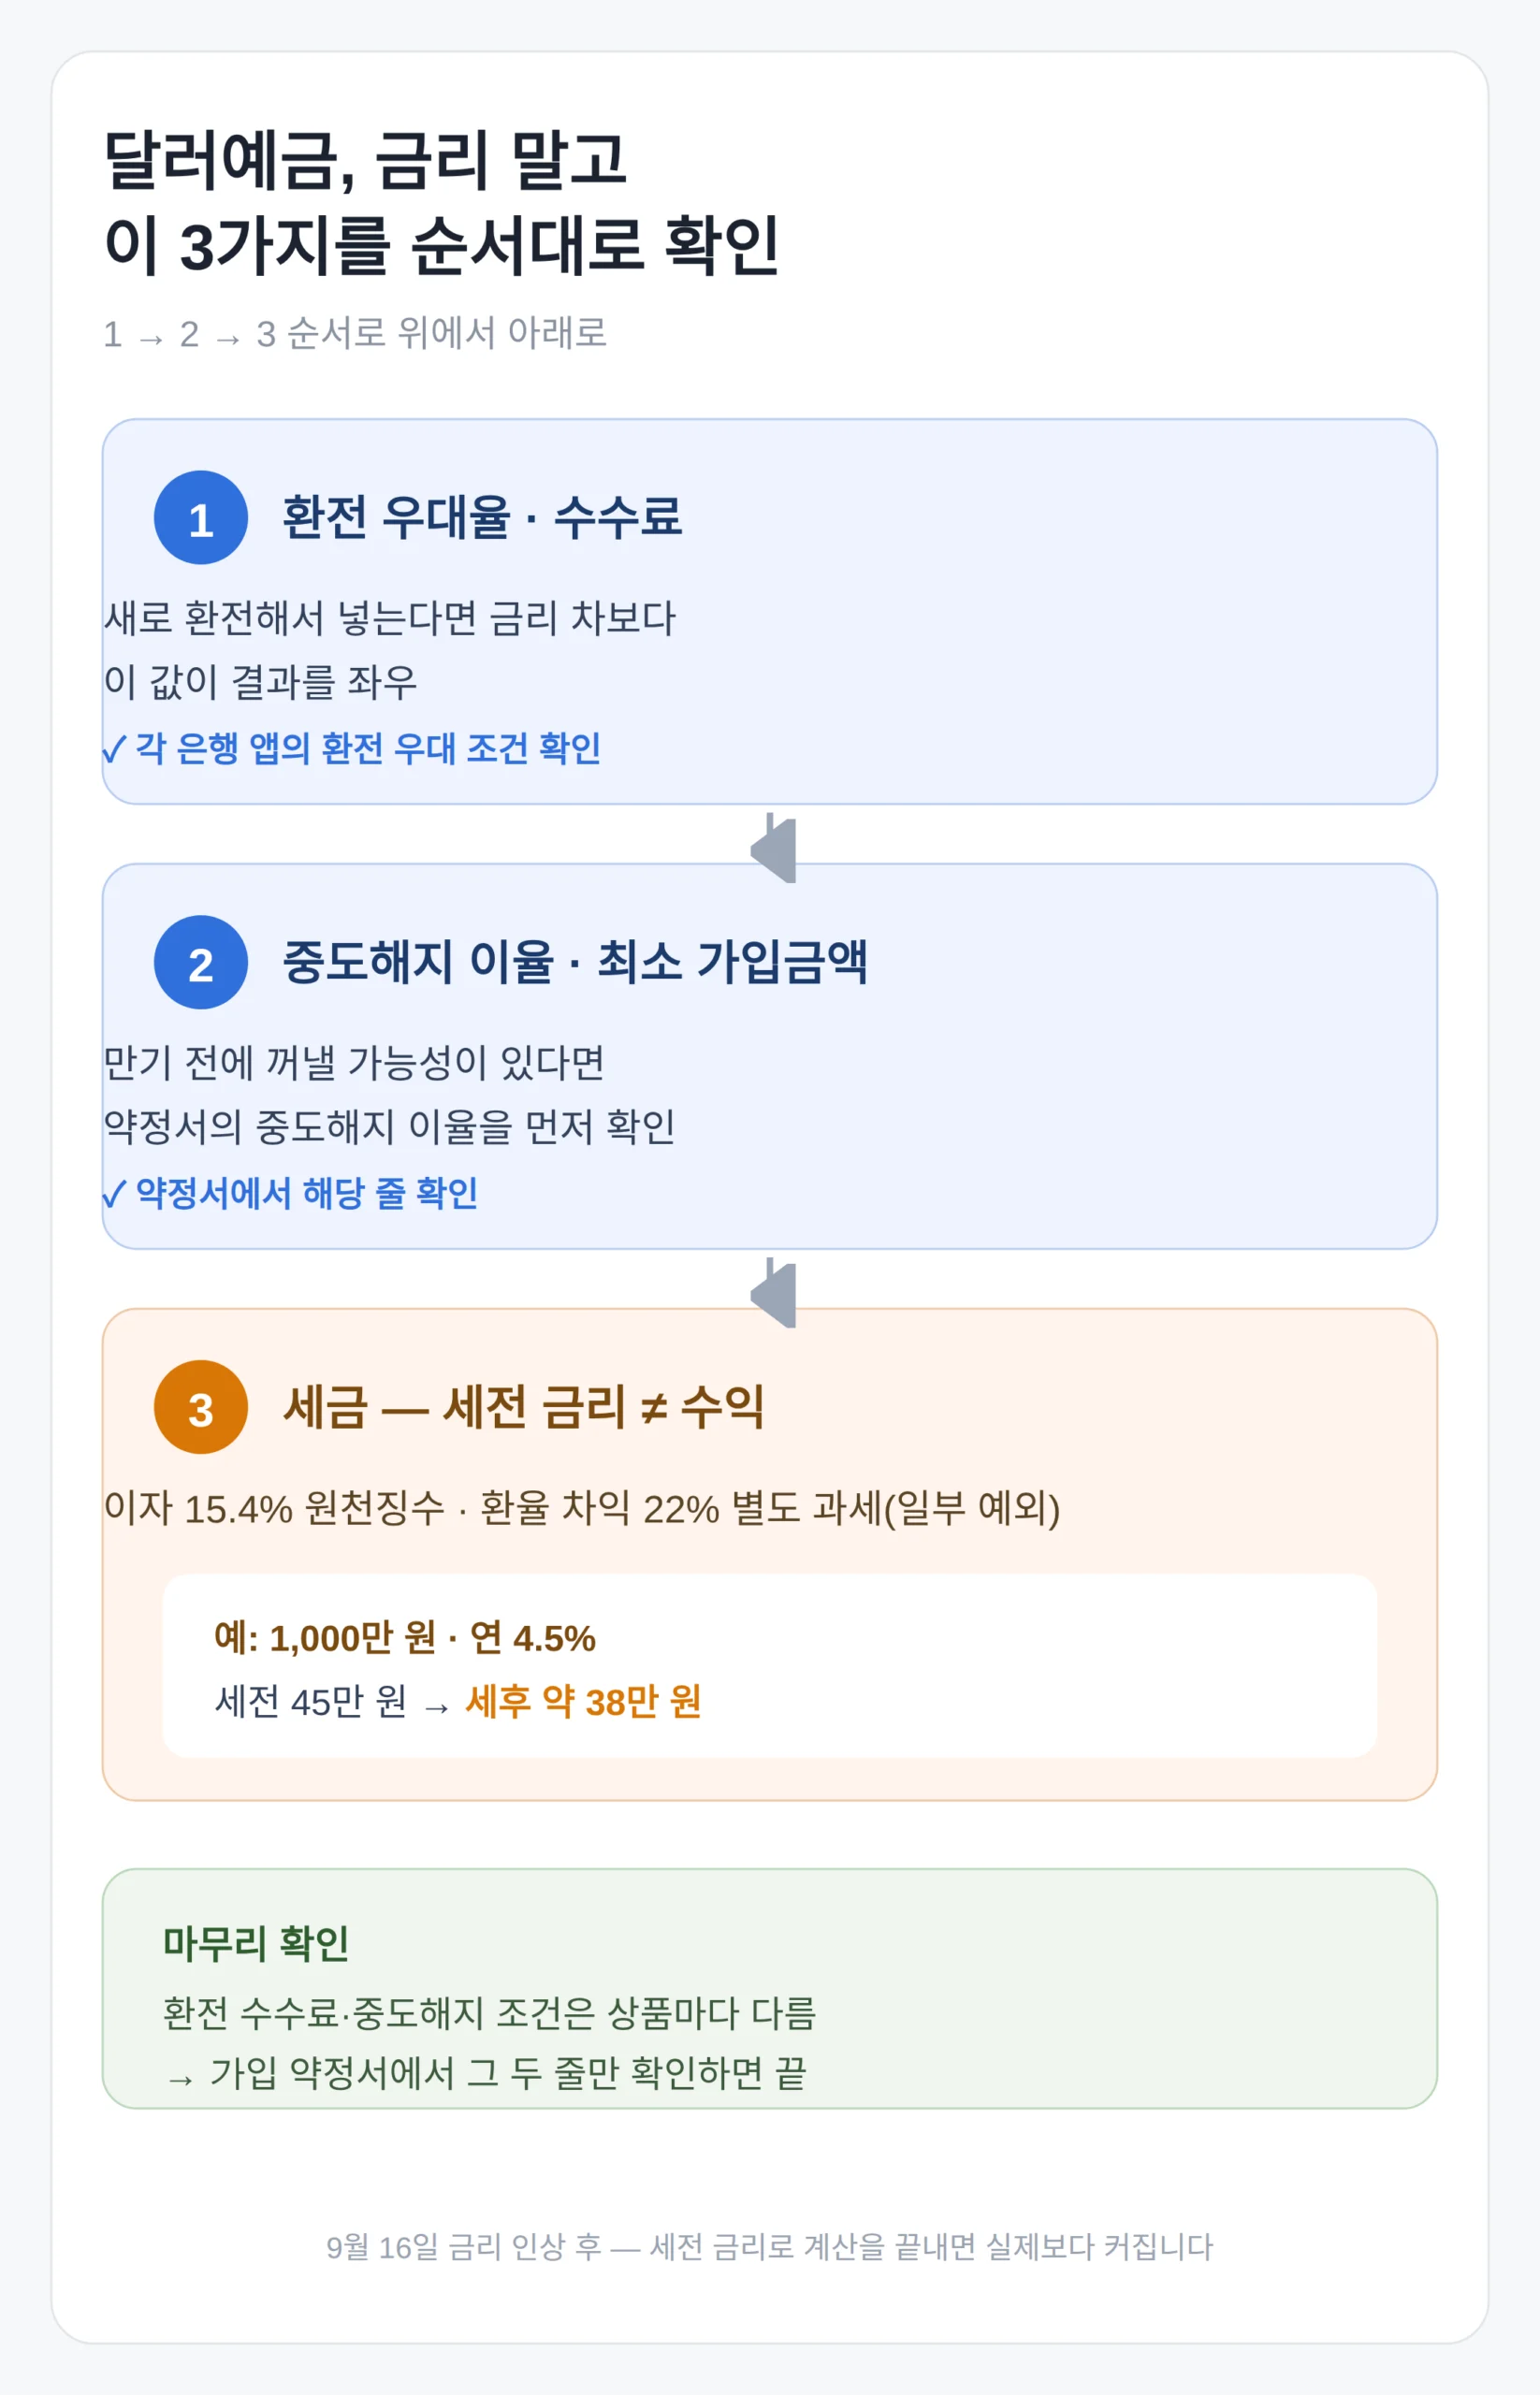
확인할 항목은 세 가지입니다.
순서대로 보면 됩니다.
- 환전 우대율·수수료 — 새로 환전해서 넣는 돈이라면 금리 차보다 이 값이 결과를 좌우할 수 있습니다.
각 은행 앱의 환전 우대 조건을 확인하세요.
- 중도해지 이율·최소 가입금액 — 만기 전에 꺼낼 가능성이 있다면 약정서의 중도해지 이율을 먼저 봅니다.
- 세금 — 이자는 15.4% 원천징수, 환율 차익은 별도 과세(22%, 일부 예외)입니다.
세전 금리가 그대로 수익이 아닙니다.
예를 들어 연 1,000만 원을 4.5%로 넣으면 이자는 세전 45만 원, 15.4% 원천징수 후 약 38만 원입니다.
세전 금리로 계산을 끝내면 실제 받는 값보다 커집니다.
환전 수수료·중도해지 조건은 상품마다 다르므로, 가입 약정서에서 해당 두 줄을 확인하는 것으로 마칩니다.
👉 9월 FOMC 금리 인상 확률 66%, 항공·석유화학이 두 번 아픈 이유
원화 예금 vs 달러 예금 — 금리 차이보다 환율이 큰 이유
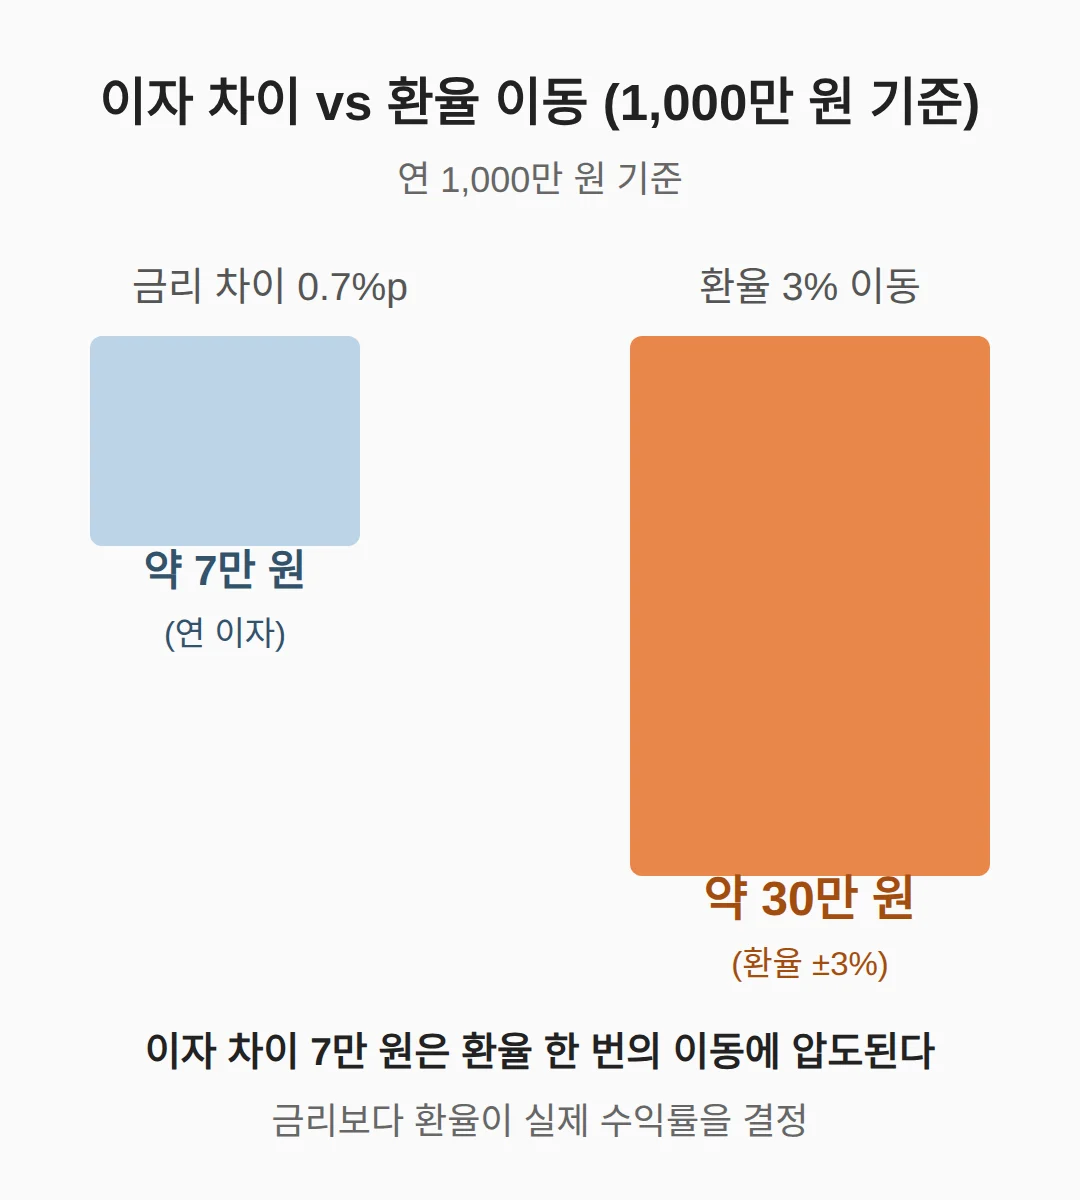
원화 예금 3.8%와 달러 예금 4.5%의 차이는 연 0.7%p, 연 1,000만 원 기준 약 7만 원입니다.
그런데 환율이 3%만 반대로 이동하면 같은 1,000만 원에서 약 30만 원이 움직입니다(1,000만 원 × 3%). 이자 차이 7만 원이 환율 한 번의 이동에 압도됩니다.
9/18 환율은 1,383.3원으로 1,380원대에 다시 들어와 있습니다.
환율이 오른 지점에서 달러를 사면, 나중에 원화로 바꿀 때의 환율이 나의 실제 수익률을 결정합니다.
1~3개월 안에 원화로 쓸 돈이라면 달러로 바꿔 넣지 않는 쪽이 낫습니다 — 환전 비용과 환율 이동이 그 몇 달 치 이자를 넘기 때문입니다.
달러예금 vs SGOV vs MMF — 내 상황별 선택 기준
고르는 순서는 다섯 단계입니다.
‘아니오’가 둘 이상 나오면 기존 계좌 안의 단순한 대안이 우선입니다.
- 이 돈을 3개월 안에 원화로 쓰나요 — 쓴다면 상품 비교보다 원화 보관이 답입니다.
- 이미 달러로 보유 중인가요 — 그렇다면 환전이 없으므로 SGOV·정부형 MMF가 비교 대상이 됩니다.
- 미국 계좌를 쓸 수 있나요 — HYSA(미국 온라인은행의 고금리 예금)는 계좌 개설·세금 서류·송금 비용이 먼저 걸립니다.
- 매매비용·환전 비용(스프레드)은 얼마인가요 — 짧게 사고팔면 이 비용이 이자를 넘을 수 있습니다.
- 예금보험이 붙나요 — MMF는 예금보험(FDIC) 대상이 아니고 손실 가능성이 있습니다.
참고로 FDIC 보험은 은행 1곳당 1인 25만 달러까지입니다.
참고로 SGOV(0~3개월 미국 국채 ETF)의 30일 수익률은 3.54%, 운용보수는 0.09%입니다(2026년 6월 5일 iShares 기준). 카카오뱅크 달러예금 4.80%(2025년 11월 자료)와의 차이는 1.26%p이지만, 세금 구조와 환율·ETF 가격 변동 리스크가 달라 숫자만으로 비교되지 않습니다.
저라면 먼저 이 돈의 사용 시점을 적어 보고, 3~12개월 대기하는 이미 달러인 돈만 SGOV·정부형 MMF와 국내 달러 예금을 나란히 비교합니다.
1~3개월 내 쓸 원화는 환전 비용이 수익률을 이기기 때문입니다.
👉 9월 금리 동결 확률 49.8% vs 인상 확률 50.2% — 월러 발언 뒤 업종이 갈라지는 순서
미 금리 인상 이후 — 달러 예금 금리는 앞으로 어떻게 되나
은행 달러 예금 금리는 미 기준금리가 올라가면 이후 조정될 수 있습니다.
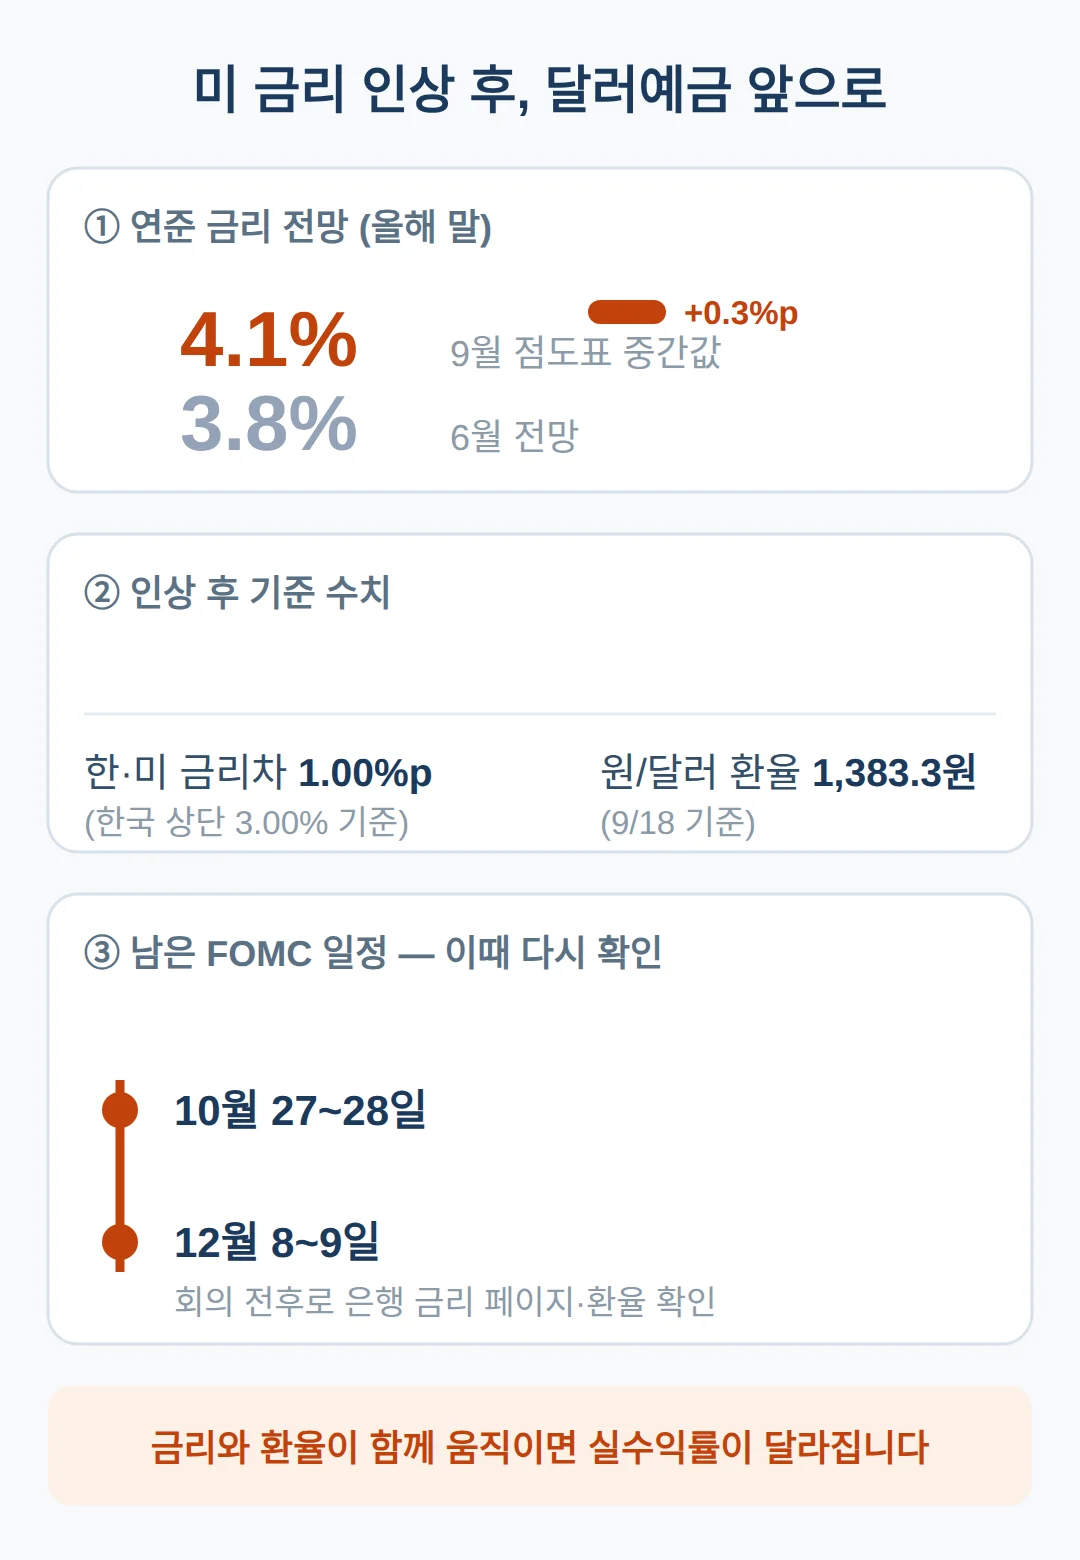
남은 결정 회의는 10월 27~28일과 12월 8~9일 두 차례이고, 연준 위원 전망의 중간값은 올해 말 4.1%로 6월 전망(3.8%)보다 0.3%p 올라갔습니다.
환율과 함께 봐야 합니다.
인상 후 한미 금리차는 상단 기준 1.00%p(한국 3.00%), 환율은 1,383.3원(9/18)입니다.
금리와 환율이 함께 움직이면 달러 예금의 실수익률이 금리와 달라집니다.
10월 27~28일과 12월 8~9일 FOMC 전후로 각 은행 금리 페이지와 환율을 다시 보는 것을 달력에 적어 두면 됩니다.
함께 보면 좋은 글
📎 미국 금리 인상 66% 반영, 반도체 수출까지 흔드는 경로 3단계
📎 9월 FOMC 인상 동결 국내 업종 — 인상이면 SK하이닉스, 동결이면 삼성전자
📎 📅 다가오는 일정 — 발매·개봉·발표 캘린더
참고 자료
- 9/16 연 3.75~4.00%로 0.25%p 인상, 연내 추가 인상 시사, 한미 금리차 1.00%p (mt.co.kr)
- 10/27-28, 12/8-9 FOMC, 연말 전망 4.1% (moneynotekorea.com)
- SGOV 30일 SEC yield 3.54%(2026-06-05), MMF는 FDIC 보장 아님, FDIC (taek2.com)
요약 — 달러 예금 금리 비교 순서
- 은행별 금리는 각 은행 공식 페이지에서 오늘 기준으로 확인 — 참고 자료(2025년 11월, 4.25~4.80%)는 인상 전 값입니다.
- 금리 다음은 환전 우대율·중도해지 이율·세금(이자 15.4%, 환율 차익 별도 과세) 순서입니다.
- 원화와 달러 예금의 이자 차이(1,000만 원 기준 약 7만 원)보다 환율 3% 이동(약 30만 원)이 큽니다.
- 미국 은행 계좌나 MMF로 굴리려면 예금보험 한도 25만 달러와 손실 가능성부터 확인합니다.
- 남은 FOMC는 10/27~28과 12/8~9 — 그때 금리·환율을 다시 봅니다.
자주 묻는 질문
Q. 달러 예금 금리가 가장 높은 은행은 어디인가요?
2025년 11월 자료 기준으로는 카카오뱅크 4.80%가 1년 정기 기준 최고였습니다. 다만 9월 16일 미 금리 인상 이후 바뀌었을 수 있어 가입 전 각 은행 공식 페이지에서 오늘 값을 확인하세요.
Q. 원화 예금과 달러 예금, 얼마나 차이 나나요?
원화 3.8% vs 달러 4.5% 기준 연 0.7%p로 1,000만 원 1년에 약 7만 원 차이입니다. 반면 환율이 3% 이동하면 같은 금액에서 약 30만 원이 움직입니다.
Q. 달러 예금 이자에 세금은 얼마나 붙나요?
이자는 15.4% 원천징수됩니다. 연 1,000만 원을 4.5%로 넣으면 세전 45만 원, 세후 약 38만 원이고, 환율 차익은 별도 과세(22%, 일부 예외) 대상입니다.
Q. 달러예금 대신 SGOV나 MMF를 넣어도 되나요?
이미 달러로 보유 중이고 3~12개월 쓸 일이 없는 돈이라면 비교 대상이 됩니다. SGOV는 0~3개월 미국 국채 ETF이고, MMF는 예금보험(FDIC) 대상이 아니며 손실 가능성이 있어 예금처럼 취급하지 않습니다.
Q. 곧 원화로 쓸 돈도 달러 예금에 넣어도 되나요?
1~3개월 안에 원화로 쓸 돈은 넣지 않는 쪽이 낫습니다. 환율이 3%만 반대로 가면 몇 달 치 이자가 한 번에 사라질 수 있습니다.
이 뒤에 볼 날짜 — 10월 27~28일 FOMC, 12월 8~9일 FOMC. 그때 각 은행 달러 예금 금리와 환율을 다시 확인하세요.
#달러예금 #달러예금금리비교 #미금리인상 #SGOV #환율
korea contents 소식 받기
새 소식을 메일로 정리해 보내드립니다. 광고는 보내지 않습니다.