9월 17일 한국시간 새벽, 미 연준 FOMC에서 금리 결정이 발표됩니다.
9월 12일 기준 인상 확률은 86.3%이고, ‘금리 오르면 은행주’는 금리 발표가 있을 때마다 검색이 몰리는 질문입니다.
이 글은 은행주가 오르는 이유와 시차, 오르지 않는 조건, 미국 금리가 국내 은행주에 닿는 경로를 순서대로 답합니다.
목차
- 금리 오르면 은행주 오르나
- 은행주는 왜 금리에 오르나
- 금리 오르면 은행주가 안 오르는 경우
- 미국 금리가 국내 은행주에 닿는 경로
- 올해 인상은 2022~23년과 뭐가 다른가
- 9/17 FOMC에서 뭘 봐야 하나
금리 오르면 은행주 오르나
많은 경우 오르지만 항상 오르지는 않습니다.
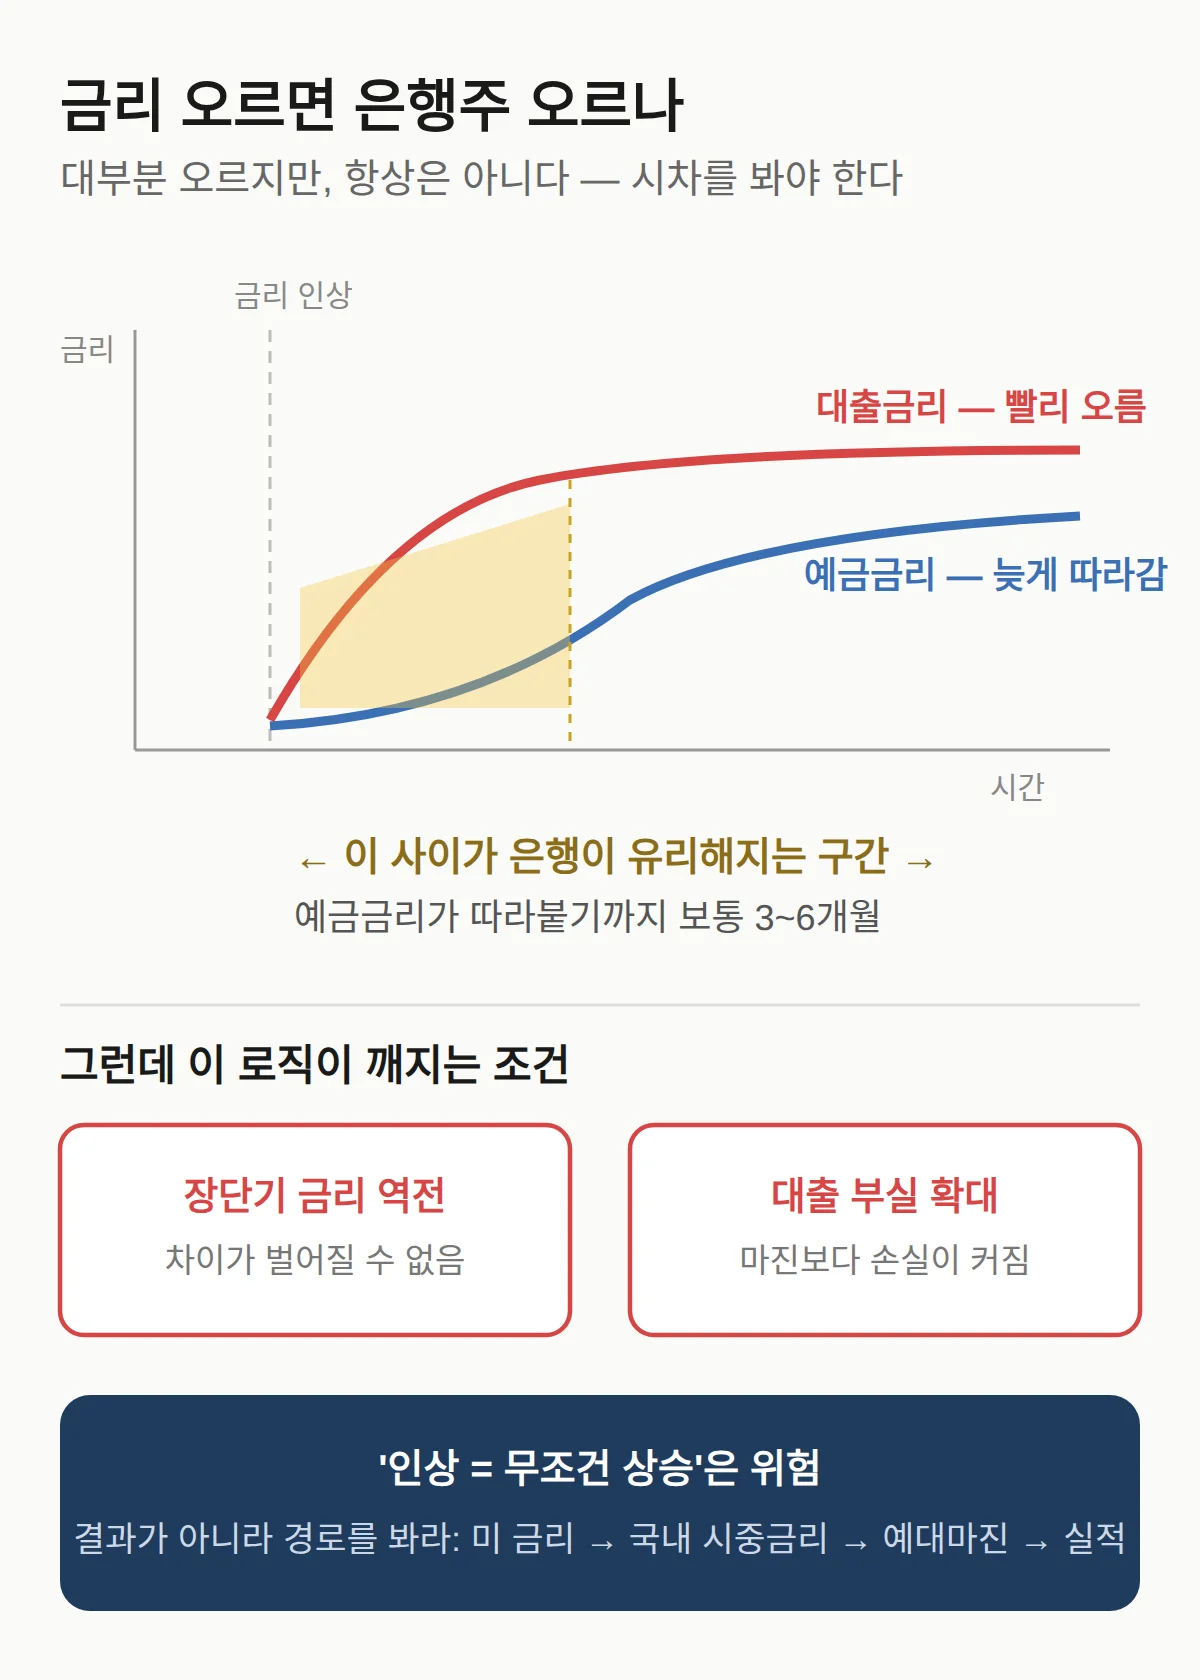
12일 연합뉴스 보도 기준 9월 연준 인상 확률은 86.3%이고, 이런 인상 국면에서 은행주가 좋은 이유는 대출금리가 예금금리보다 먼저 오르는 시차 때문입니다.
예금금리로 옮겨 붙는 데 통상 3~6개월이 걸린다는 분석이 있고, 이 사이에 은행이 버는 차이가 넓어지는 구간이 생깁니다.
다만 장단기 금리가 뒤집히거나 대출 부실이 함께 커지면 이 로직이 깨집니다.
이 시차가 실제로 얼마나 오래 가는지는 금리 인상 속도와 은행별 예금 구성에 따라 달라집니다.
그래서 ‘인상 = 무조건 상승’으로 받아들이면 안 되고, 조건을 함께 봐야 합니다.
이런 주제를 볼 때 제가 먼저 확인하는 건 결과가 아니라 경로입니다.
미 금리가 국내 시중금리로 가고, 그게 예대마진으로 가고, 그게 실적으로 가는 각 단계에 시차가 얼마나 걸리는지부터 봅니다.
| 이 글의 답 | 금리가 오르면 대출금리가 예금금리보다 먼저 오르는 3~6개월 시차에 마진이 넓어져 은행주가 오르는 경우가 많다 |
|---|---|
| 오르지 않는 조건 | 장단기 금리 뒤집힘 · 금리가 너무 오른 경우(수요 감소·연체) · 채권 평가손 |
| 9월 FOMC | 한국시간 2026-09-17 새벽 발표, 점도표 동시 발표 |
| 인상 확률 | CME 기준 86.3%(2026-09-12) |
| 인상 횟수 전망 | 누적 두 차례 → 세 차례로 확산(2026-09-12) |
은행주는 왜 금리에 오르나
은행 이익의 대부분은 돈을 빌려주는 금리에서 돈을 받는 금리를 뺀 차이에서 나옵니다.
이 차이를 예대마진이라고 하고, 은행주를 볼 때 가장 중요한 값입니다.
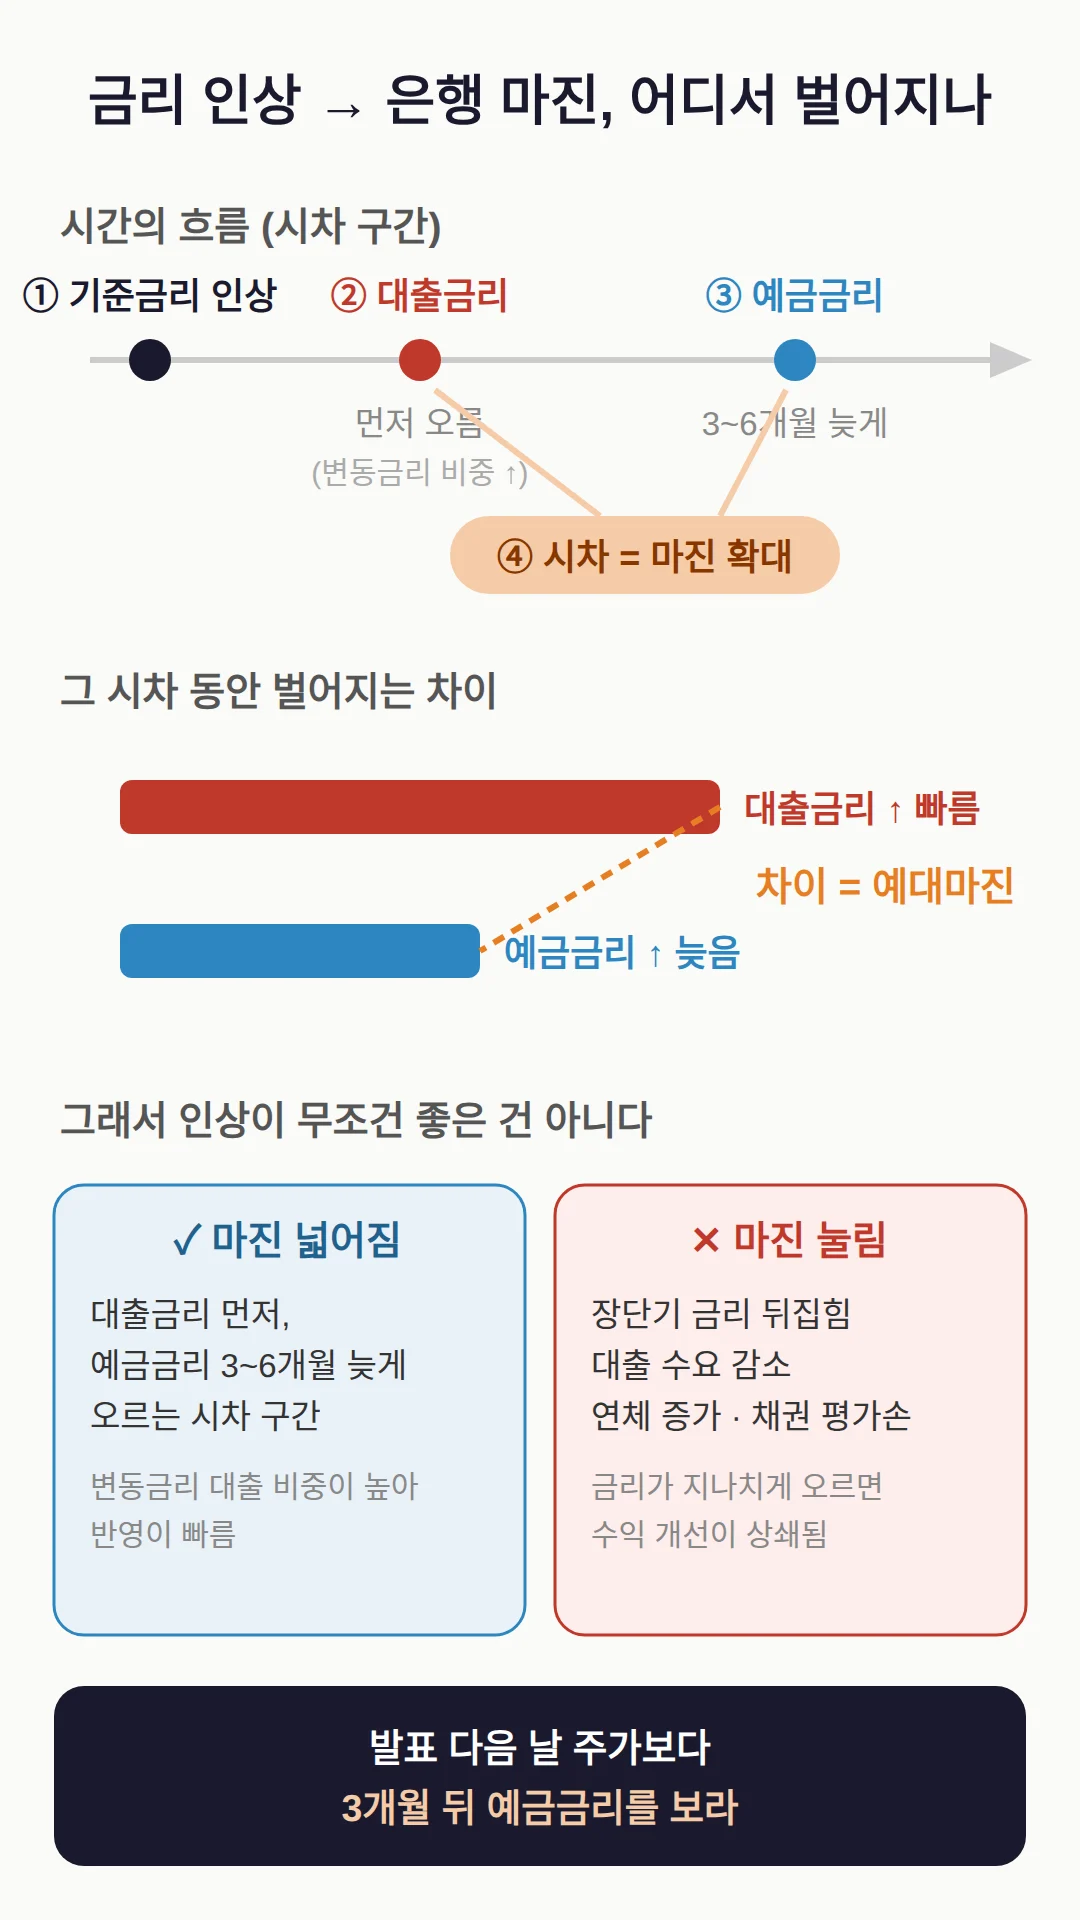
금리가 오르면 이 차이가 순서대로 이렇게 벌어집니다.
- 기준금리가 오릅니다.
- 대출금리가 먼저 오릅니다.
국내 은행 대출 가운데 금리가 매번 바뀌는 변동금리 비중이 높아서 반영이 빠릅니다.
- 예금금리는 3~6개월 늦게 따라 오릅니다.
- 그 사이 마진이 넓어지고, 실적 기대가 주가로 옮겨 갑니다.
은행은 다른 기업과 달리 물건을 만들지 않고 돈의 가격으로 벌기 때문에, 금리 인상이 실적 개선으로 바로 연결되는 구간이 있습니다.
다만 이 네 단계가 모두 순서대로 작동해야 마진 확대가 성립합니다.
그래서 금리 발표 다음 날 주가보다, 3개월 뒤 예금금리가 얼마나 따라 올랐는지를 보는 편이 실적을 읽는 데 더 가깝습니다.
👉 9월 FOMC 금리 결정, 인상 확률 58% — CPI가 마지막 변수
금리 오르면 은행주가 안 오르는 경우
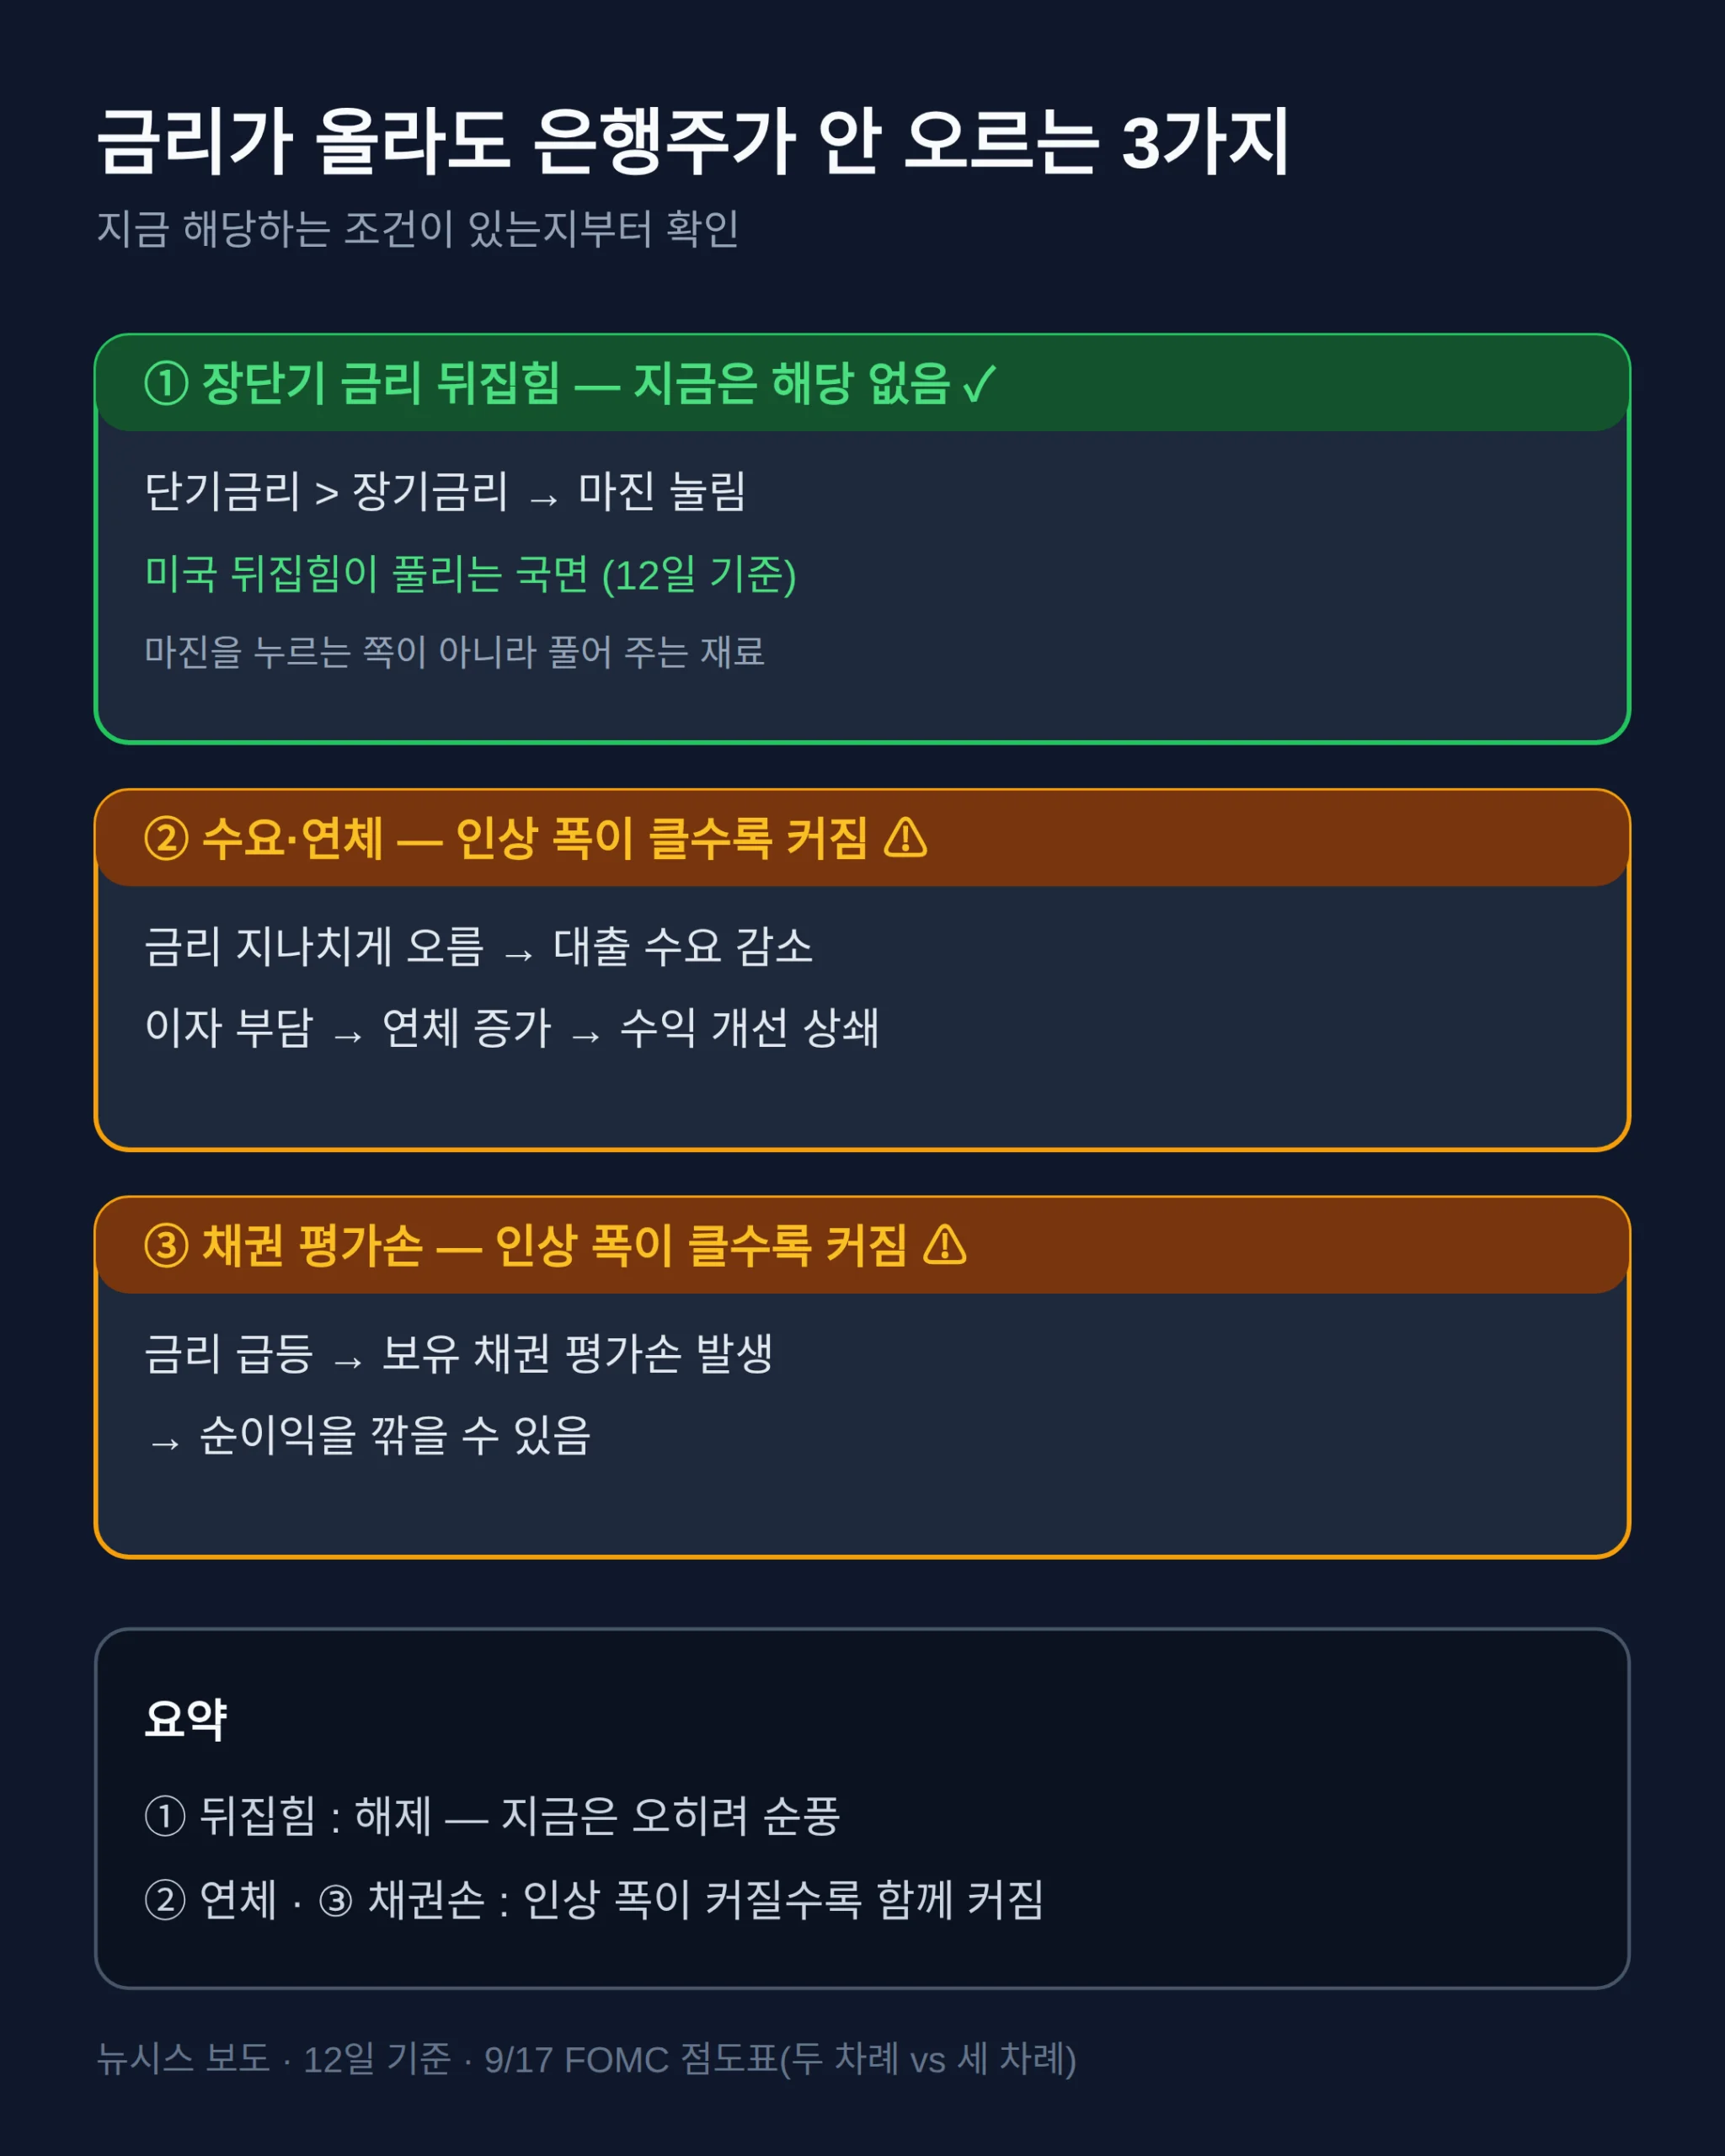
금리가 올라도 은행주가 오르지 않는 조건은 세 가지입니다.
첫째, 단기금리가 장기금리보다 높아지는 장단기 금리 뒤집힘이 생기면 마진이 오히려 눌립니다.
둘째, 금리가 지나치게 오르면 대출을 받을 사람이 줄고 이자 부담으로 연체가 늘어 수익 개선이 상쇄됩니다.
셋째, 금리가 급등하면 은행이 보유한 채권에서 평가손이 나 순이익을 깎을 수 있습니다.
12일 기준으로는 다행인 조건이 하나 있습니다.
미국의 장단기 금리 뒤집힘이 올해 들어 풀리는 국면이라, 뉴시스 보도 기준 이 요인은 이번엔 마진을 누르는 쪽이 아니라 풀어 주는 재료로 언급됩니다. 남은 두 조건은 인상 폭이 커질수록 함께 커집니다.
‘금리 오르면 무조건 은행주’를 믿기 전에, 이 세 조건 중 지금 해당하는 것이 있는지부터 가려 보는 것이 순서입니다.
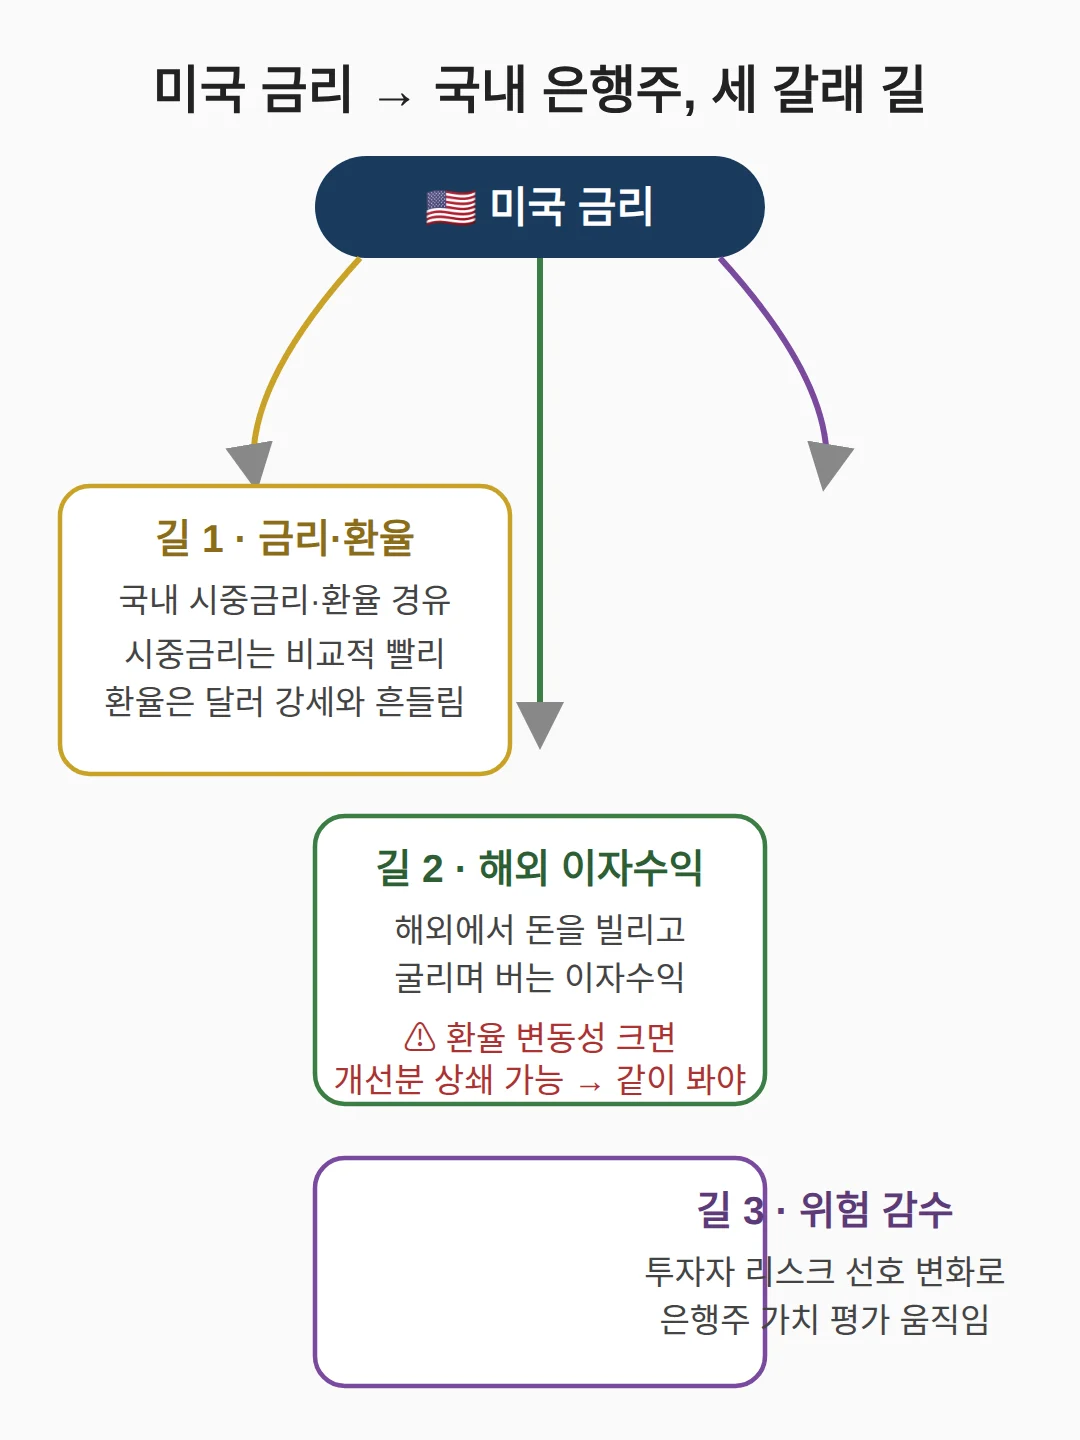
미국 금리가 국내 은행주에 닿는 경로
미국 금리는 세 갈래 길로 국내 은행주에 닿습니다.
첫째는 국내 시중금리와 환율을 거치는 길이고, 둘째는 국내 은행이 해외에서 돈을 빌리고 굴리며 버는 이자수익이고, 셋째는 투자자가 위험을 얼마나 감수하는지가 바뀌면서 은행주 가치 평가가 움직이는 길입니다.
이 세 길은 같은 속도로 가지 않습니다.
시중금리는 비교적 빨리 따라 오지만, 환율은 달러가 강해지면서 같이 흔들리고, 그 변동성이 커지면 이자수익 개선분을 상쇄할 수 있습니다.
그래서 해외 이자수익 경로는 환율과 함께 봐야 합니다.
미국 뉴스를 보고 국내 은행주를 판단하려면, 세 길 중 어느 길이 지금 움직이는지부터 가리는 것이 확인 순서입니다.
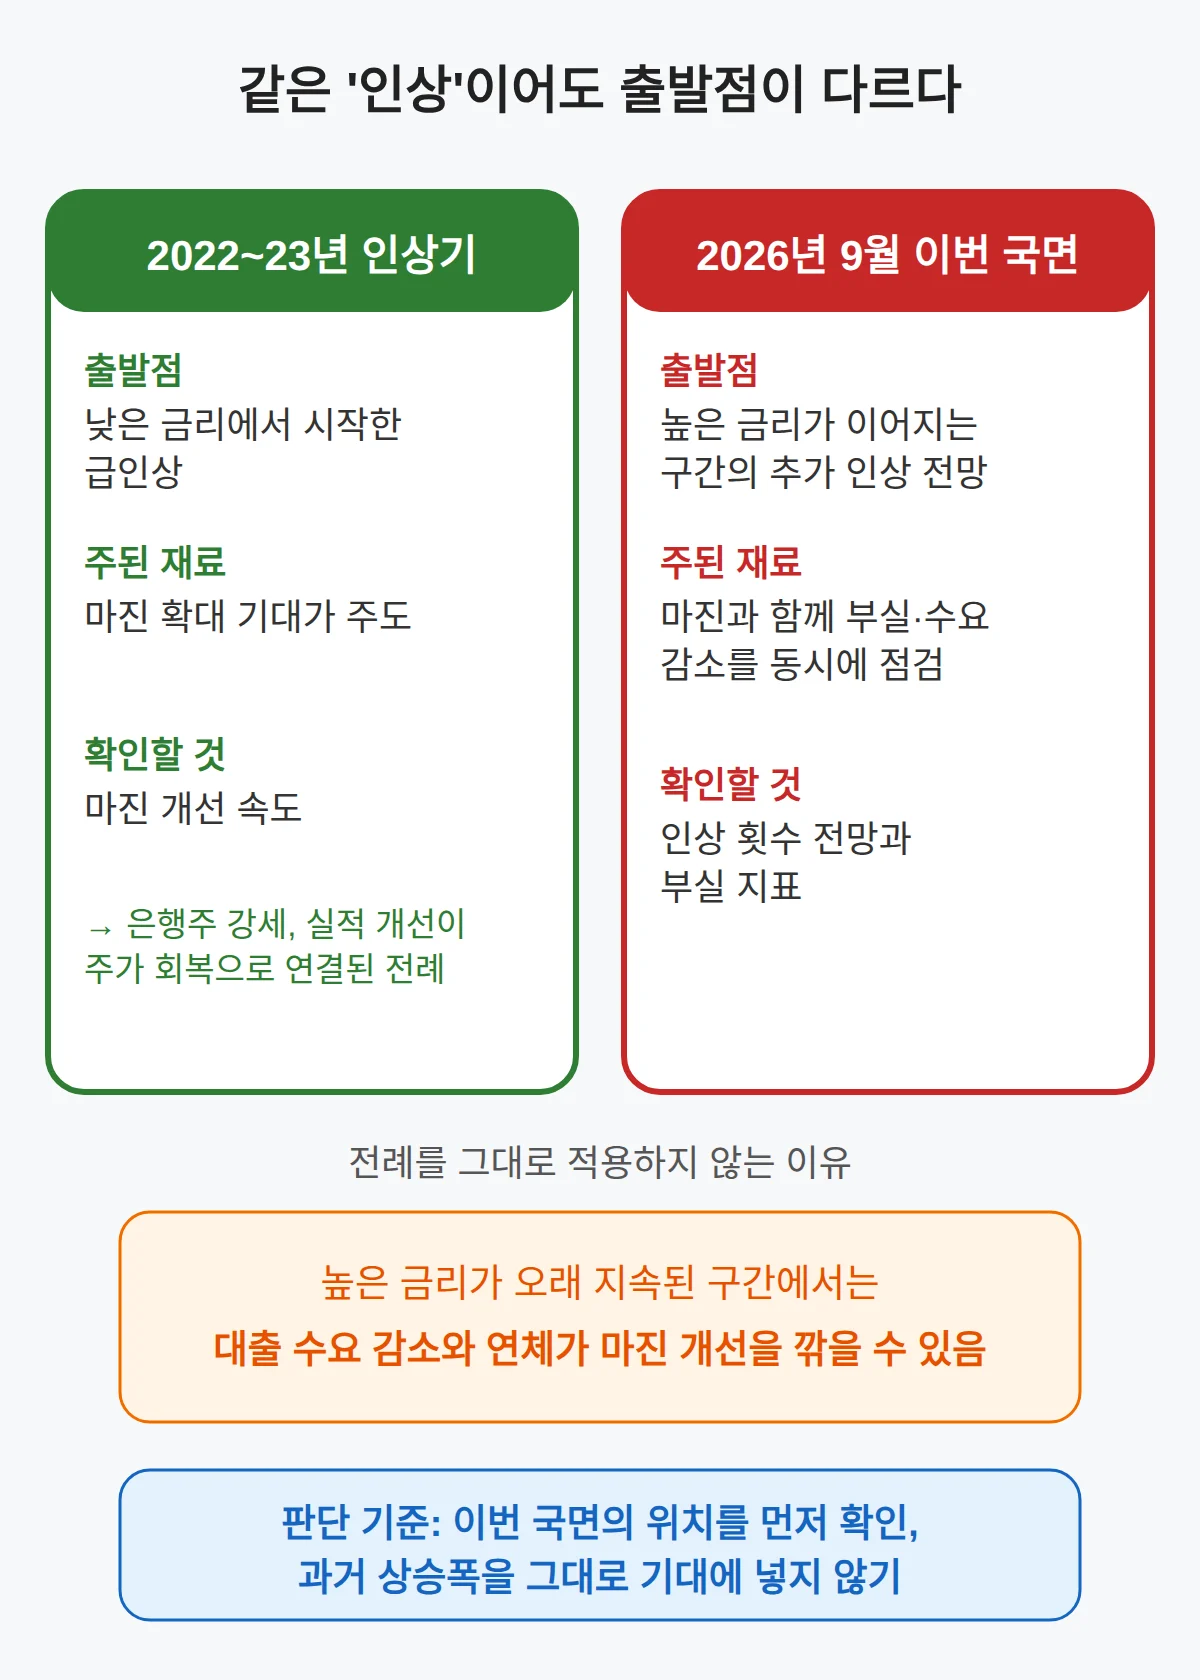
올해 인상은 2022~23년과 뭐가 다른가
같은 ‘인상’이어도 시작 위치가 달라 결과가 다를 수 있습니다.
2022~23년은 낮은 금리에서 출발한 급인상기였고, 국내 은행주는 마진 확대 기대로 강세를 보인 전례가 있습니다.
이번 2026년 9월은 이미 긴축 전망이 확산된 높은 금리가 이어지는 구간 안에서의 추가 인상 국면입니다.
| 구분 | 2022~23년 인상기 | 2026년 9월 이번 국면 |
|---|---|---|
| 출발점 | 낮은 금리에서 급인상 | 높은 금리가 이어지는 구간의 추가 인상 전망 |
| 주된 재료 | 마진 확대 기대가 주도 | 마진과 함께 부실·수요 감소를 동시에 점검 |
| 확인할 것 | 마진 개선 속도 | 인상 횟수 전망과 부실 지표 |
2022~23년 사례를 그대로 이번에 적용하지 않는 편이 맞습니다.
높은 금리가 오래 지속된 구간에서는 대출 수요 감소와 연체가 마진 개선을 깎을 수 있기 때문입니다.
전례를 참고하되 이번 국면의 위치를 먼저 확인하고, 과거 상승폭을 그대로 기대에 넣지 않는 것이 판단 기준입니다.
👉 브렌트유 100달러 국내 유가는 오르나 — 원화 강세가 남긴 것
9/17 FOMC에서 뭘 봐야 하나
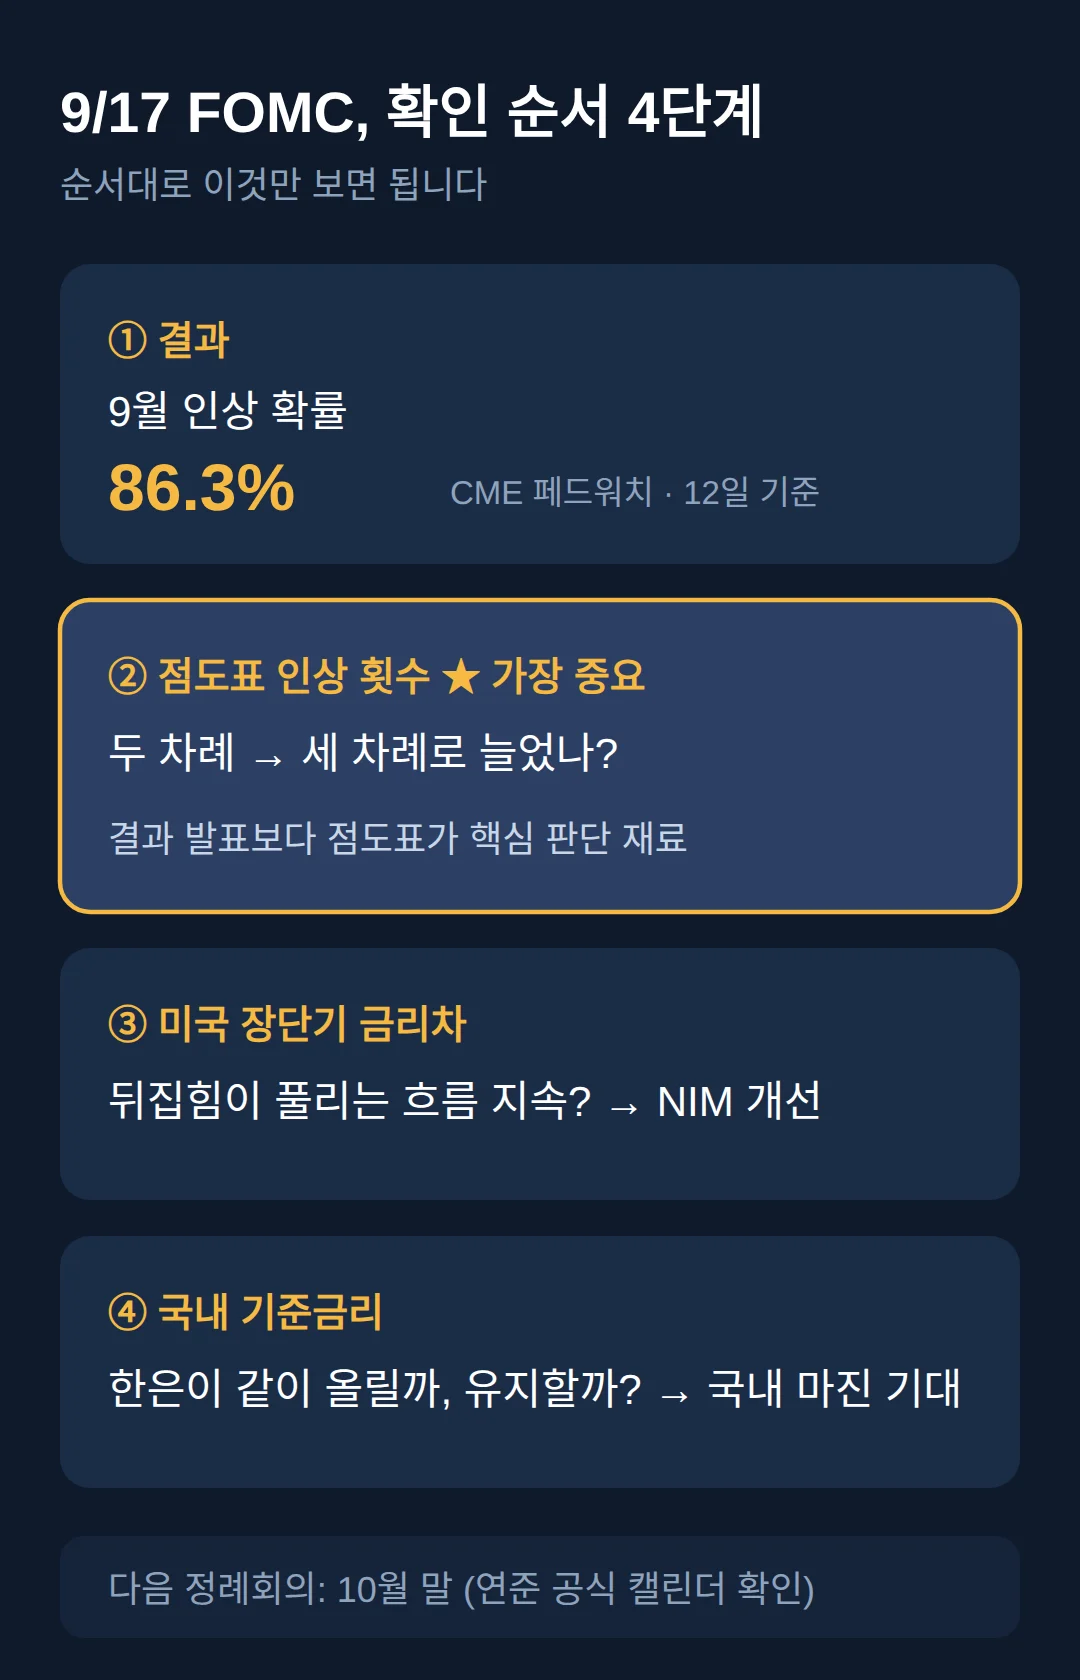
FOMC에서 볼 것은 넷입니다.
순서대로 이렇게 확인합니다.
| 확인 단계 | 볼 것 | 근거 |
|---|---|---|
| ① 결과 | 12일 기준 9월 인상 확률 86.3% | CME 페드워치 |
| ② 점도표의 인상 횟수 | 누적 인상 횟수 전망이 두 차례에서 세 차례로 늘었는지 | 9월 회의에서 점도표가 함께 발표되므로 인상 횟수 전망을 담은 1차 자료를 직접 볼 수 있습니다 |
| ③ 미국 장단기 금리차 | 뒤집힘이 풀리는 흐름이 이어지는지 | 역마진 리스크 완화가 은행 NIM 개선 재료로 언급됨 |
| ④ 국내 기준금리 | 한국은행이 같이 올리는지 유지하는지 | 기준금리 방향에 따라 국내 마진 기대가 갈립니다 |
인상 횟수 전망이 은행의 마진 기대에 바로 반영되기 때문에, 결과 발표 자체보다 점도표의 횟수가 더 중요한 값입니다.
저라면 FOMC 결과 다음 날보다 점도표를 본 다음 날까지 기다립니다.
횟수 전망이 두 차례에서 세 차례처럼 바뀌는지가 판단 재료이기 때문입니다.
그 다음 정례회의는 통상 6~7주 뒤인 10월 말로 잡혀 있고, 정확한 날짜는 연준 공식 캘린더에서 확인하면 됩니다.
👉 연합뉴스에 실린 9월 연준 인상 확률 86.3% 보도 원문
👉 뉴시스 보도에서 장단기 금리 역전 완화가 마진 개선 재료로 언급된 대목
함께 보면 좋은 글
📎 FOMC 총정리
📎 석유 최고가격 주유소 — 상한 오르면 기름값 언제 얼마나 오르나
📎 📅 다가오는 일정 — 발매·개봉·발표 캘린더
참고 자료
- 86.3% (2026-09-12) (yna.co.kr)
- 인상기 예대마진 개선 기대가 은행주 강세 논리로 반복 언급됨 (newsis.com)
- 9/15~16 회의 확인, 10월 회의 일자 미확보 (federalreserve.gov)
FOMC 다음에 볼 날짜와 지표
- 9월 17일(한국시간 새벽): 미 연준 FOMC 금리 결정 발표, 점도표 동시 발표
- 점도표 발표 직후: 누적 인상 횟수 전망이 두 차례에서 세 차례로 늘었는지 확인
- 10월 말(연준 캘린더 확인 필요): 다음 FOMC 정례회의
자주 묻는 질문
Q. 금리가 오르면 은행주는 왜 오르나요?
대출금리가 예금금리보다 먼저 오르는 3~6개월 시차 동안 예대마진이 넓어지고, 은행 이익의 대부분이 이 차이에서 나오기 때문입니다.
Q. 금리가 오르면 은행주는 항상 오르나요?
아닙니다. 장단기 금리가 뒤집히거나, 인상 폭이 너무 커서 대출 수요가 줄고 연체가 늘거나, 채권 평가손이 나면 오르지 않습니다.
Q. 미국 금리 인상이 한국 은행주에 영향을 주는 이유는?
국내 시중금리·환율을 거치는 경로, 국내 은행의 해외 이자수익, 투자자의 위험 감수 성향 변화 세 갈래로 영향이 전달됩니다.
Q. 2022~23년 인상기 은행주처럼 올라갈 수 있나요?
2022~23년은 낮은 금리에서 시작한 급인상기이고 이번은 높은 금리가 이어지는 구간의 추가 인상 전망이라, 같은 결과를 기대하기 어렵습니다.
Q. 9월 FOMC에서 가장 먼저 봐야 하는 것은?
인상 결과보다 점도표의 누적 인상 횟수 전망입니다. 이 값이 은행의 마진 기대에 직접 반영됩니다.
금리 발표 다음 날보다 점도표의 인상 횟수를 본 다음 날까지 기다리는 것이 실적 판단의 순서입니다.
표지 사진: HK KT 觀塘道 Kwun Tong Road 鱷魚恤中心 Crocodile Center shop ICBC (Asia) Bank display interest rates March 2026 N13P by GOLD6000KAM KT BBOOM — CC0
#금리 #은행주 #FOMC #예대마진 #미국금리 #금융주 #기준금리 #점도표
korea contents 소식 받기
새 소식을 메일로 정리해 보내드립니다. 광고는 보내지 않습니다.