9월 14일 미 10년물 국채 금리가 5.00%를 넘었습니다.
같은 미국채라도 직접 사는 것과 ETF로 담는 것은 세금이 갈리고, ETF는 만기별로 금리에 출렁이는 폭이 다릅니다.
이 글은 세금 비교, 만기별 ETF 종류, 내 계좌 변동폭 계산, 매수 경로와 환율까지 ‘그래서 무엇을 담을지’의 기준을 답합니다.
목차
- 미국 국채 ETF 추천, 매매차익 실현 여부가 직접매수와 ETF를 갈라냅니다
- 미국 국채 ETF 종류 — 만기별로 무엇이 있나
- 내 계좌가 얼마나 출렁이는지 계산하기 — 듀레이션
- 세금표 — 직접매수 · 미국 상장 ETF · 국내 상장 ETF
- 미국 상장은 달러로, 국내 상장은 원화로 — 사는 곳에 따라 세금과 환차손익이 달라집니다
- 이 글을 읽고 나서 볼 것
미국 국채 ETF 추천, 매매차익 실현 여부가 직접매수와 ETF를 갈라냅니다
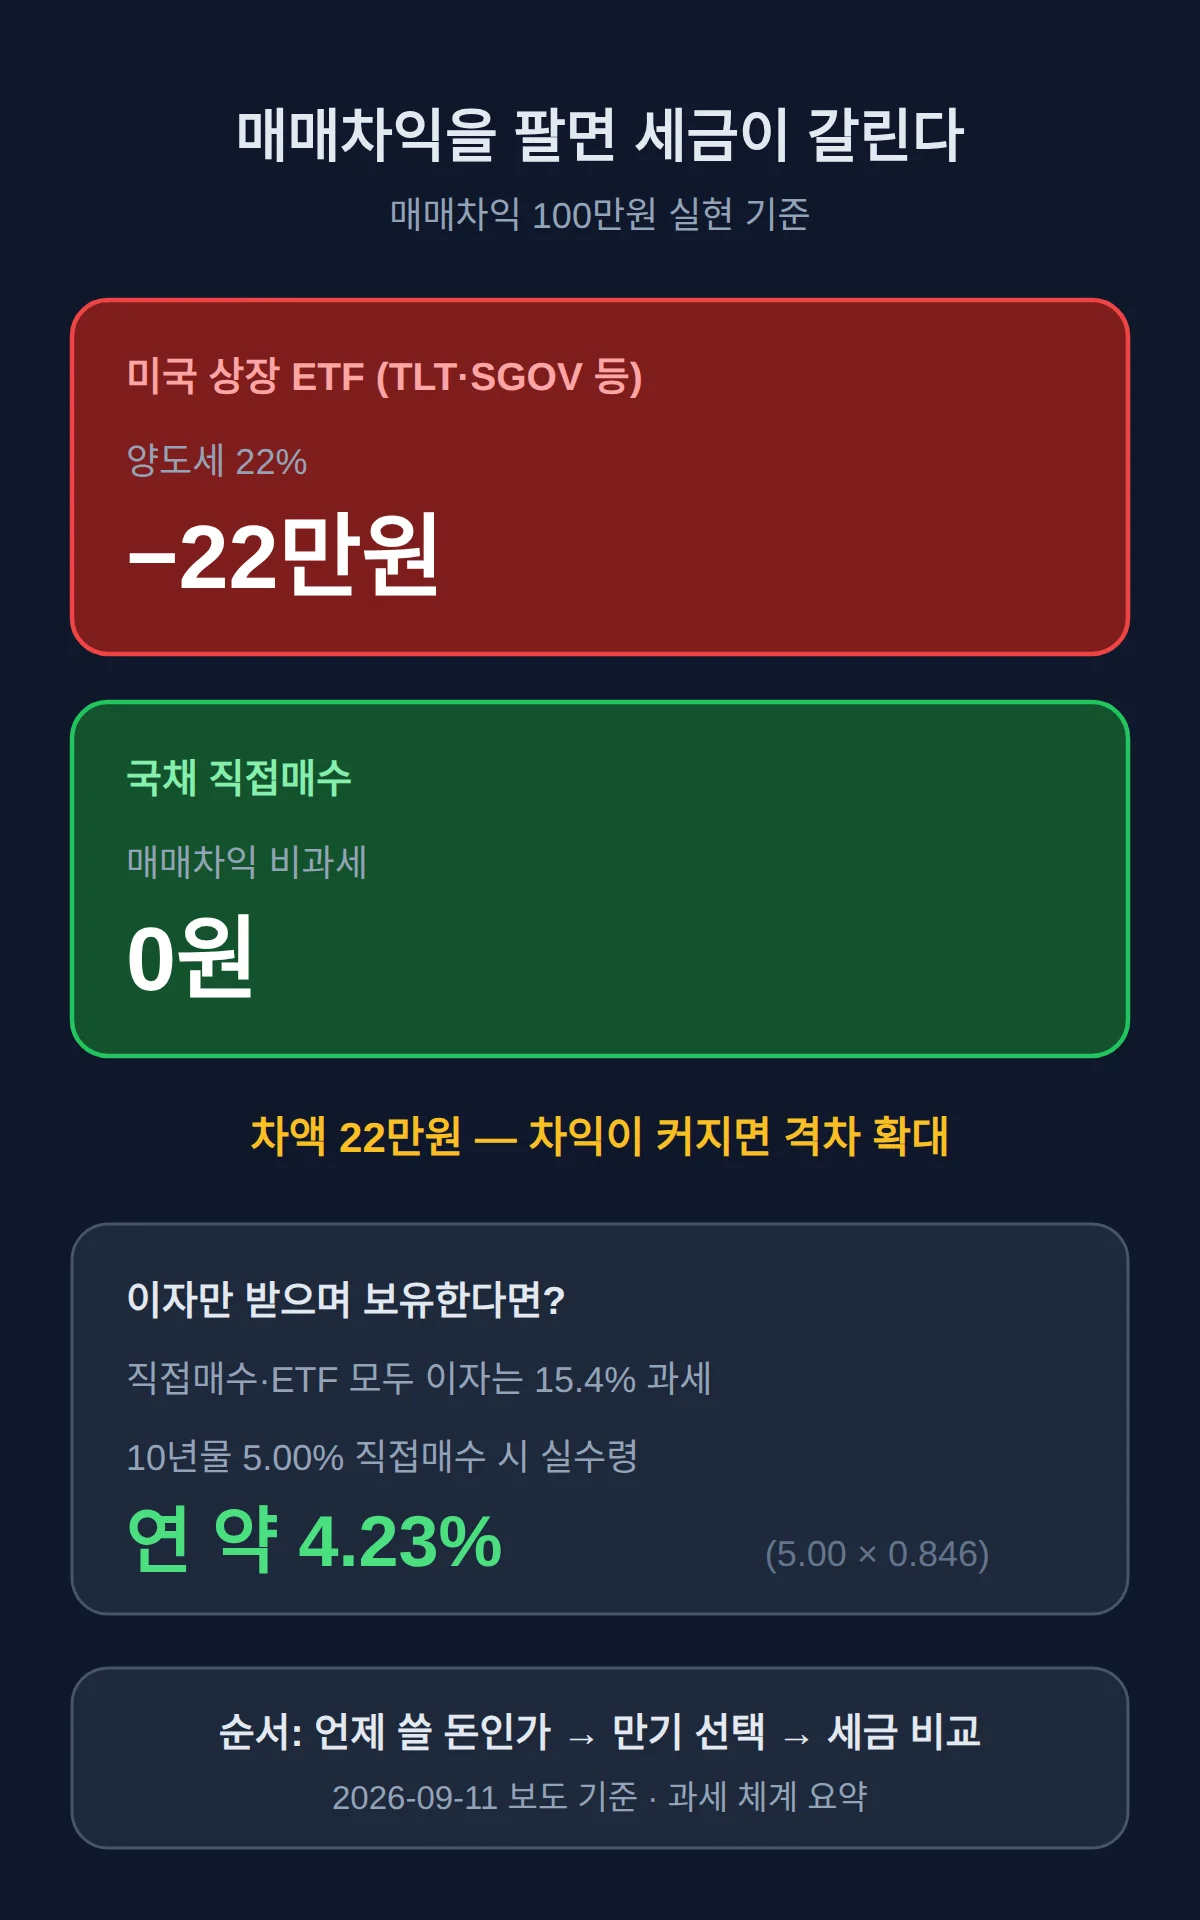
팔아서 차익을 내면 비과세인 직접매수가 유리하고, 이자만 받으면 양쪽 다 15.4% 과세로 차이가 줄어듭니다.
근거는 과세 체계입니다.
직접매수는 매매차익에 세금이 없고 이자(쿠폰)에만 배당소득세 15.4%가 붙습니다.
반면 미국 상장 ETF(TLT·SGOV 등)는 매매차익에 양도세 22%가 붙습니다.
매매차익 100만원을 실현하면 미국 상장 ETF는 22만원, 직접매수는 0원 — 차액 22만원입니다(2026-09-11 보도 기준). 차익이 커질수록 이 격차는 벌어집니다.
판을 파는 사람이 아니라 이자를 받으며 보유할 사람이라면 세금 차이는 사실상 없습니다.
10년물 5.00%를 직접 매수해 이자만 받으면 15.4% 과세 후 실수령은 연 약 4.23%입니다(5.00 × 0.846). 저는 이 물건을 볼 때 세금 비보보다 먼저 ‘이 돈을 언제 쓸 것인가’부터 적습니다 — 시점이 정해져야 만기 선택이 정해지고, 그다음에 세금 비교가 의미를 갖습니다.
| 미국 상장 ETF | 양도세 22% — 22만원 |
|---|---|
| 직접매수 | 비과세 — 0원 |
| 국내 상장 ETF | 매매차익 0원 — 분배금만 15.4% |
미국 국채 ETF 종류 — 만기별로 무엇이 있나
만기가 짧은 SGOV·BIL부터 20년 이상 TLT까지, 만기별로 종류가 나뉩니다.
| ETF | 만기 | 보수 | 수익률(약) |
|---|---|---|---|
| SGOV | 0~3개월 | 0.09% | 3.5% |
| BIL | 1~3개월 | 0.14% | 3.5% |
| SHY | 1~3년 | 0.15% | 3.8% |
| IEF | 7~10년 | 0.15% | 4.1% |
| TLT | 20년 이상 | 0.15% | 4.9% |
| BND·AGG | 종합(국채·회사채·모기지) | 0.03% | 4.3% |
표의 수익률은 2026년 6월 기준 대략치로 매일 변합니다 — 방향 참고용으로만 쓰세요.
같은 초단기 국채라도 보수가 갈립니다: SGOV 0.09% vs BIL 0.14%. 그리고 TLT 약 4.9%와 SGOV 약 3.5%의 수익률 갭 약 1.4%p는, 만기와 금리 민감도를 감수한 대가입니다.
같은 성격의 ETF끼리는 보수로 골라내고, 만기는 내가 돈을 쓸 시점에 맞추는 것이 기본입니다.
👉 미국 PCE 물가지수 3.7%, 같은 날 실질 소비는 0.0%였습니다
내 계좌가 얼마나 출렁이는지 계산하기 — 듀레이션
20년물은 금리에 얼마나 민감한지를 나타내는 수치가 17년 — 금리가 1%p 움직이면 가격이 약 17% 반대 방향으로 움직입니다.
계산은 간단합니다.
금리 0.5%p 하락 시 가격 약 8.5% 상승(17 × 0.5), 반대로 1%p 상승 시 TLT 100만원 보유 기준 약 17만원 손입니다(2026-06 기준 수치). 그래서 선택은 5단계로 정합니다:
- 투자기간(돈 쓸 시점)부터 정한다
- 금리에 얼마나 민감한지를 기간에 맞춘다
- 국채냐 회사채냐를 정한다
- 보수를 비교한다
- 금리 방향에 몰빵하지 않는다
돈을 쓸 시점과 금리 민감도를 맞추면 금리 변동 충격이 줄어듭니다.
1년 안에 쓸 돈이면 초단기(SGOV)부터 보세요.
세금표 — 직접매수 · 미국 상장 ETF · 국내 상장 ETF
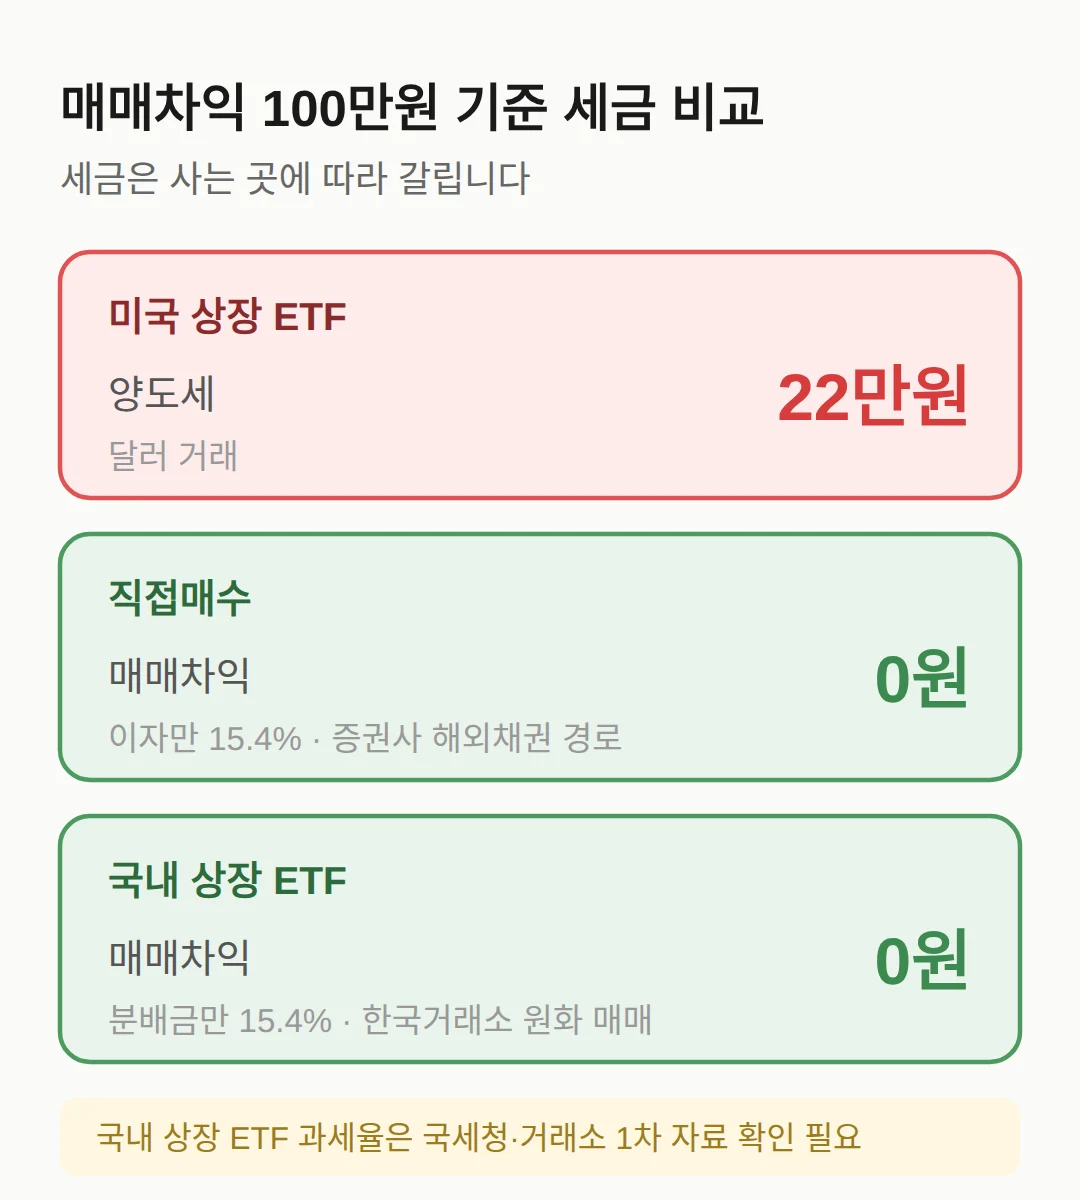
매매차익 100만원 기준, 세금은 사는 곳에 따라 갈립니다.
| 매매 방식 | 매매차익 100만원 기준 세금 |
|---|---|
| 미국 상장 ETF | 양도세 22만원 |
| 직접매수 | 0원(이자만 15.4%) |
| 국내 상장 ETF | 0원(분배금만 15.4%) |
다만 국내 상장 ETF의 과세율은 1차 자료(국세청·거래소) 기준 확인이 필요합니다 — 위 값은 2차 보도 기준입니다.
국내 상장 미국채 ETF 개별 종목명·총보수·분배금 구조는 운용사 공시에서 확인해야 합니다.
국내 상장 ETF를 검토하는 사람은 운용사 공시의 총보수·분배금 원천을 먼저 보고, 그다음 세금 체계를 대조하세요.
미국 상장은 달러로, 국내 상장은 원화로 — 사는 곳에 따라 세금과 환차손익이 달라집니다
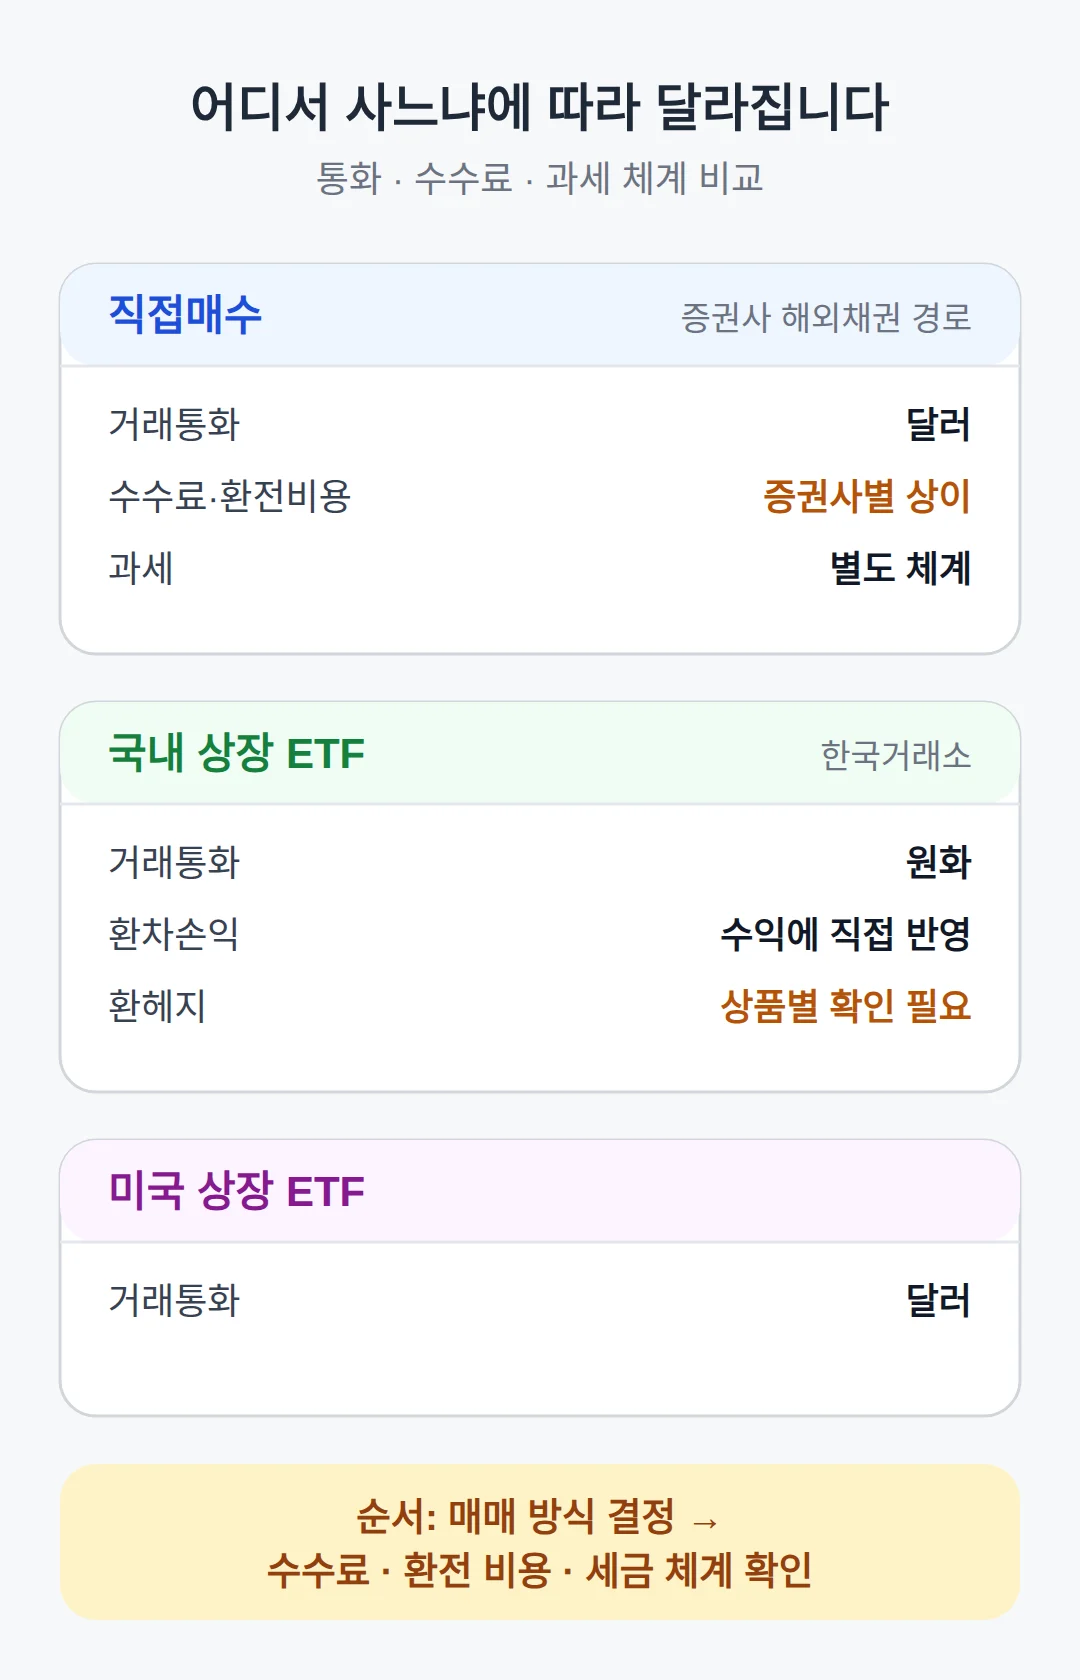
국내 상장 ETF는 한국거래소에서 원화로 사고팔고, 직접매수는 증권사 해외채권 경로를 씁니다.
두 경로는 수수료·환전 비용이 증권사별로 다르고, 과세 체계도 갈립니다.
또한 원화 기준으로 투자하면 환차손익이 수익에 직접 반영되는 환노출이 남으므로, 상품별로 환율 변동 막기(환헤지) 여부를 확인해야 합니다.
매매 방식을 정했다면 그 방식의 수수료·환전 비용·세금 체계를 각각 확인한 뒤 담는 것이 순서입니다.
👉 미국 경제성장률 1.5%, 수입 12.5% 증가가 깎은 1.64%p
이 글을 읽고 나서 볼 것
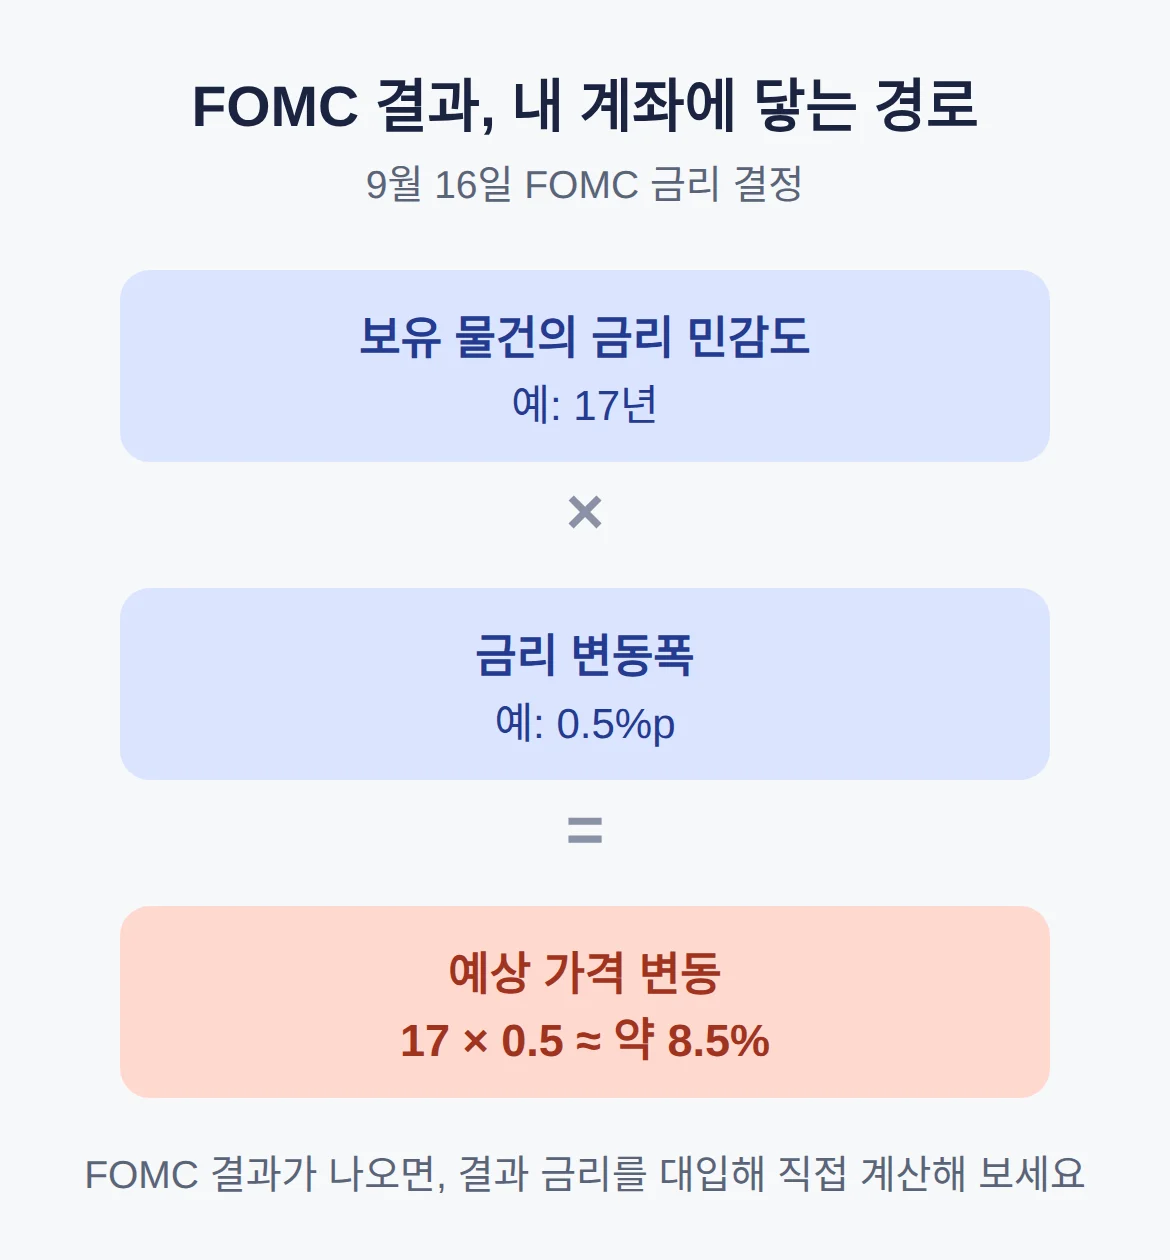
9월 16일 FOMC에서 금리가 결정됩니다.
이 결정이 내 계좌에 닿는 경로는 3번 절의 계산식입니다.
보유 물건의 금리 민감도 × 금리 변동폭 = 예상 가격 변동 — 예컨대 금리 민감도 17년인 물건에 금리 0.5%p 변동이면 가격 약 8.5% 움직입니다(17 × 0.5).
FOMC 결과가 나오면 이 식에 결과 금리를 대입해 내 보유 물건의 예상 변동폭을 스스로 계산해 보세요.
👉 SGOV·SHY·IEF·TLT 등 만기별 국채 ETF의 수익률·보수·금리 민감도를 표로 정리한 비교 가이드
👉 미국채 직접매수와 ETF의 매매 방식·수수료·과세 차이를 정리해 둔 글
👉 ETF를 고를 때 총보수·분배금 원천·추적오차·환헤지를 운용보수보다 먼저 보라는 기준 정리
👉 금리 인하 사이클에서 LQD·HYG·TIPS 할당 사례를 다룬 심화 분석
함께 보면 좋은 글
📎 FOMC 총정리
📎 미국 8월 고용보고서 9월 4일 발표, 5만5000명이 금리를 가른다
📎 미국 금리 인상 66% 반영, 반도체 수출까지 흔드는 경로 3단계
📎 📅 다가오는 일정 — 발매·개봉·발표 캘린더
참고 자료
- 직접매수 매매차익 비과세 vs ETF 양도세 22% 비교, 원화 거래소 매매, 듀레이션 17년·환차손 사례 (naver.economic-news24.com)
- 만기별 ETF 표(보수 0.03~0.15%, 수익률 3.5~4.9%)와 5단계 선택 절차 (bukbukstock.com)
- 비교 항목 15개 체크리스트(보수·구성·추적오차·환헤지·분배금 원천 등) (twentytwentyone.tistory.com)
요약 — 기억할 것 세 가지
- 팔아 차익을 낼 거면 직접매수(비과세), 이자만 받으면 ETF·직접매수 모두 15.4% — 세금은 매매차익 실현 여부가 갈라냅니다.
- 듀레이션(금리 민감도)은 돈 쓸 시점에 맞춘다 — 20년물은 17년이라 금리 1%p에 약 17% 반대 방향.
- 장기채(TLT) 몰빵 대신 종합 채권 ETF(BND·AGG, 보수 0.03%) 한 줄을 기본으로 만기별 분산.
- 국내 상장 ETF 과세·개별 종목 보수는 운용사 공시에서, 직접매수 수수료는 각 증권사 안내에서 확인.
자주 묻는 질문
Q. 미국 국채 ETF는 어떤 것들이 있나요?
만기별로 SGOV(0~3개월)·BIL(1~3개월)·SHY(1~3년)·IEF(7~10년)·TLT(20년 이상)·BND·AGG(종합)·LQD(회사채) 등이 있습니다. 수익률과 보수는 2026년 6월 기준 대략치이며 매일 변합니다.
Q. 미국채를 직접 매수하는 게 ETF보다 무조건 유리한가요?
아니요. 매매차익을 실현할 계획이라면 비과세인 직접매수가 유리하지만(100만원 기준 22만원 차이), 이자만 받으며 보유하면 양쪽 다 15.4% 과세로 차이가 크지 않습니다.
Q. 1년 안에 쓸 돈을 담아두려면 무엇을 담아야 하나요?
초단기 국채 ETF(SGOV, 만기 0~3개월, 보수 0.09%)부터입니다. 돈 쓸 시점과 듀레이션을 맞추면 금리 변동 충격이 줄어듭니다.
Q. 장기채 ETF(TLT)를 지금 담아도 되나요?
먼저 내 계좌의 변동폭을 계산하세요. 20년물 듀레이션은 17년 — 금리 1%p 상승 시 TLT 100만원 기준 약 17만원 손입니다. 금리 방향에 몰빵하는 것은 피하는 것이 기본입니다.
Q. 국내 상장 미국채 ETF는 세금이 어떻게 되나요?
매매차익은 비과세이고 분배금에 15.4%가 붙는다는 설명이 2차 보도 기준으로 있습니다. 다만 정확한 과세율은 국세청·거래소 1차 자료에서 확인이 필요합니다.
이 글의 숫자는 표기된 기준일마다 다르니, 각 수치 옆에 적힌 기준일을 그대로 확인해 주세요.
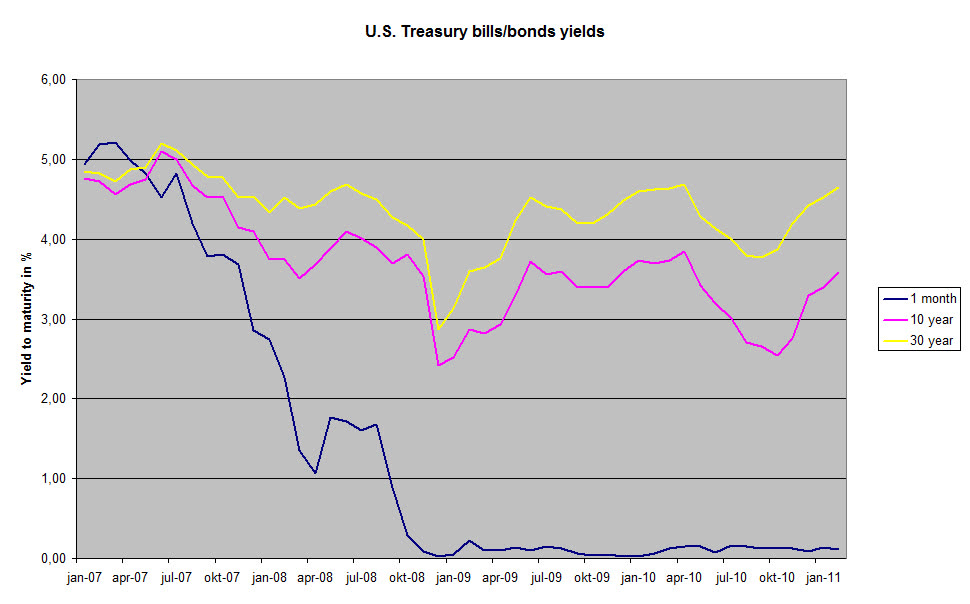
표지 사진: Yield Spread 1-30 1994 by Jvalle58 — CC BY-SA 4.0
#미국국채ETF #미국채직접매수 #양도세 #비과세 #SGOV #TLT #듀레이션 #FOMC
korea contents 소식 받기
새 소식을 메일로 정리해 보내드립니다. 광고는 보내지 않습니다.