9월 9일 은행연합회 기준 5대 시중은행 12개월 정기예금 최고금리가 연 3.20~3.30%에 올라 있습니다.
예금과 적금은 표시 금리가 같아도 세후 이자가 두 배 가까이 갈리는데, 1,000만원 기준 12개월이면 약 27.9만원과 약 13.9만원의 차이가 납니다.
이 글은 두 상품의 구조 차이, 중도해지 시 이자, 금리 인상기의 만기 선택까지 답합니다.
목차
- 정기 예금 적금 차이, 같은 금리면 이자가 얼마나 갈리나
- 정기 예금과 적금, 같은 금리면 이자가 얼마나 갈리나
- 같은 금리면 이자가 얼마나 갈리나
- 같은 금리인데 이자 차이는 얼마나 나나
- 같은 금리인데 이자 차이는 얼마나 나나
- 같은 금리인데 이자 차이는 얼마나 나나
정기 예금 적금 차이, 같은 금리면 이자가 얼마나 갈리나
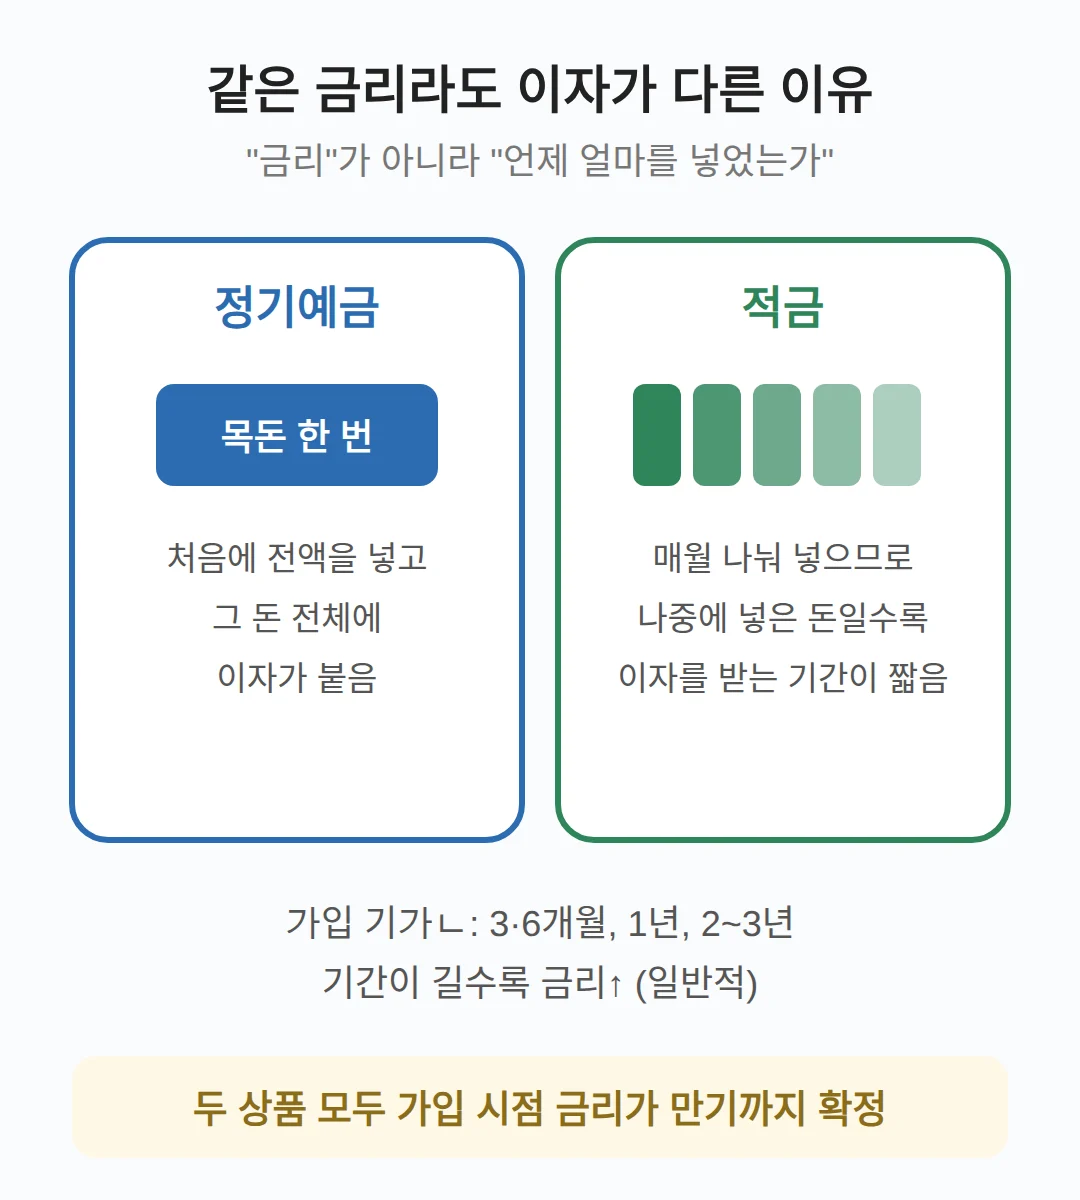
정기 예금과 적금의 기본 구조 차이는 간단합니다.
정기예금은 목돈을 한 번에 넣고, 적금은 매월 정해진 금액을 나눠 납입합니다.
둘 다 가입 시점 금리가 만기까지 확정되지만, 적금은 납입 기간에 걸쳐 이자가 쌓이는 구조라 같은 금리라도 실제 이자 규모가 다릅니다.
가입 기간은 3·6개월, 1년, 2~3년 등에서 고를 수 있고, 기간이 길수록 금리가 높아지는 구조가 일반적입니다.
핵심은 이 차이가 ‘금리’가 아니라 ‘언제 얼마를 넣었는가’에서 온다는 점입니다.
| 납입 방식 | 목돈을 한 번에 넣음 | 매월 정해진 금액을 나눠 납입 |
|---|---|
| 12개월 세후 이자 (1,000만원 기준) | 약 27.9만원 (세전 33만원) | 약 13.9만원 (세전 약 16.5만원) |
| 금리 확정 | 가입 시점 금리가 만기까지 고정 | 가입 시 고정, 이자는 납입 기간에 걸쳐 쌓임 |
| 중도해지 | 약정금리 대신 낮은 중도해지이율 적용 | 동일 |
| 자동이체 | 없어도 되는 상품이 많음 | 우대금리 조건인 경우가 많음 |
정기 예금과 적금, 같은 금리면 이자가 얼마나 갈리나
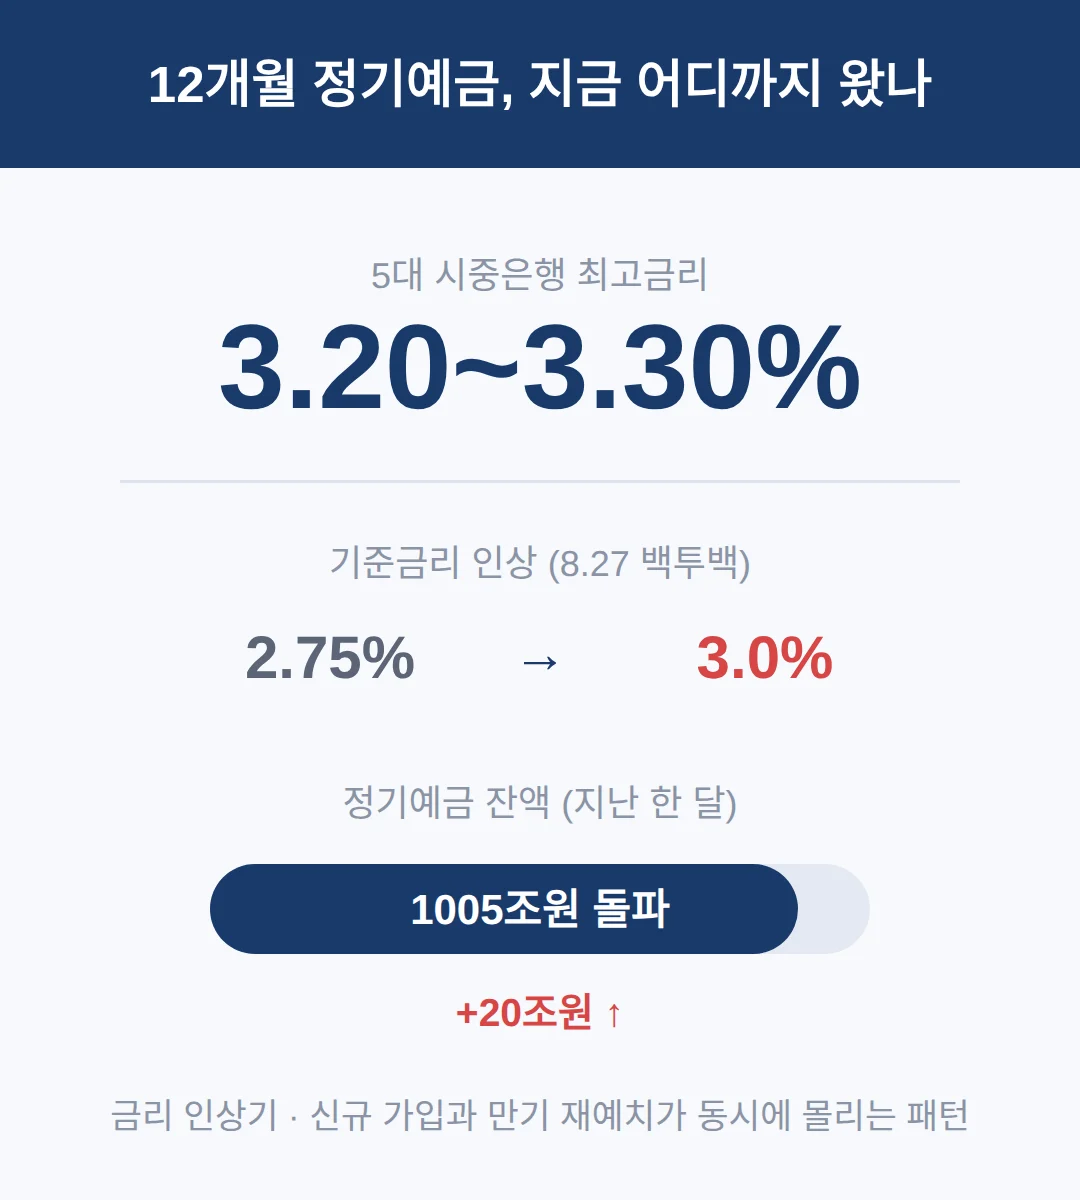
5대 시중은행 12개월 정기예금 최고금리는 연 3.20~3.30% 수준입니다.
한국은행이 8월 27일 백투백 인상으로 기준금리를 2.75%에서 3.0%로 올린 직후 예금금리가 3%대로 올라섰습니다.
정기예금 잔액은 지난달 한 달 새 20조원 증가해 사상 처음 1005조원을 돌파했습니다.
이는 금리 인상기에 신규 가입과 만기 재예치가 동시에 몰리는 전형적 패턴입니다.
👉 가계부채 연체율, 금리 1%p 오르면 고차입 주택취득 가구 연체확률 0.81%p↑
같은 금리면 이자가 얼마나 갈리나
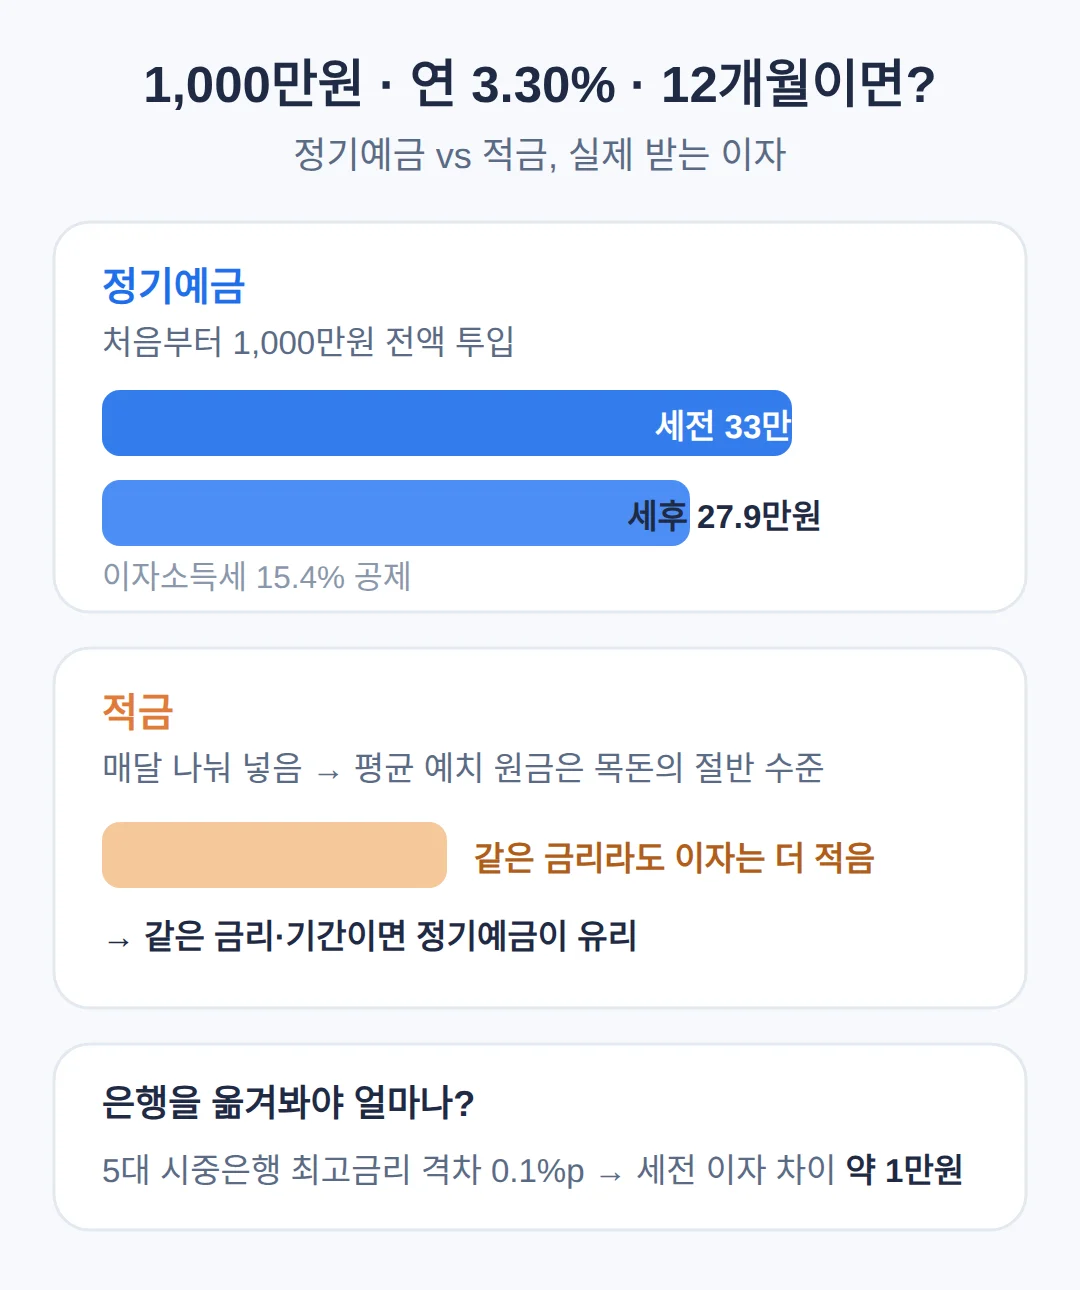
5대 시중은행 간 최고금리 격차는 0.1%p로, 1,000만원 1년 기준 세전 이자 차이는 약 1만원에 불과합니다.
같은 금리·기간이라면 처음부터 전액을 투입하는 정기예금이 월별 투입인 적금보다 실제 받는 이자가 많습니다.
적금은 기간 중 평균 예치 원금이 목돈의 절반 수준이 되는 구조이기 때문입니다.
같은 금리인데 이자 차이는 얼마나 나나
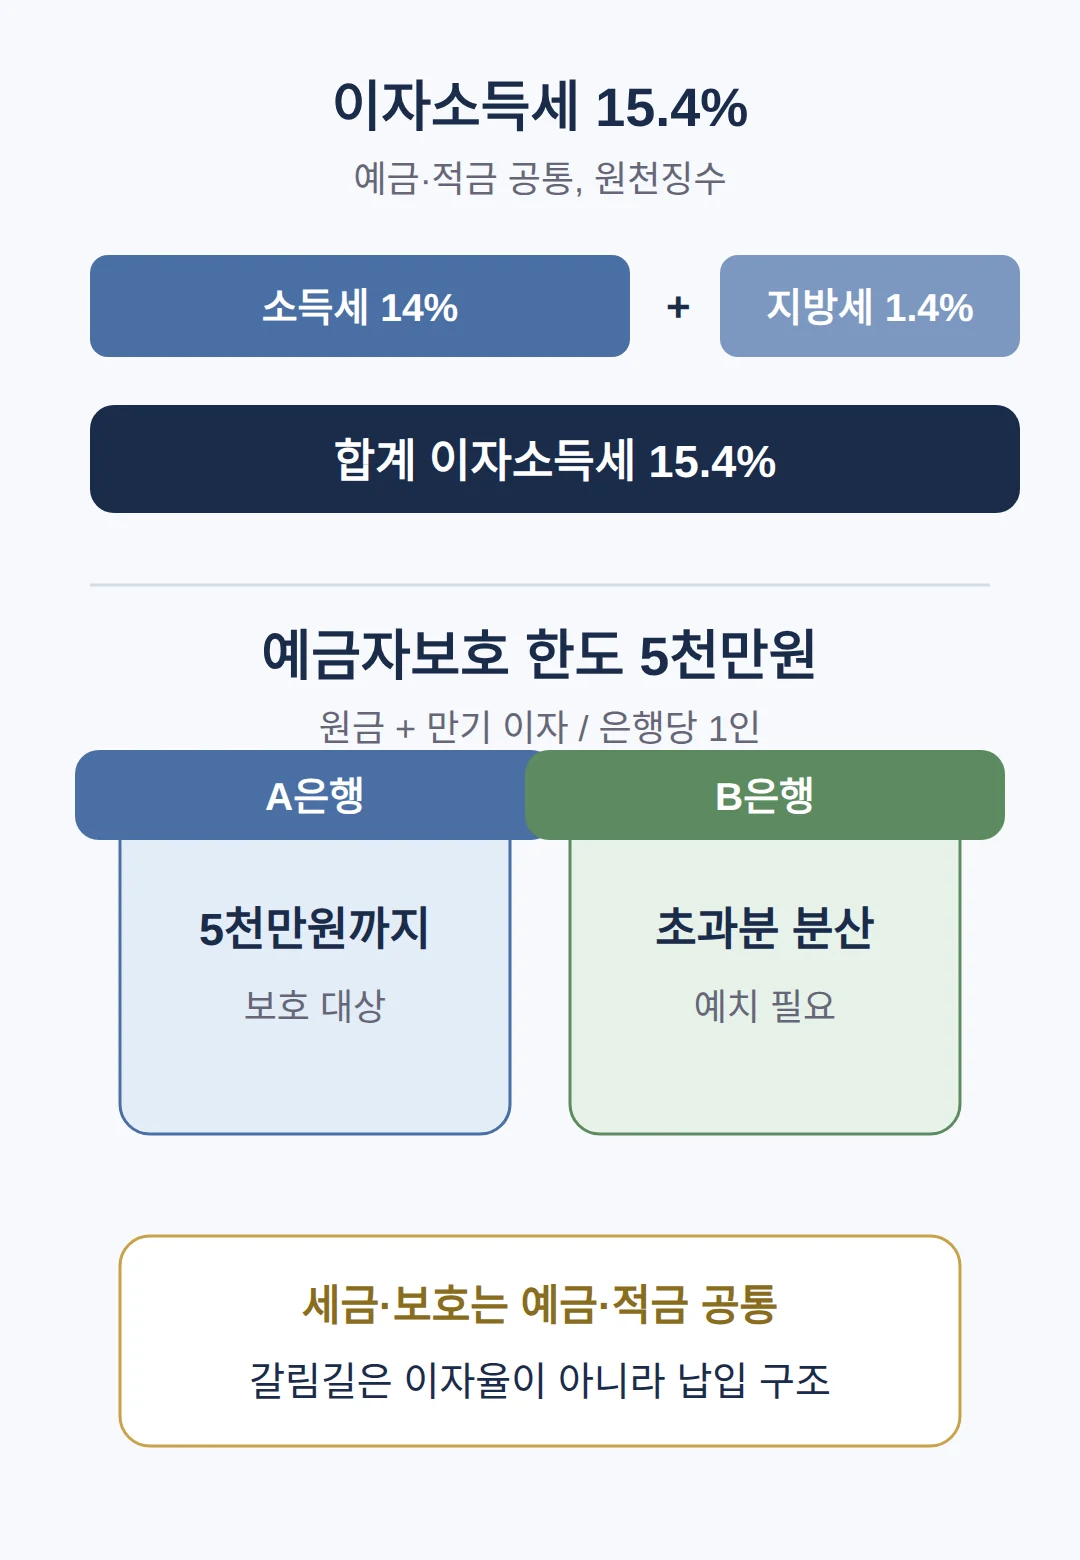
세금과 예금자보호는 예금·적금 공통 적용이므로, 선택을 가르는 것은 이자율이 아니라 납입 구조입니다.
같은 금리인데 이자 차이는 얼마나 나나
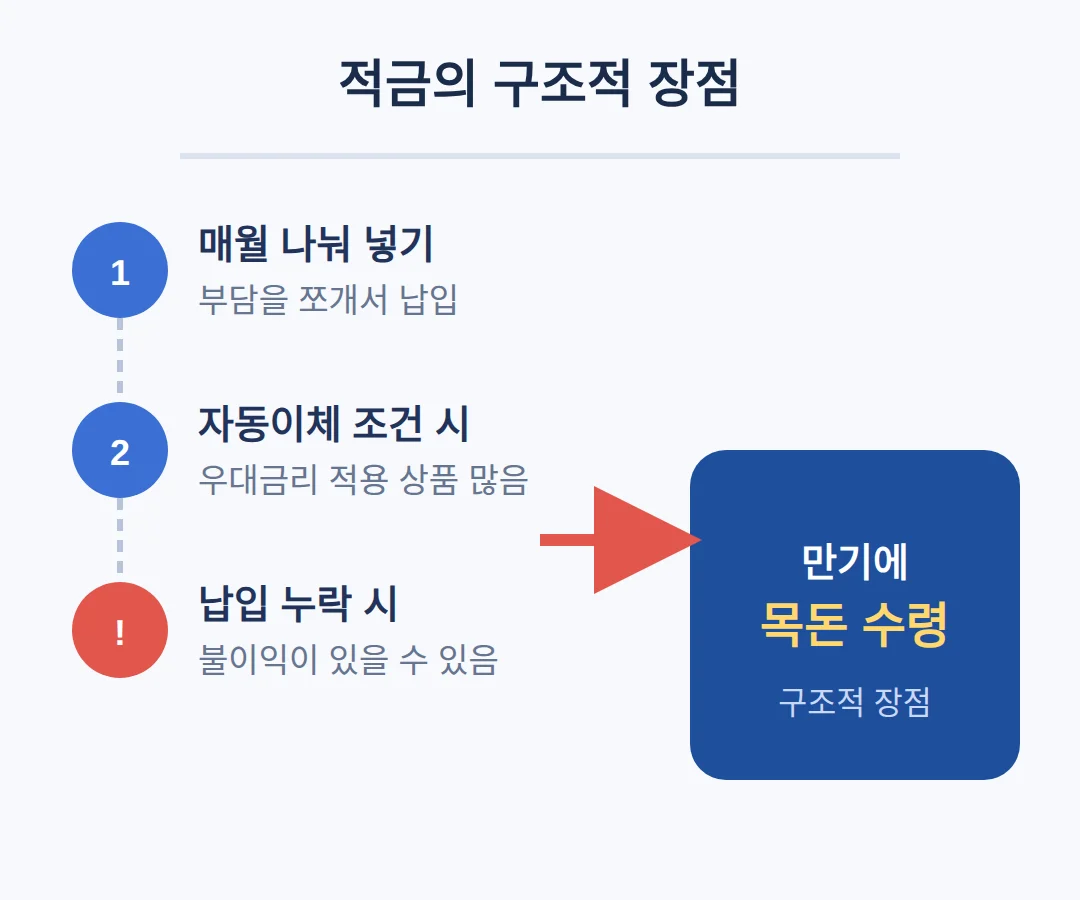
적금은 매월 나눠 넣어도 만기에 목돈을 수령할 수 있는 것이 구조적 장점입니다.
적금은 자동이체를 조건으로 우대금리를 주는 상품이 많고, 납입 누락 시 불이익이 있을 수 있습니다.
목돈 유무가 예금과 적금 선택의 첫 분기점입니다.
👉 신용대출 금리 6% 돌파, 은행이 가산금리로 막는 진짜 이유
같은 금리인데 이자 차이는 얼마나 나나
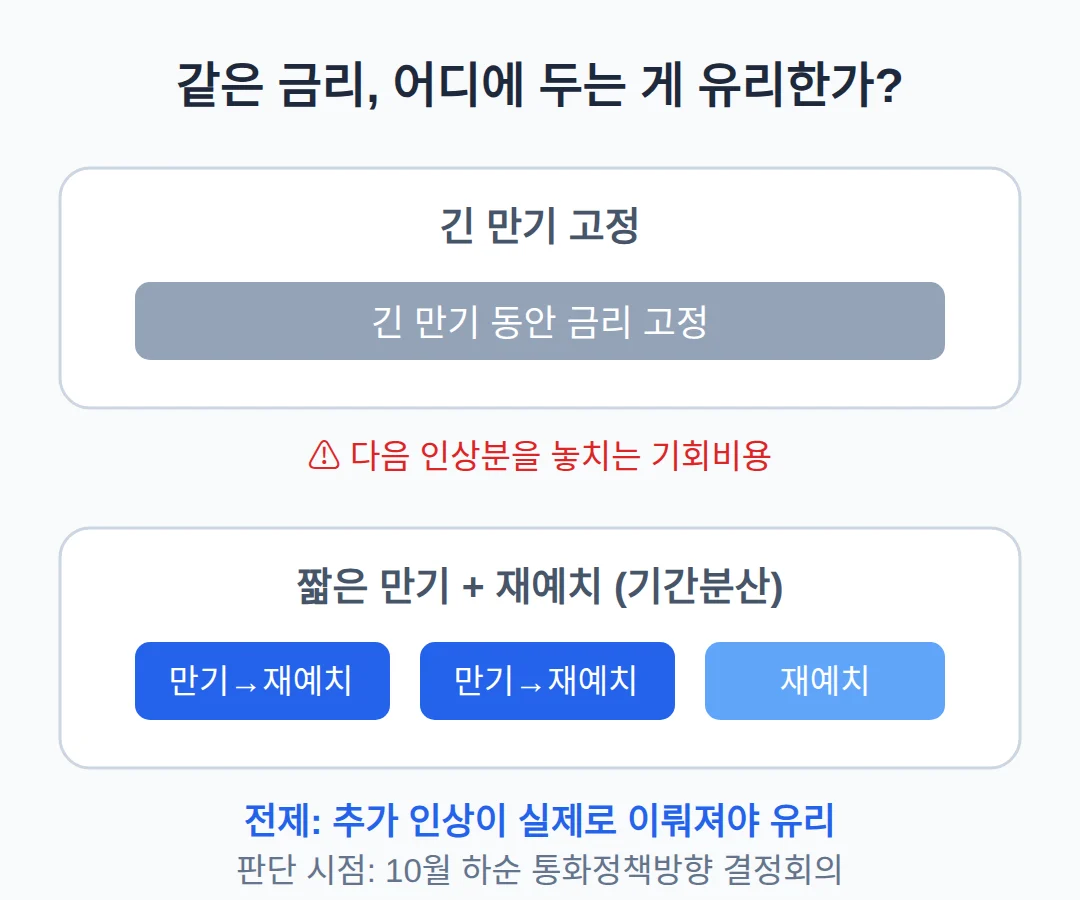
금리가 오르는 구간에서는 만기를 짧게 나눠 재예치하는 기간분산 전략이 유리할 수 있습니다.
다만 기간분산이 유리해지려면 추가 인상이 실제로 이뤄진다는 전제가 필요합니다.
긴 만기를 고정하면 다음 인상분을 놓치는 기회비용이 생기므로, 짧은 만기+재예치와의 비교가 핵심 판단 포인트입니다.
10월 하순 통화정책방향 결정회의가 예정(미확정)되어 있어 그 판단 시점이 될 수 있습니다.
함께 보면 좋은 글
참고 자료
- 기본금리 × 경과기간 비율로 줄어드는 구조 확인(산식 세부는 상품별 상이) (jongmowork.com)
- 최고 3.20~3.30%, 잔액 1005조 돌파 (fnnews.com)
- 2.75→3.0% 백투백 인상 (mt.co.kr)
요약
- 목돈이 있으면 정기예금, 매월 나눠 넣을 현금흐름이면 적금입니다
- 같은 금리면 정기예금 쪽 이자가 큽니다 — 1,000만원 12개월 세후 약 27.9만원 vs 약 13.9만원
- 금리 인상 구간이면 6개월 만기로 나눠 재예치하는 쪽이 다음 인상분을 놓치지 않습니다
- 가입 전 은행별 상품약관에서 중도해지이율과 자동이체 우대금리 조건을 확인하세요
자주 묻는 질문
Q. 정기 예금과 적금은 구조가 정확히 뭐가 다른가요?
정기예금은 목돈을 한 번에 넣고, 적금은 매월 정해진 금액을 나눠 납입합니다. 표시 금리가 같아도 원금이 크고 오래 묶이는 정기예금의 이자가 더 많습니다.
Q. 같은 금리인데 이자 차이는 얼마나 나나요?
연 3.30%·12개월·1,000만원 규모 기준 세전 약 16.5만원, 세후 약 14만원 갈립니다(27.9만원 대 13.9만원).
Q. 중도해지하면 이자는 어떻게 되나요?
약정금리를 받지 못하고 중도해지이율이 적용됩니다. 정확한 산식은 은행·상품별로 다르니 약정을 확인해야 합니다.
Q. 지금은 예금과 적금 중 어느 쪽이 유리한가요?
지금 넣을 목돈이 있으면 정기예금, 매월 나눠 넣을 현금흐름이면 적금입니다. 추가 인상이 이어질 것으로 보면 짧은 만기 나눠 예치도 방법입니다.
목돈을 어디에 넣을지 고민된다면, 이 글의 세후 이자 계산과 만기 선택 기준을 그대로 대입해 보세요.
표지 사진: Bank Book – Commonwealth Bank Savings Investment Account, Bicentennial, Australia, 1988 by Photographer: Benjamin Healley — CC BY 4.0
#정기예금적금차이 #예금적금이자차이 #정기예금금리 #적금vs예금 #중도해지이율 #예금자보호 #은행예금 #금리인상
korea contents 소식 받기
새 소식을 메일로 정리해 보내드립니다. 광고는 보내지 않습니다.