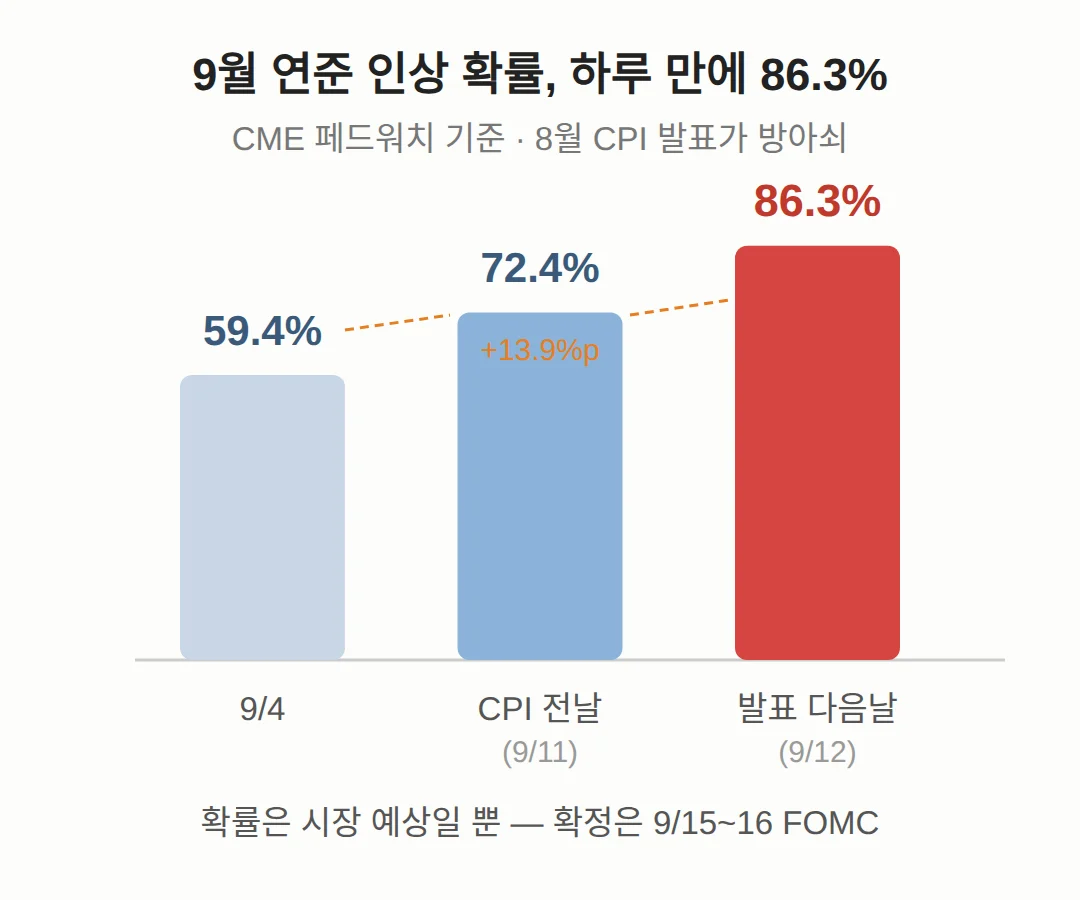
미 연준이 9월에 기준금리를 0.25%포인트 올릴 확률이 CPI 발표 하루 만에 72.4%에서 86.3%로 뛰었습니다.
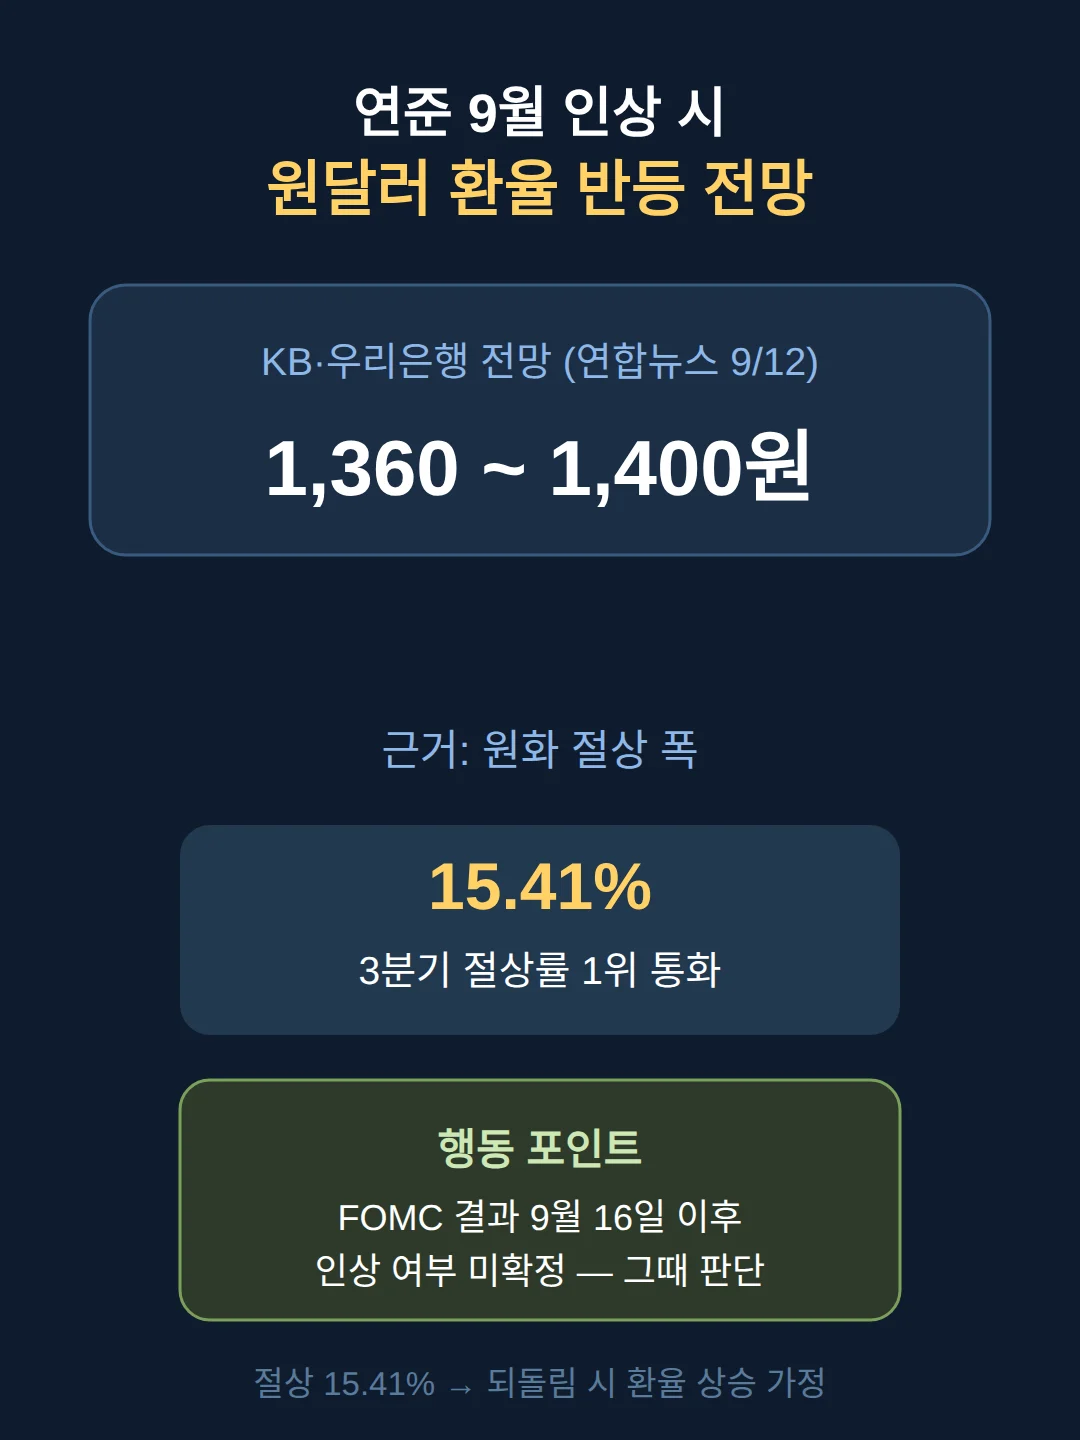
인상이 확정되면 두 달간 15% 넘게 절상한 원화 강세가 되돌려져 원달러 환율이 1,360~1,400원까지 오른다는 전망이 나옵니다.
이 글은 확률이 오른 이유와 환율 반등 시나리오, 내 대출금리에 닿는 경로를 답합니다.
목차
- 미 금리 인상하면 원달러 환율은 얼마나 오르나
- 9월 인상 확률, 하루 만에 왜 86.3%로 뛰었나
- 근원 CPI 0.3%가 왜 갈랐나 — 인상이 한 번으로 끝날 수 있나
- 금리 인상은 내 대출금리와 생활비에 어디까지 닿나
미 금리 인상하면 원달러 환율은 얼마나 오르나
연준이 9월에 인상하면 원달러 환율이 1,360~1,400원으로 반등한다는 전망이 KB·우리은행 등에서 나왔습니다.
9월 12일 연합뉴스 보도 기준 수치입니다.
근거는 원화의 절상 폭입니다.
원화는 3분기에 약 15.41% 절상돼 절상률 1위 통화였습니다.
이만큼 원화가 셀 때 달러를 판 자금이 연준 인상에 맞춰 되돌아오면 환율이 오른다는 계산입니다.
1,360원에서 1,400원까지는 범위 40원의 간격입니다.
환율에 노출된 자금을 갖고 있다면 FOMC 결과가 나오는 9월 16일 이후를 기준으로 움직일 시점을 잡는 편이 낫습니다.
인상 여부 자체가 아직 확정되지 않았기 때문입니다.
| 9월 FOMC | 9월 15~16일 |
|---|---|
| CME 페드워치 9월 인상 확률 | 86.3%(9월 12일 보도 기준) |
| 8월 CPI 전년 대비 | 3.4% |
| 8월 근원 CPI 전월 대비 | 0.3%(예상 0.2%) |
| 연준 인상 시 환율 전망 | 1,360~1,400원 |
| 일본은행 회의 | 9월 17~18일 |
9월 인상 확률, 하루 만에 왜 86.3%로 뛰었나
CME 페드워치 기준 9월 인상 확률은 9월 12일 보도 시점 86.3%입니다.
CPI 발표 전날 72.4%였으니 하루 만에 13.9%포인트 올랐습니다.
방아쇠는 9월 11일 발표된 8월 소비자물가지수입니다.
일주일 전인 9월 4일에는 확률이 59.4%에 불과했으니 한 주 사이 26.9%포인트가 쌓인 셈입니다.
물가 수치가 FOMC 직전 마지막 지표였기 때문에 시장 참가자들이 발표 직후 인상 베팅을 곧바로 넓혔습니다.
확률은 시장의 예상이지 확정이 아닙니다.
결과는 9월 15~16일 FOMC에서 나옵니다.
👉 9월 FOMC 금리 결정, 인상 확률 58% — CPI가 마지막 변수
근원 CPI 0.3%가 왜 갈랐나 — 인상이 한 번으로 끝날 수 있나
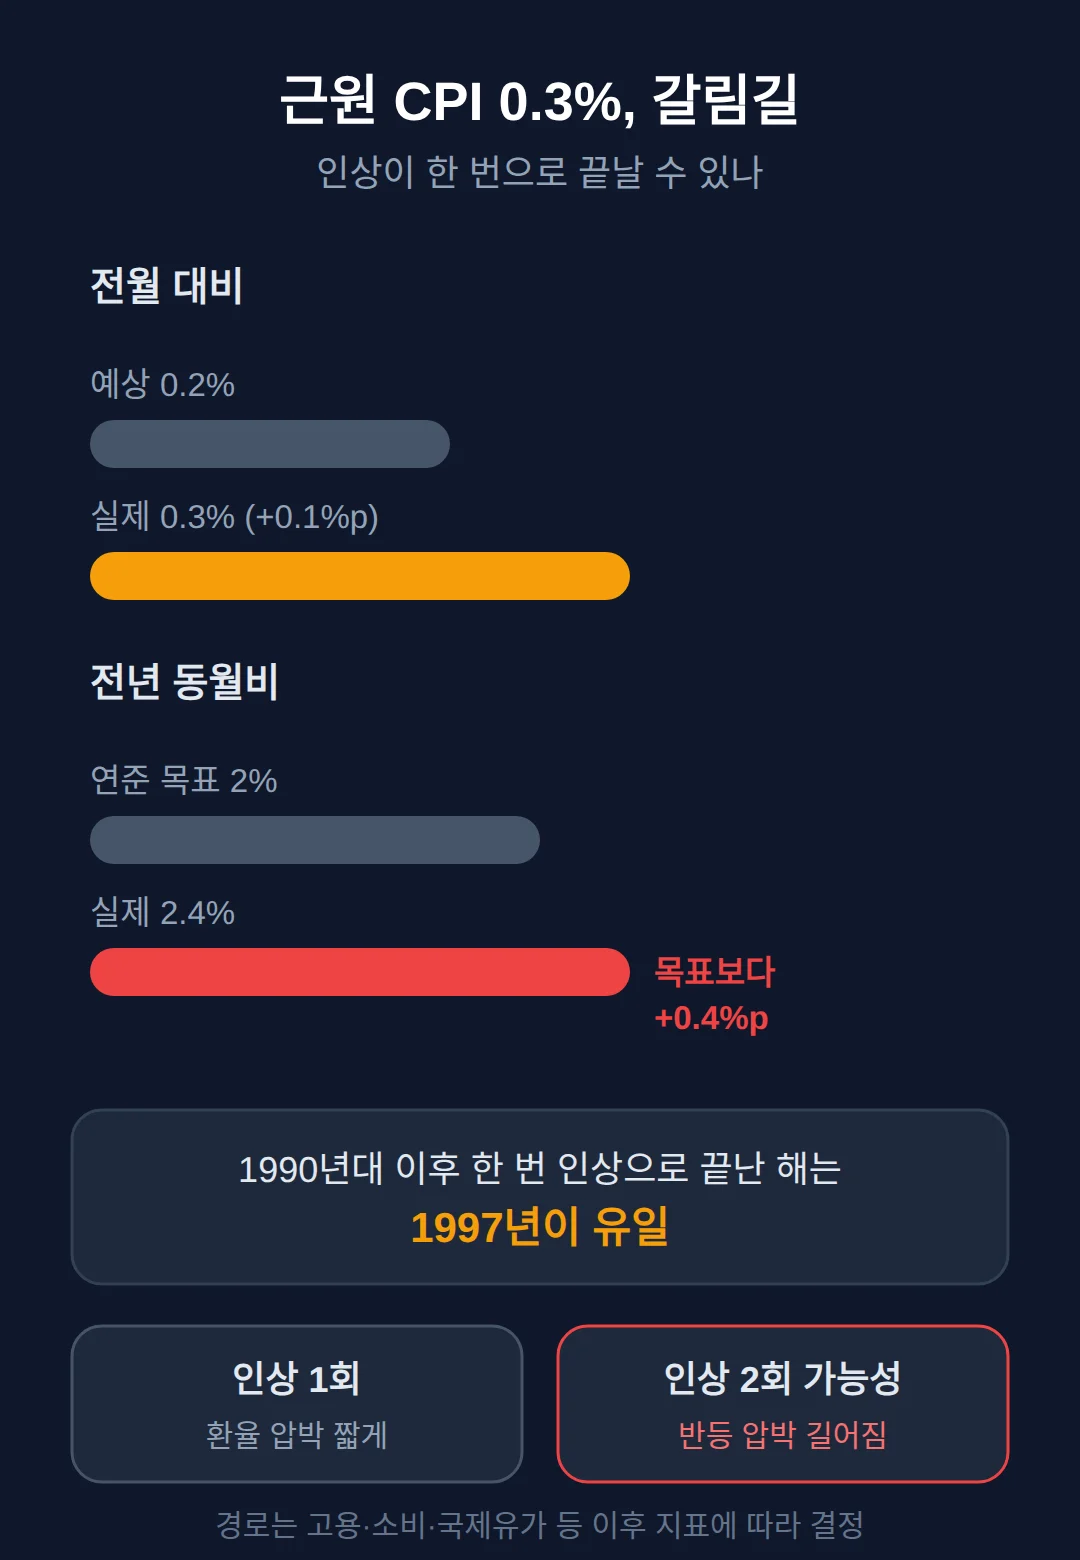
인상 베팅을 키운 것은 근원 CPI 전월 대비 0.3%로 예상치 0.2%를 0.1%포인트 웃돈 부분입니다.
종합 CPI는 전망에 부합했습니다.
그러므로 물가가 예상보다 단단하다는 판단이 앞선 것입니다.
근원 CPI 전년비는 2.4%로 연준 목표 2%보다 0.4%포인트 높습니다.
1990년대 이후 연준이 기준금리를 한 번만 올리고 끝낸 해는 1997년이 유일해서, 한 차례 인상으로 끝날 가능성이 낮다는 시장 논리도 나옵니다.
일부 시장 참가자는 연내 두 차례 인상도 열어두었습니다.
다만 인상 경로는 고용·소비·국제유가 등 이후 지표에 따라 달라집니다.
인상이 두 차례가 되면 환율 반등 압박도 길어집니다.
연내 지표 흐름을 같이 보는 것이 시나리오를 가르는 방법입니다.
👉 환율 하락 수출기업 영향 — 100만달러 환전 차이 1억6390만원 계산
금리 인상은 내 대출금리와 생활비에 어디까지 닿나
미 금리 인상은 국내 대출금리로 전이될 수 있습니다.
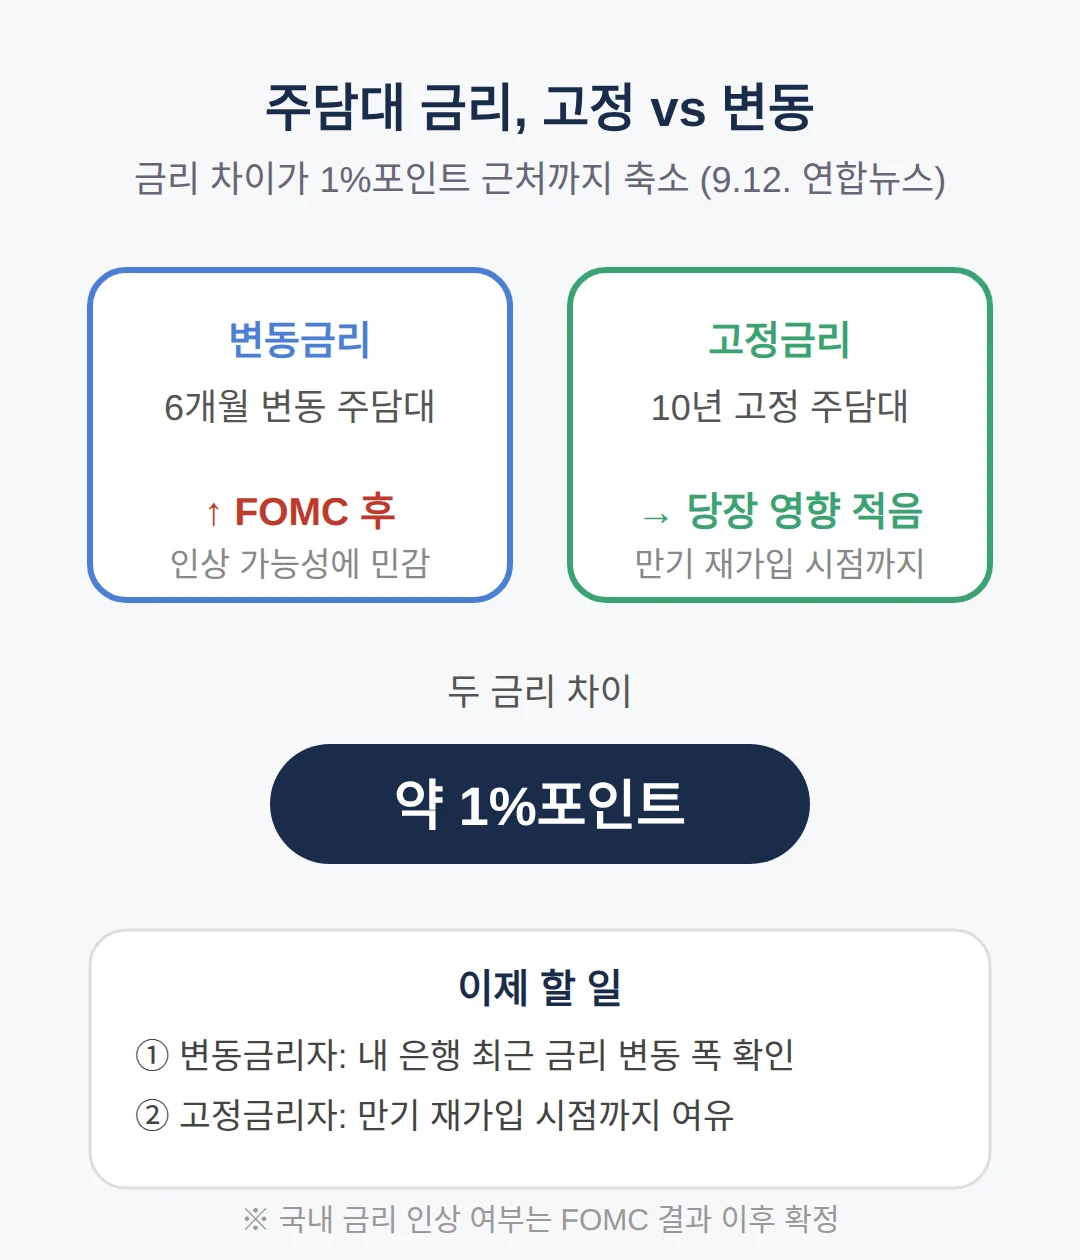
일부 은행에서 10년 고정금리와 일반 6개월 변동금리 주담대 금리 차이가 1%포인트 근처까지 좁혀진 상태입니다(9월 12일 연합뉴스 보도 기준).
금융당국은 FOMC를 앞두고 F4 회의에서 시장금리 상승 시 취약 부문 부담 경감과 취약 차주 지원 방안을 마련하기로 했습니다.
변동금리 대출자라면 자기 은행의 최근 금리 변동 폭을 확인해 두는 것이 우선입니다.
고정금리 대출자는 만기 재가입 시점까지 당장의 영향이 적습니다.
국내은행의 금리 인상 여부는 FOMC 결과 이후 확정되는 사항이라 이 글에서는 범위까지만 다룹니다.
함께 보면 좋은 글
📎 FOMC 총정리
📎 환헤지 ETF 차이, 환율 219원 하락에 서학개미 수익률 11% 증발
📎 원달러 환율 유가 동시 급등 — 1340원 복귀, 100달러 시대 내 지갑에 오는 데 며칠
📎 📅 다가오는 일정 — 발매·개봉·발표 캘린더
참고 자료
- 일부 시장참가자 연내 두 차례 인상 가능성 열어둠 — 경로는 고용·소비·유가에 따라 달라질 수 있음 (yna.co.kr)
- 9/15~16 FOMC, 인상 재료 갖춘 상태 (yna.co.kr)
- 근원 CPI 전월비 0.3%로 예상 0.2% 웃돌아 — 인상 베팅 확대의 직접 계기 (economist.co.kr)
한눈에 보기
- 9월 인상 확률 86.3%(9월 12일 보도 기준) — FOMC는 9월 15~16일입니다
- 연준 인상 시 원달러 환율 1,360~1,400원 반등 전망입니다
- 원화는 3분기 약 15.41% 절상한 상태라 되돌림 폭이 클 수 있습니다
- 변동금리 대출자는 자기 은행의 최근 금리 변동을 먼저 확인하세요
자주 묻는 질문
Q. 9월 연준 금리 인상 확률 86.3%는 어디 기준인가요?
CME 페드워치 기준이며 2026년 9월 12일 연합뉴스 보도 시점 수치입니다. 파이낸셜뉴스는 같은 발표 하루 만에 최고 87.3%로 짚었습니다.
Q. 미 금리 인상하면 원달러 환율은 얼마나 오르나요?
KB·우리은행 등의 전망으로 1,360~1,400원 반등 시나리오가 제시됐습니다(9월 12일 연합뉴스 보도 기준). 상승폭에 대한 단일 숫자 합의는 없습니다.
Q. FOMC 일정은 언제인가요?
9월 15~16일입니다. 같은 주 9월 17~18일에는 일본은행 회의가 이어져 엔화 방향까지 한 주에 겹칩니다.
Q. 근원 CPI가 예상을 웃돌면 왜 인상 가능성이 커지나요?
근원 CPI는 물가 흐름의 기준이 되는 지표라, 예상(0.2%)보다 높은 0.3%는 물가가 단단하다는 신호로 해석됩니다. ‘한 번 인상하고 끝’ 시나리오의 근거도 약해집니다.
Q. 미 금리 인상이 주담대 금리에도 영향을 주나요?
전이될 수 있습니다. 일부 은행의 10년 고정과 6개월 변동 주담대 금리 차이가 1%포인트 근처로 좁혀진 상태라(9월 12일 보도 기준), 변동금리 대출자의 부담이 먼저 커질 수 있습니다.
이 뒤에 볼 것 — 9월 15~16일 FOMC 결과입니다. 연준이 인상에 나설지 여부에 따라 환율 방향이 다시 갈립니다.
표지 사진: Free US dollar banknotes image — CC0 1.0
#미연준금리 #원달러환율 #FOMC #미국CPI #환율전망 #금리인상영향 #주담대금리
korea contents 소식 받기
새 소식을 메일로 정리해 보내드립니다. 광고는 보내지 않습니다.